【百强透视】无人驾驶矿卡商业化加速,易控智驾(07687.HK)否极泰来?

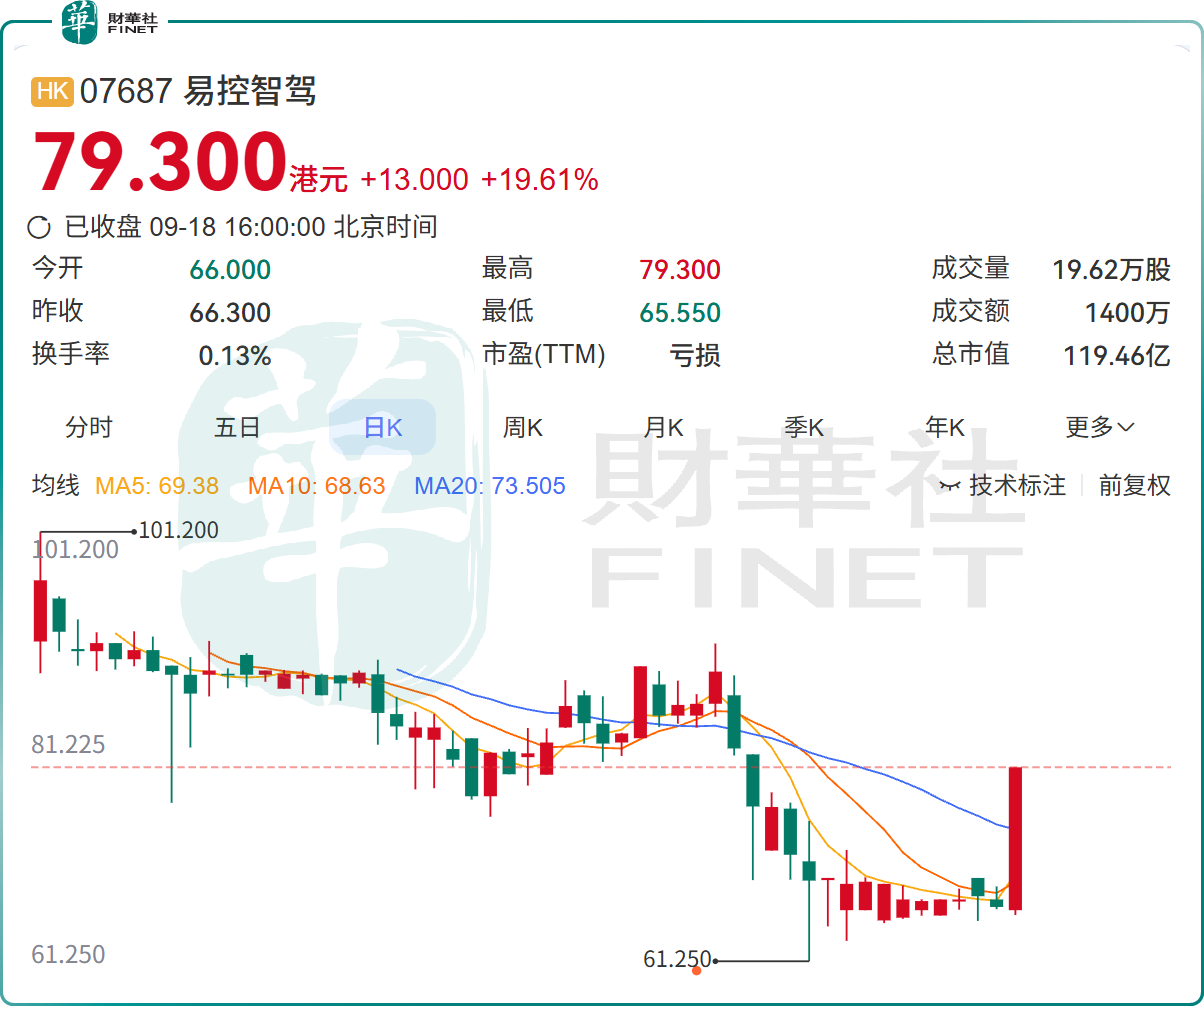
9月18日,矿区无人驾驶解决方案提供商易控智驾(07687.HK)股价午后强势反弹,当日收盘大涨19.61%,报收79.3港元,总市值约119.5亿港元,该涨幅为公司2026年7月8日上市以来的最大单日涨幅。
上市后截至本次反弹前,易控智驾股价持续下行,长期处于破发状态,股价曾于9月3日创下上市以来新低61.25港元,较87.92港元/股的发行价跌幅达30.3%,18日股价正式迎来触底反弹。
有分析指出,当前国内矿山无人驾驶行业历经多年试点示范,国内无人矿卡行业正式告别实验工程阶段,迈向规模化商用期。头部的无人驾驶技术综合效率已经达到了人工的85%-95%,甚至有一些场景已经超过了人工效率的100%。
基本面方面,易控智驾是国内矿区无人驾驶龙头,无人矿卡已经从概念走向落地,无疑对产业链上市公司业绩形成实质拉动。
数据显示,2026上半年易控智驾交出了不俗的成绩单,上半年营收5.49亿元人民币,同比下滑17.3%;毛利1.04亿元,同比大增844.3%,毛利率由去年同期1.7%提升至18.9%;净亏损1.89亿元,同比收窄20.2%。
盈利改善核心来自业务模式切换,客户提供车队(ATaaS)轻资产模式收入占比提升至65.6%,该模式无需自行购置矿卡,以输出智驾系统+运营服务为主,毛利率显著高于自购车队模式,是公司利润弹性的核心来源。
运营规模上,截至6月30日,公司投入运行的无人驾驶矿卡超3100台,同比接近翻倍,在手待交付订单超1000台,国内市场份额超53%,稳居行业前列,已落地38座矿山,并且成功突破高难度金属矿场景,在紫金矿业巨龙铜矿等高海拔复杂工况实现规模化落地;海外西澳项目也正式投产,打开全球化增长空间。
机构层面,东吴证券最新研报看好矿山物理AI赛道,认为智驾板块估值处于底部区间,易控智驾具备场景深耕与大模型落地能力,成长确定性较强。
国金证券汽车首席分析师徐慧雄表示,在安全性刚需及多重激励政策的催化下,无人驾驶矿卡商业化落地加速。目前无人驾驶矿卡已跨过市场导入期,2026年正处于从10%渗透率向上的规模化快速增长阶段。
不过,公司虽今日大幅反弹,但仍处于破发状态。市场上存在一些看空的逻辑认为,公司目前仍处于亏损状态,持续的研发投入带来现金流消耗,盈利转正时点存在不确定性。矿山项目资本开支大、交付周期偏长,下游矿业资本开支波动会影响订单释放节奏。此外,该行业竞争逐步加剧,矿卡整车厂入局做自研无人驾驶方案,后续公司或存在订单分流风险。
值得一提的是,作为全球矿山无人驾驶赛道标杆企业,易控智驾能否获得港股100强研究中心认可,入围第十三届港股100强候选名单,同样值得市场持续跟踪。据了解,第十三届港股100强评选现已进入筹备阶段。