【IPO前哨】和夏科技二度递表GEM:汽车测试小巨人扭亏,市占率仅0.9%

财华社讯,2026年9月11日,浙江和夏科技股份有限公司(下称“和夏科技”)向港交所创业板(GEM)递交上市申请书,华港企业融资为独家保荐人。公司曾于2026年2月10日首次递表,原保荐人为金联资本,此次更换保荐人后重新递表。
招股书显示,和夏科技是浙江省汽车测试解决方案提供商,2025年在中国汽车测试服务市场的市占率约为0.9%。2026年上半年,公司实现收入0.93亿元,净利润361.3万元,实现扭亏为盈。
和夏科技成立于2017年,专注于汽车测试解决方案,业务分为三大板块:汽车测试服务、测试设施解决方案(测试系统集成)、汽车组件销售。与多数同行只覆盖单一赛道不同,公司同时覆盖内燃机、新能源汽车及ADAS先进驾驶辅助系统三大测试领域,服务于研发验证环节,不涉及强制认证类业务。在浙江、湖北、江苏、广东等地布局了测试场地,嘉善新能源测试基地已全面投产。
客户方面,公司已与国内及国际领先汽车制造商及组件制造商建立合作,包括比亚迪(中国最大新能源汽车制造商之一)及客户B(全球最大发动机制造商之一)。此外,公开信息显示其客户还包括上汽、吉利、中国重汽、上柴动力、潍柴动力、康明斯、卡特彼勒、博格华纳等知名企业。
行业地位方面,中国汽车测试服务市场竞争激烈,市场从业者超过1500名,集中度适中。根据弗若斯特沙利文报告,以2025年收益计,和夏科技在中国所有汽车测试解决方案提供商中拥有0.9%的市场份额。公司所处的中国汽车测试服务市场规模约为363亿元,虽然公司目前份额较小,但在浙江省内具备一定的区域领先地位。
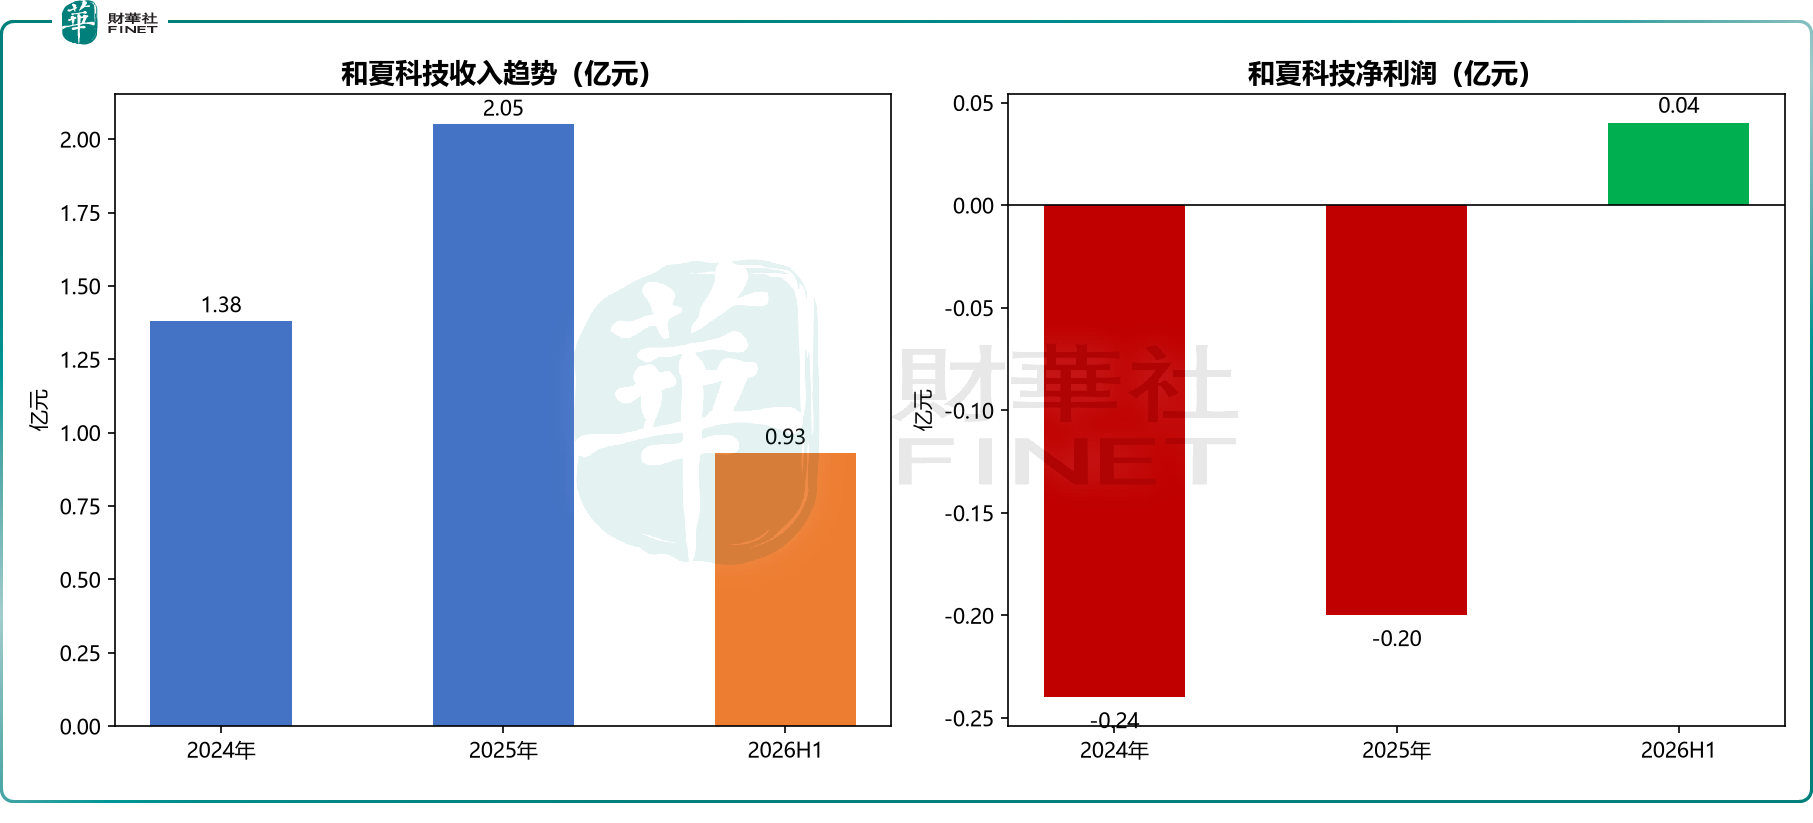
财务数据方面,2024年、2025年及2026年上半年,公司收入分别为1.38亿元、2.05亿元、0.93亿元;净利润分别为-2372.7万元、-1984.7万元、361.3万元。值得注意的是,公司2025年收入同比增长约48.6%,但亏损仅收窄约16.3%,说明前期投入较大。2026年上半年实现扭亏为盈,净利润361.3万元,盈利拐点初步显现。
风险方面,首先是市场份额较低,仅0.9%,在1500多家从业者的市场中规模偏小,抗风险能力有限。
其次,公司刚实现扭亏,盈利可持续性仍需观察,2026年上半年的盈利是否能延续到全年尚不确定。
第三,公司曾收到中国证监会备案补充材料要求,需就控股股东曾存在的股权代持情形等事项进行说明,这可能影响上市进程。第四,汽车测试行业受整车厂资本开支周期影响较大,若下游车企削减研发投入,将直接影响公司订单。第五,GEM创业板流动性较差,新股表现分化严重,投资者需警惕。
募集资金用途方面,公司拟将资金用于提升内燃机、新能源汽车及ADAS测试服务能力,升级测试设施。整体来看,和夏科技作为一家小体量汽车测试服务商,收入保持增长,2026年上半年实现扭亏,叠加ADAS测试和新能源测试产能扩张,具备一定成长空间。但市占率低、盈利刚转正、股权代持历史问题等因素,也意味着其在GEM上市后的表现仍存在较大不确定性。