【百强透视】股价大跌近13%!科拓股份(02272.HK)陷入艰难时刻?

9月14日,科拓股份(02272.HK)股价再度承压,盘中一度下探至68.15港元,创上市以来新低;截至收盘,该股跌幅为12.6%,报73.85港元/股,9月以来累计跌幅近35%,市场抛压明显释放。
本次股价异动的核心诱因,来自H股全流通预期带来的供给压力。
公司于9月2日发布公告,已向中国证监会提交申请,拟将公司所有已发行的285.7万股未上市股份转换为H股,于联交所主板上市买卖。待取得监管批准并完成备案后,该部分股份将实现全流通,市场担忧新增流通股份带来的筹码抛压;叠加公司为6月刚上市的次新股,筹码结构尚不稳定,资金借全流通预期兑现离场。
业务层面来看,科拓股份是国内头部智慧停车价值运营商,核心业务覆盖智慧停车管理系统、停车场运营服务及智慧人行通道三大板块,已形成从硬件设备到平台运营的一体化解决方案能力,在行业内具备较强的品牌认知与项目积淀。
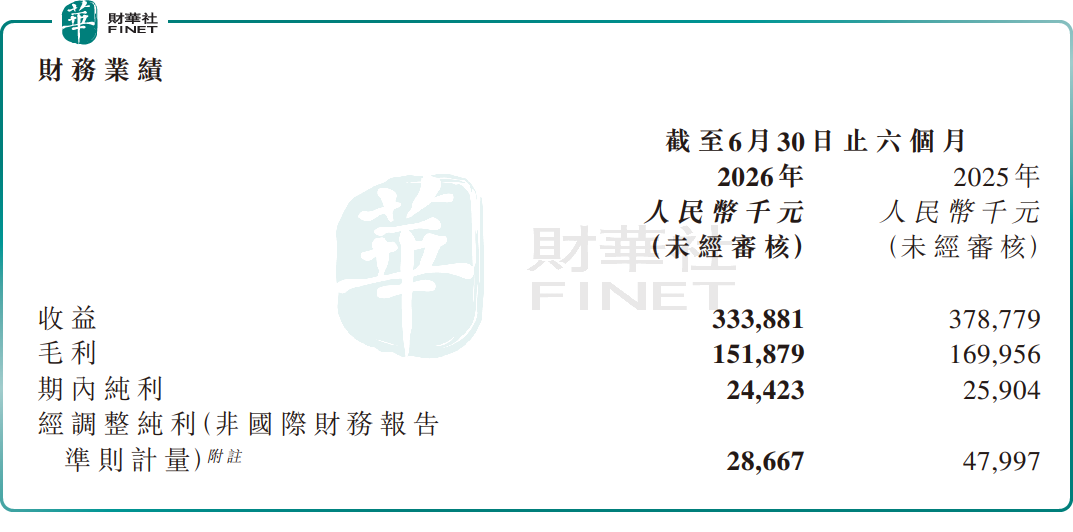
然而,科拓股份业绩增长面临压力,上半年收入3.34亿元,同比下降约11.9%;净利润2440万元,同比下降约5.7%;经调整净利润2866.7万元,同比下降约40.3%。
收入和利润双双下滑,与公司加大停车场运营业务投入、培育新增长点有关。科拓股份正在扩大承包运营模式规模并拓展在线车位租赁平台,但新业务短期内难以贡献明显收入。
从估值看,科拓股份目前市盈率TTM约为69倍,市净率约为4.8倍,总市值74.68亿港元。对于一家收入和利润都在下滑的智慧停车公司而言,69倍PE或许偏高。
有谨慎观点指出,公司作为次新股上市时间较短,前期估值处于相对高位,全流通带来的股份供给增加,短期或持续压制股价表现;智慧停车行业市场格局分散,行业竞争持续加剧,存在价格战挤压盈利的风险;AI停车等新业务尚处于市场推广阶段,商业化规模与盈利兑现存在不确定性;项目依赖政企客户招标,订单确认节奏存在波动。后续,需要持续跟踪全流通进展、订单落地情况、业绩兑现节奏,评判企业中长期成长成色。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。科拓股份作为港股智慧停车赛道代表企业,行业地位突出,AI停车转型路径清晰,具备消费科技与智慧城市场景参评代表性;但上市时间较短,业绩短期承压,全流通带来短期筹码扰动,或将对综合评分形成一定制约。