【IPO追踪】过聆讯!硅光风口之下,罗博特科(300757.SZ)仍面临“阵痛”

9月13日,罗博特科(300757.SZ)通过港交所主板上市聆讯,A+H上市进程取得关键进展。
结合聆讯后资料集(IFRS口径)来看,罗博特科登陆港股背后,上演着一场从光伏周期股向AI算力基础设施核心供应商转型的豪赌:一方面,2025年5月完成对ficonTEC全资收购并表后,硅光业务收入飙增,且拥有规模可观的硅光业务未完成在手订单,前景令人遐想;另一面,高额商誉悬顶、现金转换周期显著拉长等潜在隐忧也同时存在。
业务重构:从光伏“配角”到硅光“全球第一”
罗博特科的历史可追溯至2011年4月,之后于2019年1月登陆深交所创业板,2026年以来其A股迎来显著飙升,截至9月14日收盘A股市值已经超过千亿。
值得一提的是,公司此次港股IPO的最大看点,是其业务重心的根本性转移。
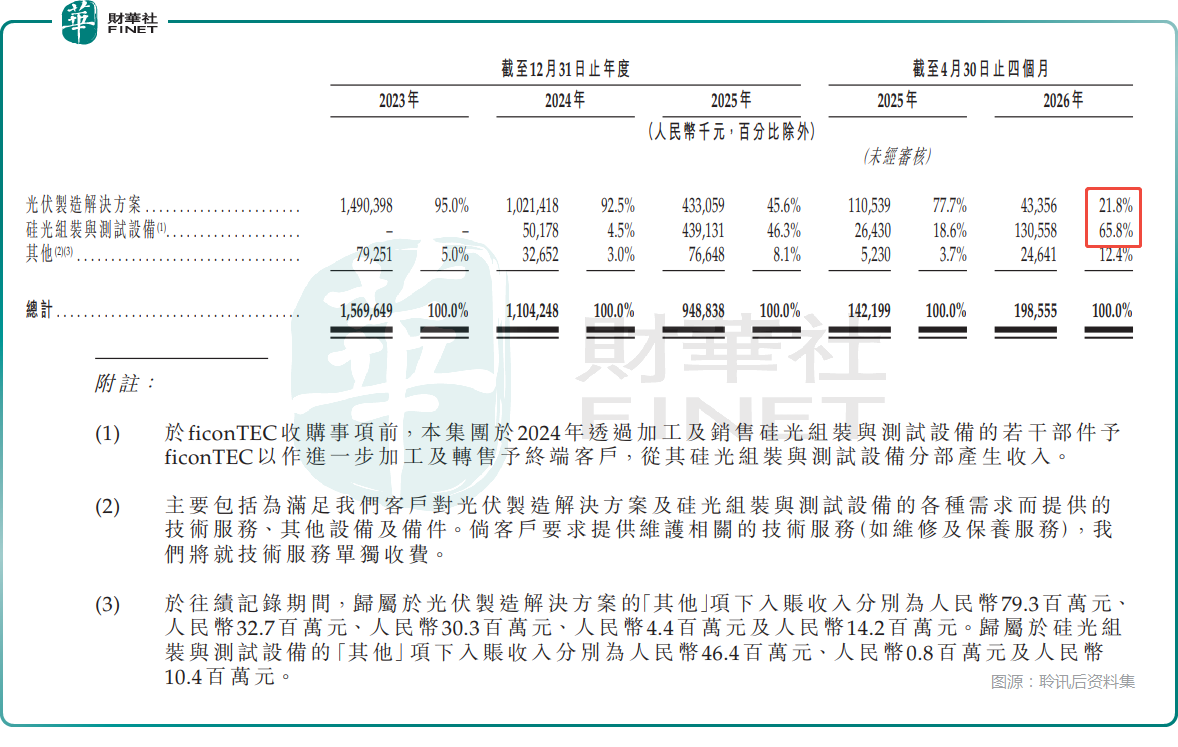
资料显示,罗博特科定位于光伏和硅光两大行业的智能制造设备及系统全球供应商。但两块业务的此消彼长极为剧烈:2023年,光伏制造解决方案贡献了公司95.0%的收入;到2026年前四个月,硅光组装与测试设备收入占比已飙升至65.8%,光伏业务的收入占比萎缩至21.8%。
这一转变的核心推手,是2025年5月完成的对德国ficonTEC的100%股权收购。ficonTEC是一家总部位于德国的硅光器件高精度组装与测试设备供应商,产品覆盖硅光耦合、硅光器件组装与测试,可适配CPO、OCS等前沿技术路线,客户涵盖全球IDM、晶圆代工、封测及无晶圆厂半导体企业。
依托纳米级多轴运动控制、自主机器视觉技术,公司设备可实现硅光器件高精度定位与缺陷检测。
根据灼识咨询的数据,按2025年收入计,罗博特科在硅光智能制造设备领域排名全球第一,市场份额约20.5%;在智能光伏电池自动化制造设备领域排名全球第五,市场份额约2.6%。
收入端已现拐点,其他情况如何?
罗博特科的财务表现需要分两个层面来看:收入端已经出现明确的增长拐点,但利润端仍处于转型阵痛期。
2023-2025年,公司收入持续下行,分别为15.70亿元(人民币,下同)、11.04亿元、9.49亿元,主要受光伏行业低迷拖累,光伏业务收入从14.90亿元收缩至4.33亿元。
但在2026年前四个月,收入端出现拐点——公司收入为1.99亿元,较2025年同期的1.42亿元增长39.6%,这一增长由硅光业务驱动:硅光组装与测试设备收入从2025年同期的2640万元飙升至1.31亿元,增幅达394.0%,而光伏制造解决方案收入则从1.11亿元下降至4340万元。
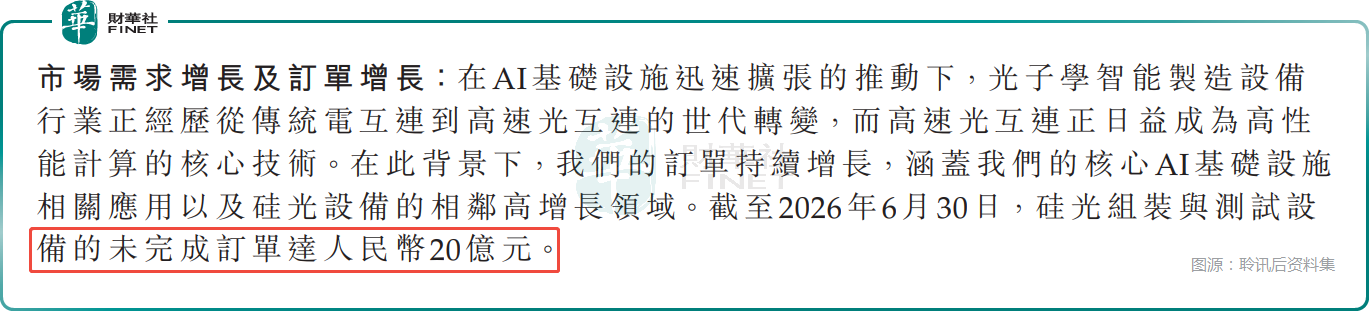
换言之,硅光业务的增量已经足以抵消光伏业务的下滑,并推动公司整体收入重回增长轨道。订单端则进一步印证了这一趋势。截至2026年6月30日,硅光组装与测试设备的未完成订单达20亿元,约相当于2025年全年硅光收入(4.39亿元)的4.6倍。
利润层面,公司2023、2024年分别盈利7947万元、6318万元;2025年净亏损4496万元,2026年前四个月进一步录得净亏损7468万元。亏损源于收购ficonTEC带来的固定及半固定成本扩张,包括无形资产摊销、融资成本、行政及研发开支增加;硅光项目收入确认依赖客户验收,部分项目尚处在生产测试阶段尚未确认收入,但成本已经持续发生,形成阶段性成本-收入错配。
值得注意的是,罗博特科还在资料中披露,2026年上半年录得净利润625万元,较上年同期扭亏。
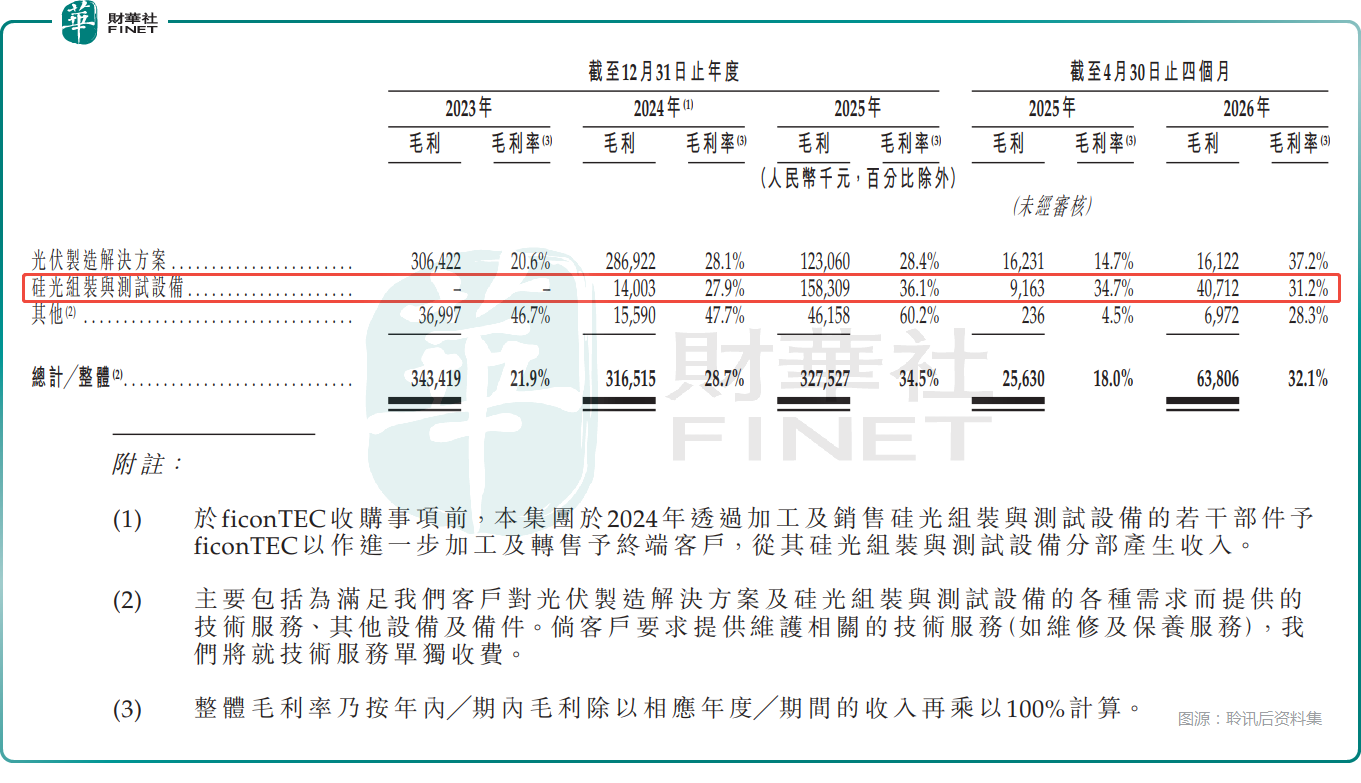
毛利率方面,随着高毛利率的硅光业务收入占比提升,公司整体毛利率从2023年的21.9%提升至2025年的34.5%,2026年前四个月为32.1%(2025年同期为18.0%)。其中,硅光组装与测试设备2026年前四个月的毛利率为31.2%;光伏制造解决方案2026年前四个月毛利率从2025年同期的14.7%大幅改善至37.2%,受益于高毛利率的设备升级改造项目占比提升。
现金流方面,公司现金转换周期从2023年的156天延长至2025年的406天,2026年前四个月进一步拉长至580天,主要原因是光伏客户在行业低迷期付款周期显著延长。但2026年前四个月经营活动所得现金净额为9387万元,而2025年同期为经营现金流出3487万元,现金流状况已出现明显改善。
总体而言,罗博特科2026年前四个月呈现的是“收入拐点已现、亏损系转型期结构性错配”的图景。随着20亿元在手订单逐步交付验收,收入确认与成本发生的错配有望逐步收敛。
高额商誉悬顶,还有这些点值得关注
收购ficonTEC给罗博特科带来了一项不容忽视的资产负债表压力——商誉。
截至2026年4月30日(IFRS口径),公司商誉账面价值为16.61亿元,几乎全部来自ficonTEC收购事项。
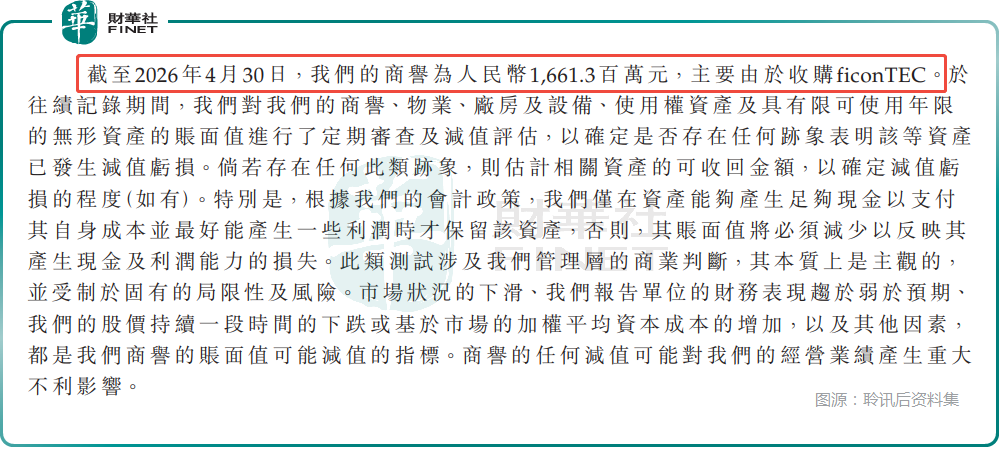
聆讯后资料集提示,商誉减值测试涉及管理层重大判断;若ficonTEC(硅光业务)经营表现不及预期,商誉可能发生减值,从而对经营业绩产生重大不利影响。
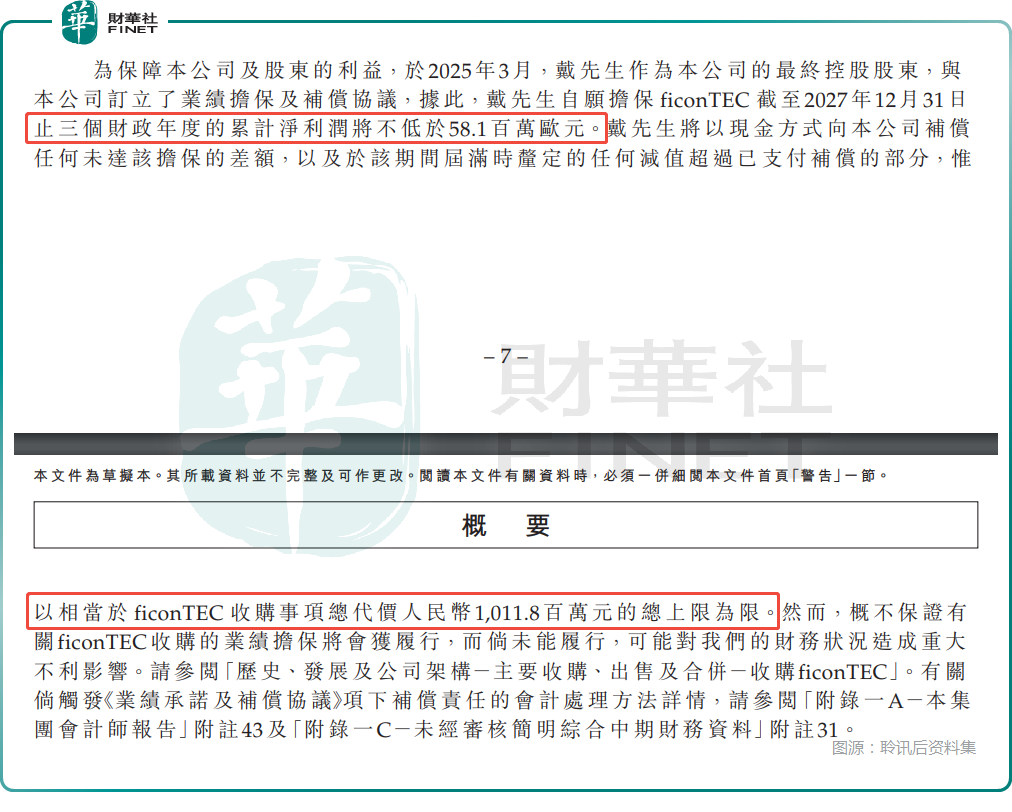
值得注意的是,公司实控人戴军与上市公司订立业绩承诺及补偿协议,承诺ficonTEC在2025-2027三个财政年度累计净利润不低于5810万欧元;若未达标将提供现金补偿,补偿上限约为10.12亿元人民币。但招股书同时明确风险提示:概不保证该业绩担保将获履行。此外,该现金补偿不能规避会计层面商誉减值计提,即便实控人履行补偿,若出现减值迹象,公司依旧需要计提商誉减值损失。
此外,罗博特科还有一些其他的潜在隐忧。
第一,公司客户整体集中度处于较高水平,头部客户的订单节奏发生变化,或将对经营业绩形成扰动。
第二,光伏设备业务持续萎缩,叠加业务转型阶段,公司目前整体盈利基础偏弱,业务存在业绩兑现压力。
第三,硅光智能制造设备赛道行业竞争风险突出,行业参与者持续布局,技术迭代快,带来经营不确定性。
结语
总体来看,罗博特科通过港股聆讯,是硅光设备龙头推进A+H布局的重要一步。ficonTEC的设备可适配硅光耦合、CPO、OCS等前沿技术路线,同时公司持有规模可观的硅光未完成订单;但该类订单向收入转化取决于客户验收,存在不确定性。港股发行将面临海外投资者的评估与检验,后续公司能否将未完成订单转化为持续的收入和利润增长,值得持续关注。