【IPO追踪】天通股份(600330.SH)拟赴港上市,面临光伏业务拖累等拷问

近日,A股上市公司天通股份(600330.SH)发布公告,宣布正在筹划发行境外上市外资股(H股)股票并申请在港交所挂牌上市。
公司表示,此举旨在“深入推进全球化战略布局,优化资本结构,提升国际化经营能力和资本市场影响力”。截至公告日,公司正与相关中介机构商讨相关细节,方案尚需提交董事会、股东会审议,并须经中国证监会、香港联交所及香港证监会等机构的备案、批准或核准,最终能否实施仍具有较大不确定性。
资料显示,天通股份创办于1984年,2001年1月登陆上交所,是国内首家由自然人直接控股的上市公司。
目前已经形成电子材料、电子模组、智能装备、绿色能源四大业务板块,产品广泛应用于汽车电子、数据中心及服务器、新能源、工业医疗等领域。其中,软磁材料产能位于行业前列,是国家软磁铁氧体标准制定单位之一;压电晶体材料突破国外垄断,8英寸铌酸锂实现量产,填补国内空白。
从2026年半年报看,天通股份业务结构进一步向电子材料集中。上半年公司实现营业收入17.54亿元(人民币,下同),同比增长10.75%。其中,电子材料产品销售收入15.79亿元,占总营收约90%,同比增长约15.3%;专用装备制造及安装服务收入为0.66亿元,占比约3.75%,较上年同期的1.48亿元大幅下降约55%;材料销售及其他收入1.07亿元,占比约6.07%。电子材料中,磁性材料、蓝宝石晶体材料及电子部品销售同比增加,成为营收增长的主要支撑;专用装备则受光伏行业持续低迷影响,整体销售额明显收缩。
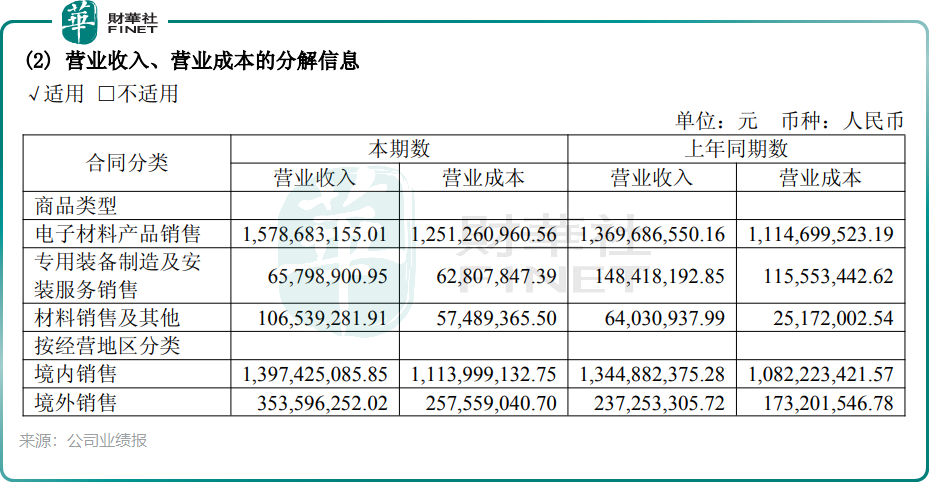
受专用装备业务(主要是光伏长晶炉等设备)的历史性出清影响,公司经营层面出现了“收入扩张与利润恶化”的背离。2026年上半年,公司归母净利润为-2.82亿元,上年同期为盈利0.53亿元,同比由盈转亏;扣非归母净利润为-3.02亿元,上年同期为0.03亿元。
亏损主要来自大额减值。上半年公司信用减值损失1.94亿元,资产减值损失1.99亿元,合计约3.93亿元。其中,应收账款坏账损失1.97亿元,存货跌价损失及合同履约成本减值损失1.98亿元。公司在半年报中表示,受光伏行业持续低迷影响,专用装备业务整体销售额下降,大额逾期账款及滞压存货成为拖累半年度经营业绩的主要因素,并对光伏业务实施全面收缩与战略转型。
公司的潜在隐忧首先集中在应收账款。截至2026年6月末,公司应收账款余额21.46亿元,坏账准备6.28亿元。
其次,公司前次募投项目推进偏慢。公司2022年定增募集资金净额23.25亿元,截至2026年6月末累计投入12.04亿元,整体进度51.81%,大尺寸射频压电晶圆项目和新型高效晶体生长及精密加工智能装备项目均未结项,后续产能释放和效益兑现存在时间差。
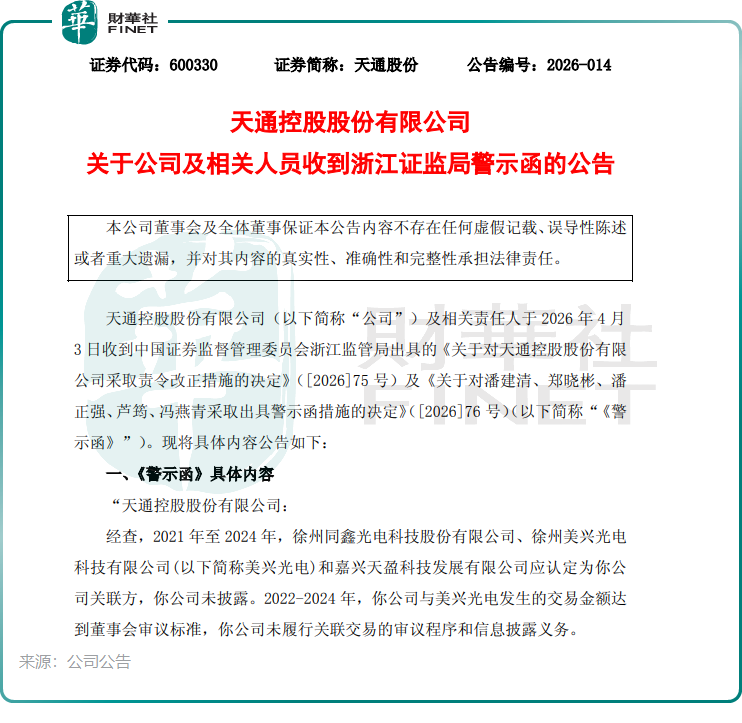
另外值得警惕的是,公司合规层面亦有瑕疵。2026年4月,浙江证监局对公司及时任董事长潘建清、董事长郑晓彬、总经理潘正强、财务总监芦筠、董事会秘书冯燕青出具警示函,原因涉及未披露关联方以及关联交易未履行审议程序和信息披露义务。
总体来看,天通股份赴港上市若能成行,可为其全球化布局和资本结构优化提供新渠道。但短期业绩仍受光伏装备减值、应收账款回收和诉讼进展等多重拖累。对于港股投资者而言,电子材料主业的成长性能否覆盖光伏业务风险出清,以及募投项目能否加快兑现,将是判断其IPO成色的关键。