【IPO追踪】超颖电子(603175.SH)闯港股:车载PCB龙头,A股上市不足一年

财华社讯,港股PCB板块有望再添新军。9月21日,在上交所上市不足一年的超颖电子(603175.SH)向港交所主板递交了上市申请,中金公司与国联证券国际担任联席保荐人。
该公司此前尚未向港交所递交IPO申请书,本次为首次递表;其A股已于2025年10月在上交所主板上市,此番赴港意在搭建“A+H”双平台。
资料显示,超颖电子是全球知名的高端印制电路板(PCB)制造商,亦是全球领先的车载PCB供应商之一,产品涵盖双面板、多层板及HDI板(高密度互连板),生产基地位于湖北黄石、江苏昆山及泰国巴真府。
据弗若斯特沙利文资料,以销售收入计,超颖电子2026年上半年位列全球车载PCB市场第六、车载HDI板市场第一,内存模块PCB及AI数据存储PCB均排名全球第三。
汽车电子是公司的业务基石,亦为公司最大的应用板块,占2026年上半年总收入的51.4%。数据存储、通信及AI服务器是公司两大增长曲线,收入占比逐年提升,分别提升至2026年上半年的15.8%及10.0%。
根据此前披露的A股招股书,超颖电子的客户名单质量较高,深度绑定了大陆汽车、博世、法雷奥、安波福等全球顶级Tier 1汽车零部件供应商,以及特斯拉等新能源车企。其产品最终应用于宾利、保时捷、奔驰、宝马等终端品牌,在传统燃油车和新能源汽车的多个核心系统中均有应用。
业绩层面,超颖电子收入持续增长,但短期利润严重承压。其收入由2023年的36.56亿元(人民币,下同)增至2024年的41.24亿元,2025年升至47.52亿元;净利润则由2.66亿元、2.76亿元回落至2.31亿元,净利润率由7.3%逐年下滑至4.9%。2026年上半年,公司收入29.12亿元,同比增长33.3%,但毛利率由上年同期的22.0%降至15.2%,并由盈转亏,录得净亏损1.91亿元。
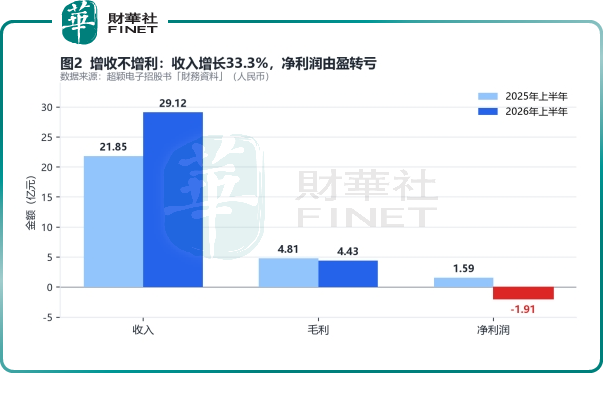
招股书显示,亏损主因有三:一是外汇由盈转亏,2026年上半年录得外汇差额亏损1.71亿元,上年同期录得收益4018.9万元;二是研发开支、行政开支、财务成本等都同比录得上升;三是覆铜板、铜箔等关键原材料涨价,泰国基地自2024年第四季度投产以来仍处爬坡阶段。
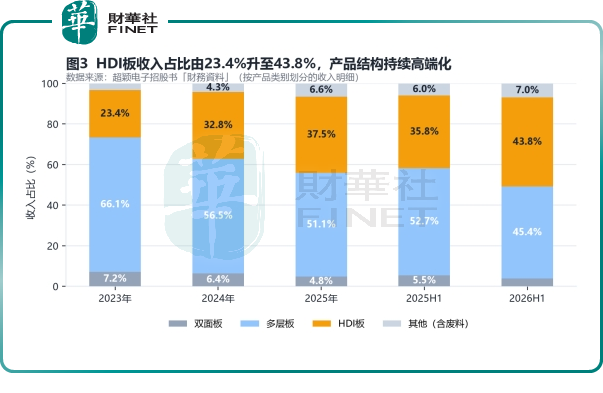
产品结构上,HDI板收入占比由2023年的23.4%升至2026年上半年的43.8%;多层板收入占比则由66.1%降至45.4%,毛利率则由19.3%大幅收窄至4.5%。
风险指标亦值得关注。公司经营活动所得现金流量净额由2023年的8.18亿元降至2026年上半年的0.66亿元;计息银行借款及租赁负债由2023年末的18.78亿元增至2026年6月末的49.09亿元,负债资产比率由68.7%升至75.6%。截至2026年6月末,公司现金及现金等价物为10.93亿元。
股权方面,截至2026年9月14日,控股股东DEH通过其直接持有的376,277,619股A股行使公司约86.10%表决权,其由定颖电子全资拥有,而定颖电子最终由中国台湾证券交易所上市的定颖投控(3715)全资拥有。
对于本次H股募资净额用途,公司拟用于产能扩张及升级、研发投入及一般企业用途。