【IPO前哨】3D视觉龙头奥比中光(688322.SH)冲刺港股,29%市占率下的成长考题

财华社讯,据港交所披露易资料,机器人3D视觉龙头奥比中光(688322.SH)已于2026年9月24日首次向港交所主板递交上市申请,联席保荐人为高盛与海通国际。
奥比中光已于2022年7月在上交所科创板上市,若本次发行完成,公司将形成“A+H”双平台架构,成为又一家实现两地上市的机器人赛道企业。
事实上,过去两年来,踩上机器人风口的奥比中光备受资本青睐,其股价迄今累计涨幅超过300%,目前总市值约人民币370亿元。此次赴港,能否延续A股的估值热度,成为市场关注焦点。
全球机器人3D视觉第一
奥比中光成立于2013年1月,其将自身定位为全球3D视觉感知解决方案的领导者和先行者,并正在构建面向物理AI及机器人智能时代的基础感知入口、数据基座及交付平台。
经过多年发展,奥比中光已成为机器人3D视觉感知赛道的王者。根据弗若斯特沙利文的资料,按2025年收入计,公司于全球机器人3D视觉感知市场排名第一,市场份额为29.0%;同期公司还是全球最大的机器人3D视觉感知传感器提供商、全球最大的专用消费级3D扫描仪解决方案制造商,以及全球生物识别支付终端最大的传感器提供商。
公司客户十分广泛,截至2026年6月30日,公司累计服务全球超过7,000名客户,其中机器人公司超过1,000家。
支撑这一客户规模的,是公司覆盖传感器与整机方案两大分部的产品矩阵。其中,传感器是核心品类,涵盖Gemini、Astra、Femto及Physis等系列,采用自研深度引擎芯片与全栈光学技术;整机及方案则是可直接部署的完整设备,包括消费级及工业级3D扫描仪、集成结构光传感器与生物识别算法的支付终端,以及面向物理AI数据采集的无本体数据采集套件。
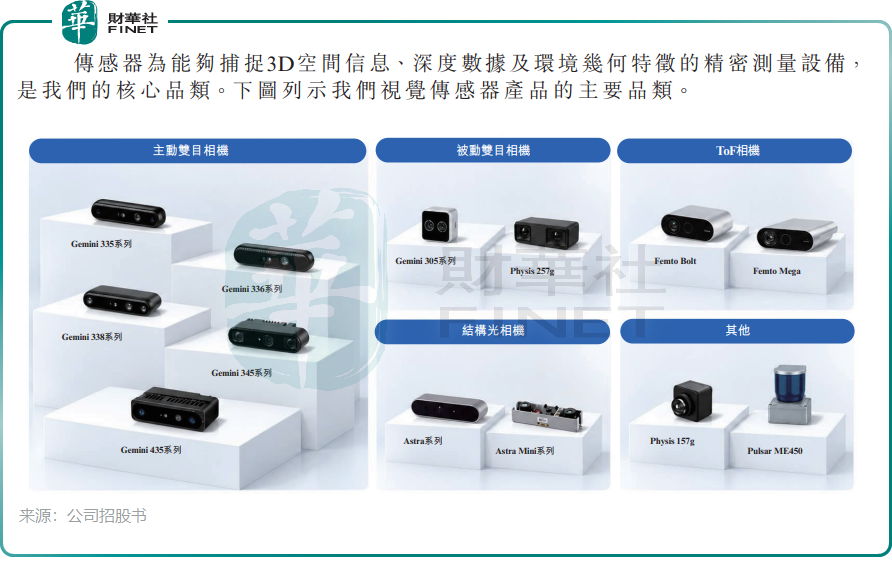
公司称其已掌握双目、结构光、ToF等主要3D感知技术路线,形成覆盖光学设计、芯片设计、算法、系统、软件与工程量产的全栈平台。这一平台能力正持续转化为新品落地:2026年8月,公司推出数据采集套件,推出后不到两个月已有超过100名客户下单;同月发布的Physis系列,将其感知覆盖范围延伸至纯视觉路线。
从行业空间看,物理AI正是奥比中光着力讲述的主线。弗若斯特沙利文数据显示,全球物理AI市场已由2021年的约2,888亿元(人民币,下同)增长至2025年的约6,283亿元,期间复合年增长率21.4%,预计2030年前达到约19,315亿元,2026年至2030年复合增速25.9%。作为其中的感知入口,全球机器人3D视觉感知市场规模2025年约6亿元,预计2030年增至约117亿元、2035年进一步增至约1,520亿元,2026年至2030年预计复合年增长率达84.4%。
竞争格局上,奥比中光所处的机器人3D视觉感知、具身智能数据采集设备及专用3D应用设备市场竞争激烈且瞬息万变,参与者既有具备多技术路线与规模化量产能力的综合型供应商,也有聚焦特定技术或应用场景的专业化厂商;随着机器人应用日趋复杂,具备全栈能力、更宽产品组合与大规模交付经验的企业被认为将获得更大优势。
收入停滞背后:高毛利传感器放量,低毛利整机收缩
作为一家正从“传感器供应商”向“物理AI基础设施平台”延伸的企业,奥比中光的收入表现却并非一路坦途。
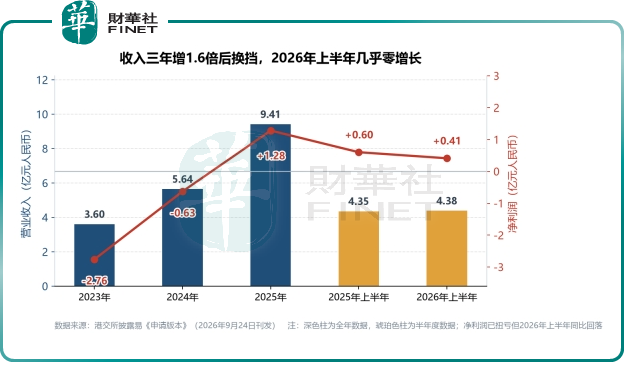
招股书显示,公司收入由2023年的3.6亿元增至2024年的5.64亿元、2025年的9.41亿元,两年增速分别为56.8%与66.7%;但2026年上半年收入4.38亿元,同比仅增长0.5%,增长明显换挡。
与此同时,公司盈利质量仍较依赖非经营性收益,客户集中度高,现金流波动明显,这些隐忧并未随收入规模扩大而消散。
公司利润端走出了一条先亏后盈的曲线:2023年、2024年分别净亏损2.76亿元与6289.9万元,2025年实现净利润1.28亿元;2026年上半年净利润4078.6万元,同比减少31.7%。
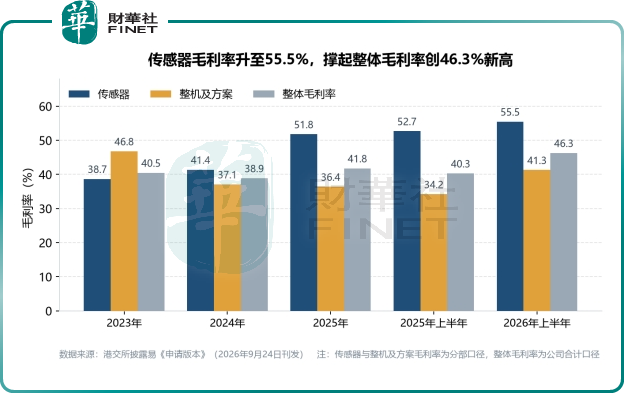
毛利率则由2023年的40.5%经2024年的38.9%、2025年的41.8%升至2026年上半年的46.3%,2024年的下滑主要由于低利润率支付终端销售增加,2025年的回升则来自新推出的高端传感器等高利润率产品放量。
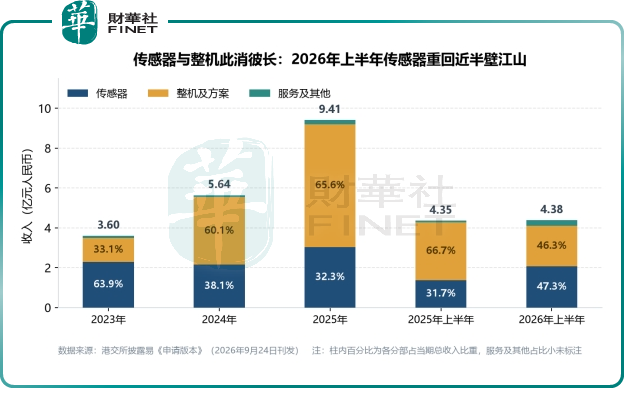
毛利率的走高,与收入结构的切换密切相关。分部的此消彼长,恰好解释了收入为何停滞:2026年上半年,传感器收入2.07亿元,同比增长50.0%,占总收入比重由上年同期的31.7%提升至47.3%;整机及方案收入2.03亿元,同比减少30.1%,占比由66.5%降至46.3%。
销量与均价进一步揭示了这条切换路径:对比2025年上半年及2026年上半年,公司传感器销量由34.8万件增至54.5万件,平均售价由每件397元微降至380元;整机及方案销量由54.0万件降至21.3万件,平均售价却由每件537元升至950元。
分部毛利率的分化同样明显。传感器毛利率由2023年的38.7%一路升至2026年上半年的55.5%,2025年上半年为52.7%;整机及方案毛利率则由2023年的46.8%降至2025年的36.4%,2026年上半年回升至41.3%。高毛利的传感器收入占比提升,是整体毛利率创下往绩新高46.3%的直接原因。
奥比中光账上现金充裕,但现金流波动。
得益于2026年上半年融资活动净流入9.4亿元(主要来自2026年6月完成的A股私人配售),截至2026年6月30日,公司现金及现金等价物回升至12.21亿元,资产净值为40.10亿元。
经营活动现金流方面,2023年、2024年,奥比中光分别净流出1.6亿元与8634.1万元,2025年转为净流入8272.5万元,2026年上半年为1391.2万元、同比减少83.5%。
前五大客户贡献超六成
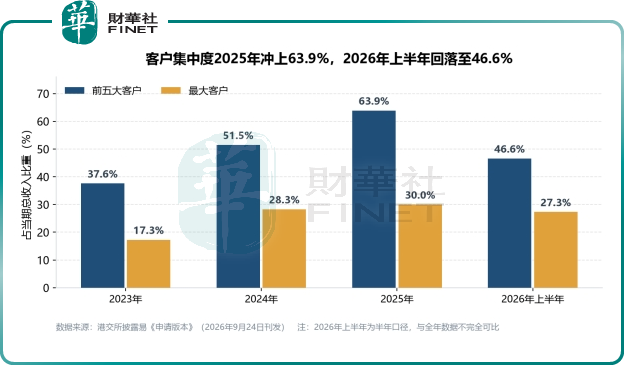
奥比中光面临较高的客户集中度。2023年、2024年、2025年及2026年上半年,公司来自前五大客户的收入分别占总收入的37.6%、51.5%、63.9%与46.6%,其中最大单一客户的贡献由2023年的17.3%升至2025年的30.0%,2026年上半年为27.3%,较2025年的峰值已回落2.7个百分点。
公司绝大部分收入来自直销,客户多元化的缓冲空间有限。相比之下,供应端则相对分散,同期前五大供应商采购额占总采购额的24.4%、18.9%、19.9%与22.4%,对单一供应商的依赖度较低。
招股书列示的主要风险包括:过往业绩及增长未必反映未来表现,所处技术及产品快速迭代,行业竞争激烈,重大研发投资可能对盈利能力与经营现金流量造成不利影响,以及公司过往曾录得净亏损与经营活动现金流出净额等。
尽管存在上述风险,公司此次募资仍拟投向五个方向:加强研发及产品创新实力、现有生产设施的建设升级与扩展、扩大全球市场覆盖、围绕核心技术在物理AI价值链上进行战略投资及收购,以及营运资金及一般企业用途。