【百强透视】解禁来袭!长光辰芯(03277.HK)股价持续承压

9月25日,大盘整体走弱,国产高端CMOS图像传感器厂商长光辰芯(03277.HK)同步承压下行,收盘报74.4港元/股,跌幅3.31%。
上市至今,长光辰芯走出典型“过山车”行情。公司2026年4月17日登陆港交所主板,发行价39.88港元。上市初期受到资金热烈追捧,股价最高冲高至116.713港元;热度退潮后迎来深度回调,7月底最低下探57.05港元;8月迎来一波短暂修复反弹,进入9月再度重回回调通道,股价震荡特征十分显著。
市场另一大关注点来自即将到来的基石股份解禁,为后续股价走势增添不确定性。
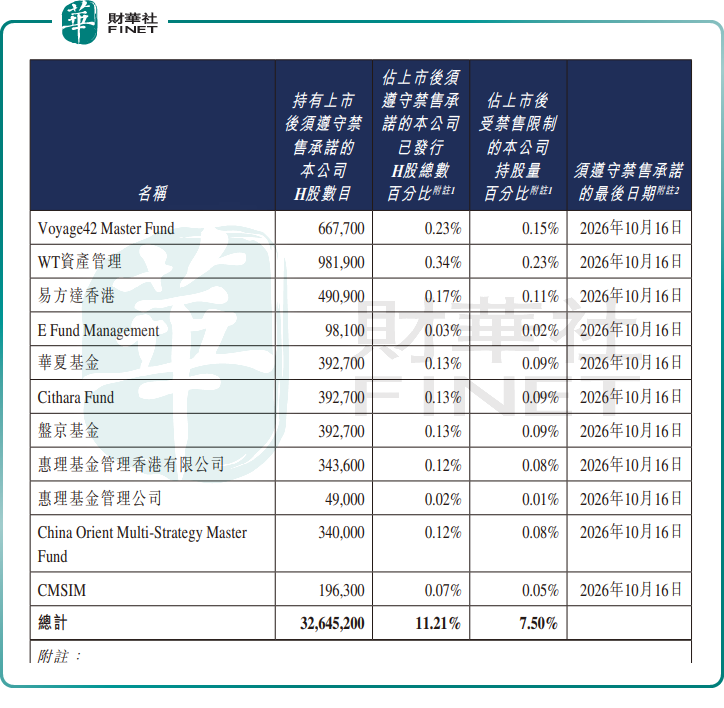
根据公告,基石投资者所持限售股份禁售期将于2026年10月16日(星期五)届满,10月19日(星期一)正式解禁流通。本次解禁规模合计3264.52万股,占上市后受禁售限制股本的7.5%。参与认购的基石阵容涵盖多家海外资管、公募基金以及产业资本等机构,锁定期结束后存在减持兑现诉求,市场对解禁带来的短期抛压抱有担忧。
基本面层面,长光辰芯是国内稀缺的高端CIS厂商,专注CMOS图像传感器研发,提供传感器产品及定制化解决方案,产品覆盖工业成像、科学成像、专业影像、医疗成像等高门槛应用领域。
2026年上半年,公司交出高增长成绩单,营收达6.41亿元,同比增长78.4%;归母净利润2.50亿元,同比大幅增长197.2%;经调整净利润2.85亿元,同比上涨127.2%;毛利率由去年同期62.2%提升至68.7%。
业绩高速增长,其核心驱动力来自工业成像赛道需求爆发,锂电池检测、PCB检测等下游细分领域订单持续放量;此外,公司与徕卡达成战略合作,有望打开全球专业影像市场的增长空间。
在国产替代浪潮之下,工业、科学成像CIS赛道具备广阔成长空间,公司技术壁垒突出,中期业绩已经印证自身成长逻辑。
但风险同样不容忽视:高端图像传感器研发投入高昂,下游工业资本开支波动、客户漫长的验证周期,均会对业绩节奏形成扰动,同时还存在新产品导入不及预期的潜在风险。叠加10月中旬解禁窗口到来,次新股筹码结构或将重构,短期股价波动会进一步放大;半导体板块内部资金轮动,也会持续压制估值水平。
另值得一提的是,第十三届港股100强评选筹备工作正稳步推进。长光辰芯作为港股稀缺的工业CIS硬科技标的,中期业绩爆发,赛道成长空间可观;但次新股股价大起大落,即将迎来大规模基石解禁,业务结构存在集中化问题,上述短板或将对其榜单综合评分形成制约。