【IPO前哨】寅家科技递表港交所:三年营收增逾三倍,智驾供应商押注第二曲线

9月27日,据港交所披露易,上海寅家电子科技股份有限公司(以下简称“寅家科技”)向港交所主板递交上市申请,申请版本(第一次呈交)当日同步刊载于披露易。
整体协调人公告显示,公司已委任国泰君安证券(香港)有限公司为独家保荐人兼整体协调人。
寅家科技成立于2013年,是一家专注智能驾驶、智能座舱及通用机器人解决方案及产品研发销售的智能化解决方案供应商,按2025年收入计,其在中国所有智能驾驶及视觉安全解决方案供应商中排名第九,于国内供应商中排名第五(弗若斯特沙利文)。
近年来,智能驾驶产业链公司赴港上市步伐加快,寅家科技此番递表,令港股智驾供应商阵营再添新面孔。
三年营收增逾三倍,智能驾驶仍是基本盘
招股书显示,2023年至2025年,公司收入分别为1.11亿元(人民币,下同)、2.29亿元及4.81亿元,三年复合年增长率达108.4%;2026年上半年收入3.36亿元,较上年同期的1.27亿元增长逾1.6倍。
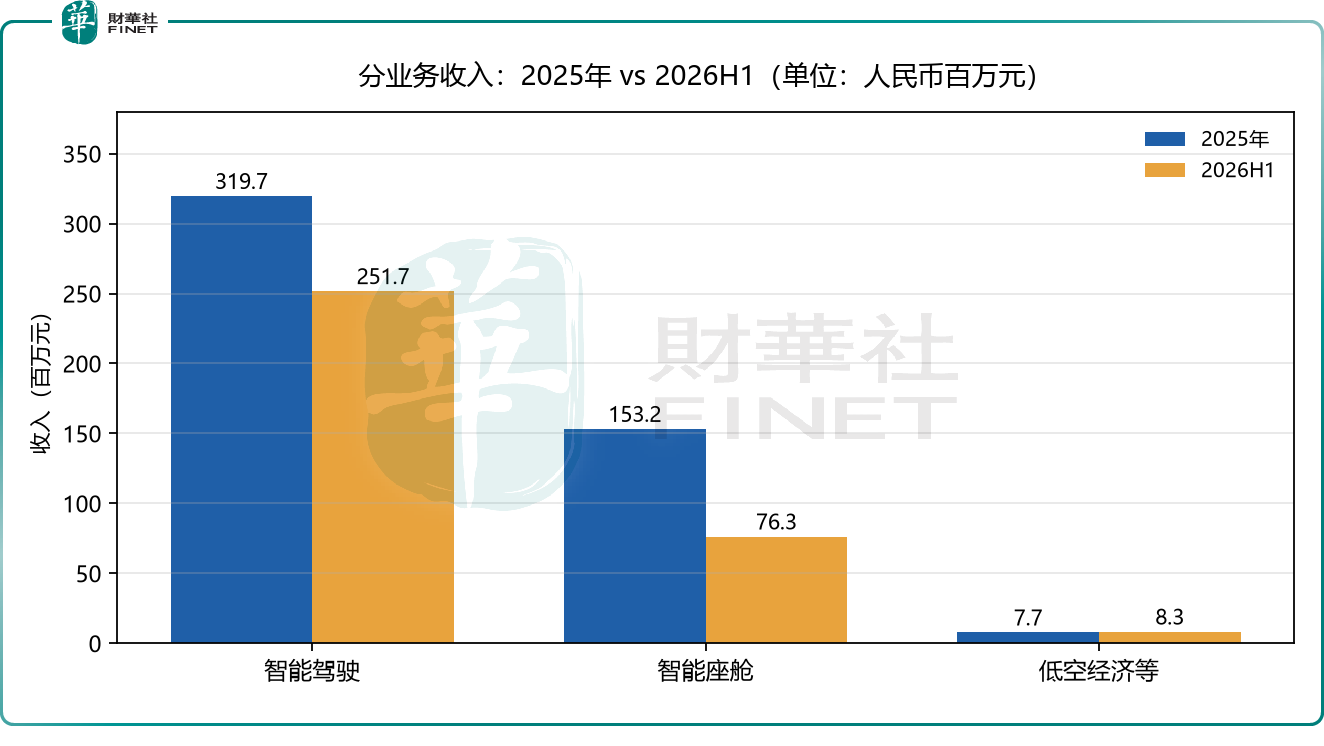
收入高增背后,智能驾驶解决方案始终是基本盘——2023年、2024年、2025年及2026年上半年,智能驾驶收入分别为8941万元、1.12亿元、3.20亿元及2.52亿元,占总收入比重分别为80.8%、48.9%、66.5%及74.9%(如图2所示)。
公司以自研VT-Navigara技术平台为底座,向上游采购车规级芯片、结构模组、镜头、PCB等关键零部件,采用融合国产及进口芯片的灵活平台策略,向下游整车厂及一级供应商交付软硬件一体化方案。智能驾驶产品线覆盖AEB、ACC、APA、RPA等主流辅助驾驶功能,智能座舱方案涵盖舱内监控系统(DMS/CMS)及智能照明(SL)。
据招股书,其解决方案及产品已应用于中国全部十大OEM的车型,以及全球十大OEM中七家的车型。截至2026年6月30日,公司客户总数达77名,2023年至2026年上半年新定点项目分别为8个、19个、25个及20个。
据弗若斯特沙利文资料,公司是国内少数具备驾驶座舱协同及全栈自研能力的汽车智能解决方案供应商之一,2024年获工业和信息化部认定为国家级“专精特新小巨人”企业。
盈利能力方面,公司整体毛利率由2023年的20.3%降至2024年的10.0%、2025年的12.3%,2026年上半年回升至17.8%。智能驾驶方案毛利率长期处于10%上下的低位(2026年上半年15.2%),智能座舱毛利率则由2024年的9.8%修复至2026年上半年的25.8%,成为整体毛利率回升的重要支点。
费用端,公司研发开支占收入比重由2023年的25.2%降至2026年上半年的7.4%,销售及营销开支占比同期由8.0%降至4.0%,经营开支占收入比重由51.8%降至21.6%,规模效应逐步显现。截至2026年6月30日,公司研发团队共有153名专职雇员,其中64.1%拥有学士学位、16.3%拥有硕士学位。
值得留意的是,公司仍处亏损区间,但亏损幅度显著收窄:2023年、2024年、2025年及2026年上半年净亏损分别为4676万元、1.08亿元、9576万元及3511万元;经调整亏损净额(剔除可赎回金融负债财务成本及客户关系摊销后)由2023年的4022万元收窄至2026年上半年的375万元,经调整亏损率由36.4%降至1.1%(如图1所示)。主要财务数据摘要见表1。
|
指标 |
2023年 |
2024年 |
2025年 |
2026H1 |
|
收入(人民币百万元) |
110.6 |
229.2 |
480.6 |
336.3 |
|
毛利率 |
20.3% |
10.0% |
12.3% |
17.8% |
|
期内亏损(人民币百万元) |
(46.8) |
(107.6) |
(95.8) |
(35.1) |
|
经调整亏损净额(人民币百万元) |
(40.2) |
(78.2) |
(58.1) |
(3.7) |
|
经调整亏损率 |
(36.4%) |
(34.1%) |
(12.1%) |
(1.1%) |
表1 主要财务数据摘要(数据来源:招股书申请版本,人民币百万元)
并购座舱、试水低空,寻找第二增长曲线
在智驾主业之外,寅家科技正通过并购与跨界扩张业务半径。
2024年4月,公司完成对上海宇宙的收购,切入智能座舱解决方案研发及销售,当年智能座舱收入即由2023年的2123万元跃升至1.17亿元,占总收入比重一度升至51.1%;2025年及2026年上半年,智能座舱收入分别为1.53亿元及7629万元,占比31.9%及22.7%。
2025年11月,公司进一步推出无人机低空经济解决方案,2025年及2026年上半年分别售出3.96万套及3.92万套,实现收入769万元及824万元,平均售价由194.4元提升至210.4元;该业务与VT-Robotics系列共同构成面向低空经济、农业机器人及通用机器人的新业务叙事。
客户结构方面,公司对大客户依赖持续缓解:前五大客户收入占比由2023年的93.2%降至2024年的60.1%、2025年的51.7%及2026年上半年的54.7%,单一最大客户占比由47.5%降至14.8%。公司客户主要包括国内外汽车整车厂及一级供应商,部分客户同时为公司原材料及零部件供应商,公司披露该等重叠交易按个别基准磋商,属行业多层供应链下的常见情形。
股权与融资层面,陈寅仁先生为公司董事会主席、执行董事兼首席执行官,通过稳捷芜湖(持股约36.02%)、上海陛捷(10.76%)及稳正赞诚(1.18%)等主体构成控股股东集团。上市前公司累计完成多轮融资,投资者包括乌镇正海、深圳高新投、荣昌科技等,资金主要用于智能驾驶、智能座舱研发及海外市场拓展。2026年8月完成最后一轮融资后,公司投后估值达约人民币27.8亿元。
风险与观察
寅家科技本次递表,亦有几处值得留意的看点。
其一,公司面临较大的负债压力:截至2026年6月30日,公司负债净额3.36亿元,流动负债净额5.63亿元,主要与上市前投资附带的可赎回金融负债及业务扩张的经营开支有关,其中可赎回金融负债附带的投资者赎回权利将于上市时终止,相关负债将重分类至权益科目,但业务扩张形成经营性负债仍然存在;
其二,智能驾驶方案毛利率仍处低位,行业竞争激烈,下游整车厂议价能力强,定价承压或持续影响盈利;
其三,2026年上半年智能驾驶收入占比回升至74.9%,业务集中度较高,且汽车行业存在季节性波动,上半年交付及收入通常偏低,不宜以半年度数据线性外推全年。
小结
对港股市场而言,寅家科技所处的智能驾驶赛道正处于从L2级辅助驾驶向高阶功能渗透、并向低空经济与具身智能延伸的窗口期。公司2023年至2025年收入复合增速逾100%,2026年上半年经调整亏损率已收窄至1.1%,后续能否通过聆讯、何时启动招股、低空经济与机器人业务能否兑现第二增长曲线,是市场观察其上市进程的关键变量。