【IPO前哨】传音控股(688036.SH)通过港股聆讯:如何讲好AI新故事?

据港交所披露易,9月25日,在A股上市的“非洲手机之王”传音控股(688036.SH)披露聆讯后资料集,意味着公司已通过港交所主板上市聆讯,距离H股发行上市仅一步之遥。
聆讯后资料集显示,公司已委任中信证券为独家保荐人,摩根大通担任财务顾问,还有中金公司、海通、德意志银行同为财务顾问。
传音控股是一家智能终端产品和移动互联网服务提供商,以手机为核心开展设计、研发、生产、销售与品牌运营。据弗若斯特沙利文资料,按2025年收入计,公司在全球手机市场排名第八,市场份额1.7%,旗下拥有TECNO(专注中高端)、Infinix(面向年轻消费者)、itel(主打性价比)三大手机品牌,被市场称为“非洲手机之王”。
公司A股自2019年9月在科创板上市(股票代码688036),本次通过聆讯后,若H股成功挂牌,将形成“A+H”双资本平台,亦为港股消费电子板块再添一家大体量标的。
手机基本盘历经周期考验,2026年重启增长
传音控股当前正处于从功能机向智能机、从硬件向移动互联网服务、从手机向物联网产品的多元化转型期。短期业绩受存储芯片价格周期和市场竞争影响波动较大,但2026年已显现复苏迹象。
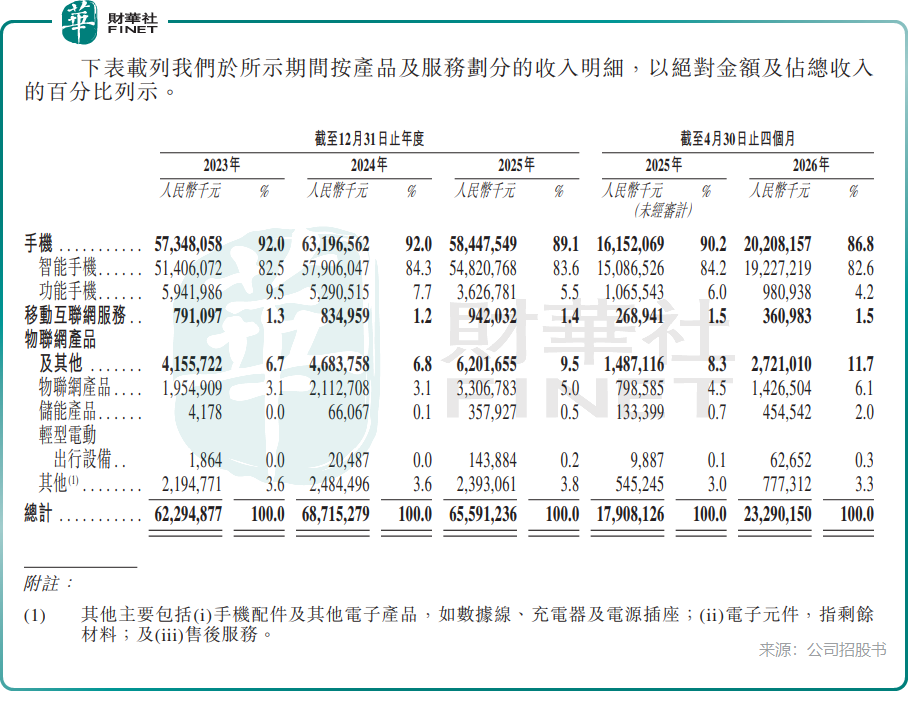
2023年至2025年,传音控股收入分别为623.0亿元(单位:人民币,下同)、687.2亿元及655.9亿元,2024年同比增长10.3%,2025年回落4.5%;2026年前四月收入232.9亿元,同比增长30.1%。
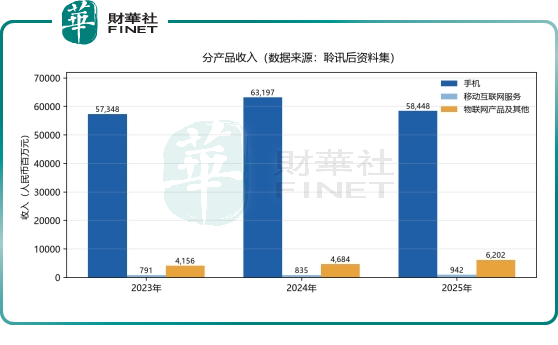
公司收入仍以手机为绝对主力:2025年手机收入584.5亿元,占总收入89.1%,其中智能手机548.2亿元、占比83.6%;移动互联网服务收入9.4亿元、占比1.4%;物联网产品及其他收入62.0亿元、占比9.5%。
地区结构上,2025年非洲市场收入247.5亿元、占比37.7%,新兴亚太市场239.0亿元、占比36.4%,两者合计逾七成,中东、拉美、中欧及东欧占比分别为9.4%、8.0%及5.4%。公司通过2900多家经销商覆盖全球100多个国家和地区,2025年前五大客户收入占比13.4%、最大客户占比3.1%,客户高度分散。
盈利端,公司毛利率由2023年的23.2%降至2024年的20.9%、2025年的18.7%,2026年前四月回升至21.9%;净利润2023年、2024年、2025年分别为55.9亿元、56.0亿元及26.1亿元,净利率由9.0%降至4.0%,2026年前四月净利润同比大增超120%至13.61亿元。
2025年业绩回落,主因存储芯片采购成本上升:公司为应对涨价放缓出货步伐,智能手机销量同比减少9.1%,功能手机销量减少23.9%;中欧及东欧市场竞争加剧亦令该地区收入减少36.1%,拉丁美洲收入减少23.7%。进入2026年,行业性提价落地,公司量价结构显著改善:2026年前四月智能手机销量2725.2万部,虽同比减少,但平均售价由上年同期每部538.8元升至705.5元,涨幅逾三成,带动收入重回双位数增长。
生产与研发端,公司采用内部生产与ODM/OEM供应商相结合模式,截至2026年9月17日在重庆、深圳、南昌、无锡、孟加拉国及埃塞俄比亚拥有六个生产基地,2025年智能手机产能利用率82.3%;截至2026年4月30日,公司在国内外获授逾3000项专利(含1400多项发明专利)。公司研发开支占收入比重由2023年的3.6%升至2026年前四月的4.6%,费用投入持续加大。
募资重注AI,第二增长曲线叙事成形
本次H股募资的募资投向,凸显公司对新增长引擎的押注。招股书显示,公司拟将募集资金主要投向AI相关技术研发及营销品牌建设两大方向。
其中,AI相关研发涵盖四大细分:(i)加强AI基础能力,包括投资AI大数据基础设施、开发针对新兴市场量身定制的AI小语言模型(涵盖本地化语言及混合语言沟通)、提升AI芯片能力以开发30亿参数小模型及AI声纹识别等设备内置AI能力;(ii)开发AI助手及AI智能体,支持多模态交互并为多语言、离线或混合连接、本地化任务等新兴市场场景提供主动式服务;(iii)升级专有的传音OS,将AI整合至操作系统各层级,实现智能资源调度、增强电源管理及个性化交互;(iv)加强AI成像能力,开发适用于新兴市场多样化光线环境的AI成像算法,并投资芯片、传感器及摄像头模组等关键成像技术。
公司亦披露拟与上海一所顶尖大学开展研究合作,涵盖视觉基础模型加速、多人在场对话中识别个别发言人等前沿课题。
第二增长曲线方面,公司移动互联网服务与物联网业务已初具规模:移动互联网服务依托传音OS通过应用预装、分发及广告变现,2025年收入9.4亿元,毛利率高达80.0%,盈利质量显著优于硬件业务;物联网产品及其他2025年收入62.0亿元、占比9.5%,毛利率由2023年的18.1%升至2026年前四个月的22.2%,涵盖笔记本电脑、平板、智能手表、TWS耳机、智能电视及厨房电器等品类,储能产品(混合逆变器、锂电池模组、便携储能系统、光伏模组)亦于2025年录得收入3.6亿元。
风险与观察
传音控股此番冲刺港股,亦有几处值得留意。
其一,存储芯片成本压力犹存:存储芯片占公司已售存货成本的比重,由2023年的20.9%升至2025年的28.0%,2026年前四个月更达48.4%;公司为锁定成本战略性增加采购,存货由2025年末的89.0亿元增至2026年7月末的177.55亿元,增幅近一倍,若后续价格回落或需求不及预期,存在存货减值与现金流占用压力。
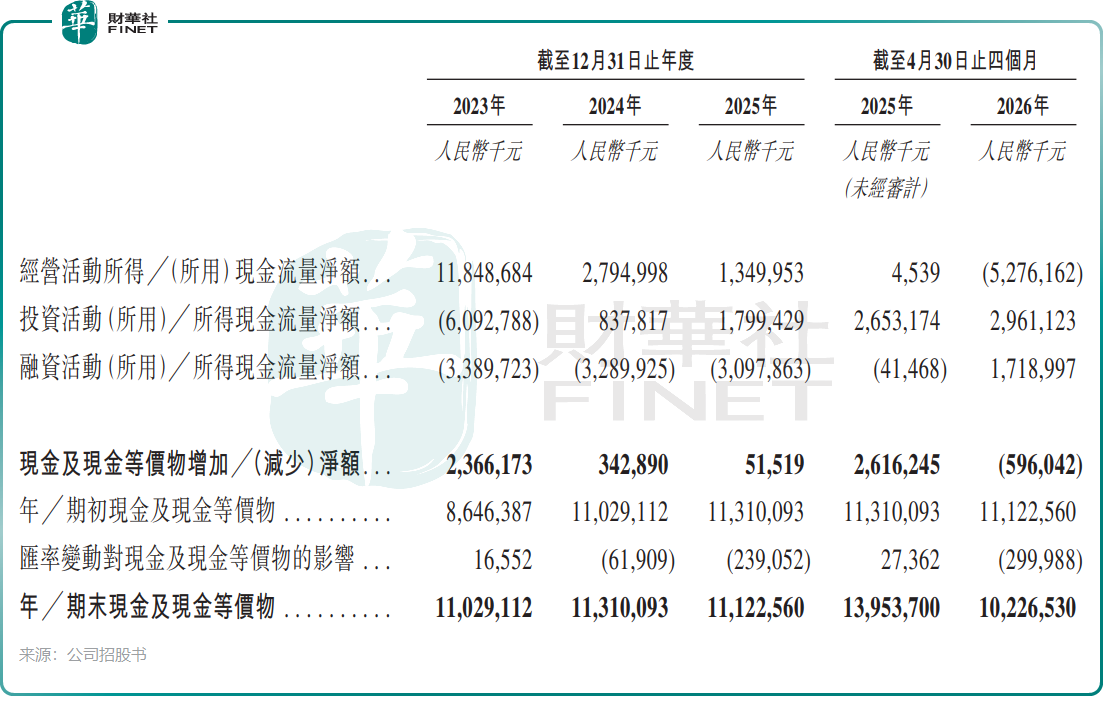
其二,现金流承压:经营活动现金流由2023年、2024年的净流入118.5亿元、27.9亿元,降至2025年的13.5亿元,2026年前四月转为净流出58.7亿元;期末现金及现金等价物由2025年末的111.2亿元降至2026年4月末的102.3亿元。
其三,盈利波动明显:2025年净利润同比减少53.5%,公司提示过往财务表现未必指示未来,收入及净利润日后或会减少。
其四,合规与地缘风险:公司产品销往多个受美国、欧盟或联合国制裁的地区,公司称相关销售不构成一级制裁活动,但仍需关注出口管制与地缘政治变化;公司亦提示新兴市场汇率波动影响其他收益净额。
小结
对港股市场而言,传音控股是少有的“非洲手机之王”标的:手机基本盘贡献稳定现金流与高分红(2025年宣派股息26.2亿元,2026年5月及8月又分别宣派年度股息10.4亿元、中期股息9.2亿元),AI研发投入与移动互联网、物联网、储能等新业务则提供估值弹性。公司能否顺利启动招股、H股定价几何,以及AI叙事能否兑现为业绩增量,将是市场观察其港股之旅的关键变量。