【IPO追踪】传音控股(02636.HK)今起招股,比亚迪等基石认购12.46亿港元

10月7日,传音控股(02636.HK)正式启动港股招股,成为又一家实现“A+H”两地上市的消费电子企业。
公司拟全球发售8664.83万股H股,其中香港公开发售占10%,国际发售占90%,另有15%超额配股权。发售价区间为每股35.30港元至38.80港元,每手买卖单位100股,入场费约3919.13港元。招股期为10月7日至10月12日,预期定价日为10月13日,H股将于10月15日在联交所主板挂牌交易,中信证券担任独家保荐人。
11家基石认购12.46亿港元,比亚迪、联发科在列
传音控股本次发行引入11家基石投资者,合计认购金额约12.455亿港元,按发售价中位数37.05港元计算,对应认购约3361.64万股,占全球发售股份的比例约38.8%。
公司的基石投资者包括新加坡政府投资公司(GIC)、易方达基金、比亚迪(01211.HK)全资附属公司金兴环球、Millennium、才华资本、奇点资产、中银理财、江波龙(09976.HK)、联发科全资拥有的Digimoc、宏芯宇香港及科宇盛达,所有基石股份均设有6个月禁售期。
值得注意的是,基石投资者中产业资本占比突出。比亚迪、联发科、江波龙均为传音控股产业链上下游的重要企业,其中江波龙为存储芯片供应商,联发科为手机芯片供应商,比亚迪则在智能汽车领域与传音存在潜在协同空间。这种“产业+财务”的基石结构,既体现了产业链对传音控股的认可,也为上市后股价稳定提供了支撑。
“非洲手机之王”的全球版图
传音控股的前身成立于2013年,总部位于深圳,是全球知名的智能终端产品和移动互联网服务提供商。公司旗下拥有TECNO、itel、Infinix三大手机品牌,深耕非洲、南亚、东南亚、中东和拉美等新兴市场。
据公开资料,传音控股在非洲手机市场份额连续多年位居第一,2025年在非洲市场的智能手机销量近4000万部,创历史新高。全球手机出货量方面,传音控股长期稳居前五,2025年全年出货量约1.69亿部。
除手机业务外,传音控股还积极拓展移动互联网业务,旗下Boomplay音乐流媒体平台在非洲市场拥有超过1亿用户,是非洲最大的音乐流媒体平台之一。公司同时布局家电、配件等多元化业务,试图打造“智能终端+移动互联”的生态闭环。
业绩波动大,2026年前四月强势回升
财务数据显示,传音控股近年业绩面临较大压力。2023年至2025年,公司营收分别为622.95亿元(人民币,下同)、687.15亿元和655.91亿元,2025年同比下降4.55%;期内利润分别为55.87亿元、55.97亿元和26.05亿元,2025年同比大幅下降53.5%。2026年前四月,公司实现营收232.9亿元,期内利润13.61亿元,同比均有所回暖。
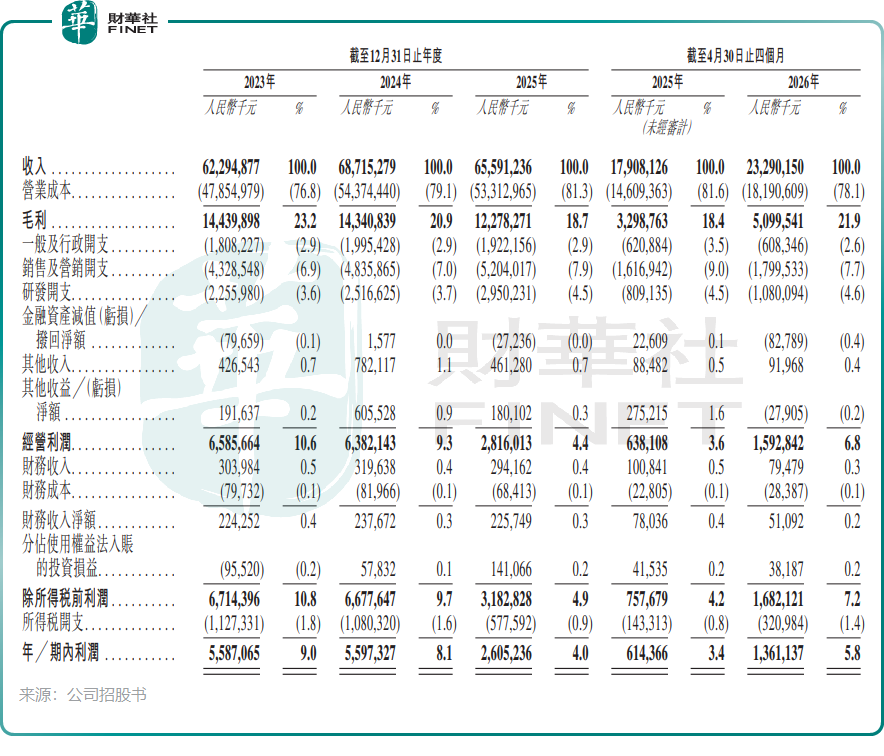
盈利能力方面,公司毛利率从2023年的23.2%下降至2025年的18.7%,2025年净利率仅为4%。其中,手机业务毛利率从2023年的22.9%降至2025年的18%。
公司解释称,受市场竞争及供应链成本影响,存储等元器件价格上涨较多,对产品成本和毛利率造成较大影响。此外,2025年手机出货量较2024年的约2亿部有所下降,也是业绩承压的重要原因。
面对业绩压力,传音控股表示将减少低端产品销售占比,大幅加码200美元以上中高端市场,同时提升非手机业务收入占比,优化产品结构和盈利能力。
H股定价较A股折让,估值吸引力几何?
以发售价区间中位数37.05港元计算,传音控股本次H股发行对应市值约为427亿港元(折合人民币约365.6亿元)。而截至9月30日收盘,传音控股A股(688036.SH)股价约为53.8元人民币,对应A股市值约619亿元人民币。H股发行价较A股存在约31%的折让,这一折让水平在近期A+H新股中处于中等偏上水平。
从估值角度看,按2025年利润26.05亿元计算,H股发行价对应市盈率约为14.03倍,低于A股当前约19.7倍的市盈率。考虑到公司2026年上半年业绩已出现回暖迹象,若下半年盈利能力持续修复,当前估值或具备一定吸引力。
但需注意的是,手机行业竞争激烈,新兴市场消费能力波动较大,传音控股业绩复苏的持续性仍有待观察。
业绩复苏持续性待考,传音控股风险几何?
虽然业绩在2026年上半年显著回暖,但是传音控股面临多项潜在风险。
一是市场竞争风险,非洲及新兴市场手机竞争加剧,三星、小米等品牌持续加大投入,可能挤压公司市场份额;
二是供应链风险,存储芯片等关键元器件价格波动直接影响毛利率;
三是汇率风险,公司业务主要集中在非洲等新兴市场,当地货币汇率波动可能对业绩产生影响;
四是业绩复苏不及预期风险,2025年净利润大幅下滑后,能否持续回暖仍存在不确定性。