【百强透视】9月上旬以来反弹超1.3倍!白鸽在线(02672.HK)还能上车?

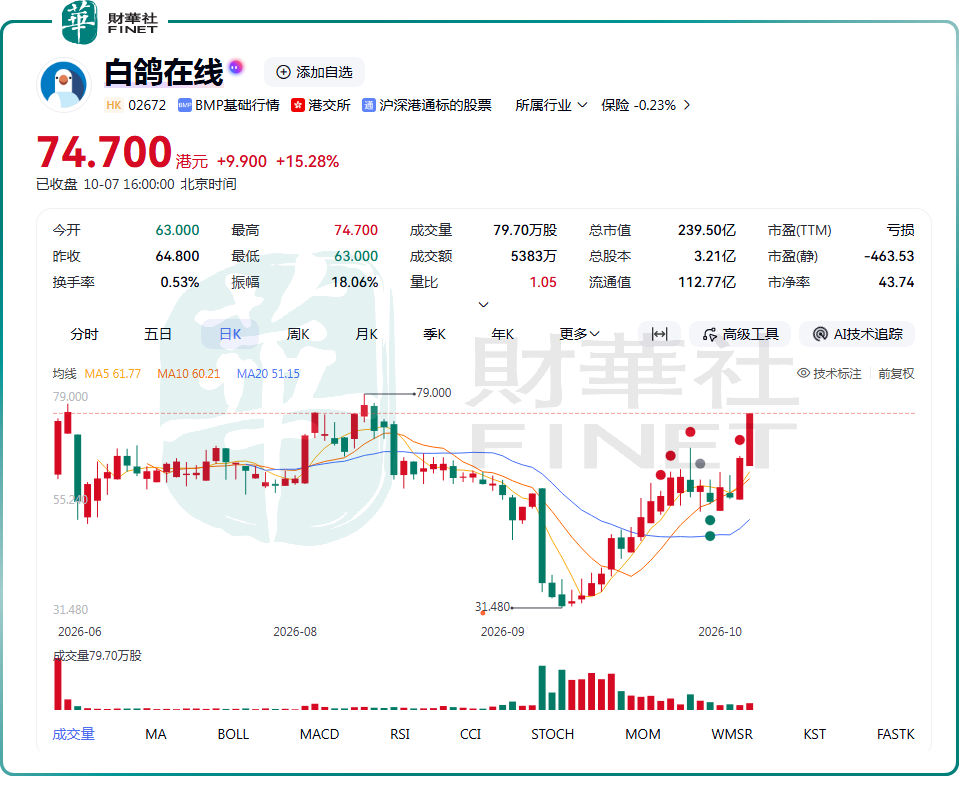
10月7日,白鸽在线(02672.HK)尾盘大幅拉升,收盘涨幅为15.28%,报74.7港元,较6月29日发行价15.6港元累计涨幅达3.8倍。
作为今年6月底登陆港股的次新股,其股价表现波动较大,自9月10日启动本轮行情以来,迄今累计涨幅已超134%。
H股全流通获批 流通筹码增加反成催化剂
本次股价异动的直接催化剂,是公司H股全流通计划进入实质推进阶段。9月28日,公司董事会已审议并批准将五名内资股股东所持1.7亿股非上市股份转换为H股,占公司已发行股本总额约52.91%。相关事项将提交10月16日召开的临时股东大会审议。
值得注意的是,市场通常将全流通解读为潜在的供给压力——流通盘扩大可能对股价形成压制。但白鸽在线反而选择上涨,这背后传递出两层信号:
其一,内资股股东以长期持有为导向,短期减持压力有限;其二,全流通后股票流动性将显著改善,有助于吸引机构投资者入场,对于纳入港股通等指数成分也有积极意义。换言之,市场更愿意将此解读为公司治理与市场化程度提升的标志,而非单纯的供给冲击。
场景险龙头的赛道稀缺性 撑起高估值溢价
从基本面来看,白鸽在线是国内领先的场景险科技公司。根据灼识咨询数据,按2025年总保费计,公司在中国第三方场景互联网保险中介中位列第一,市场份额3.1%。其核心业务模式是通过向金融机构、企业、政府等场景合作伙伴提供技术赋能的保险中介服务,从中获取佣金收入。
场景险赛道的核心吸引力在于两点:一是需求端的持续扩容——随着数字经济渗透加深,出行、消费、金融等场景的碎片化保障需求快速增长,场景险已成为保险行业增长最快的细分领域之一;二是公司的技术壁垒——通过保险科技能力深度嵌入场景合作伙伴的业务流程,形成较强的客户粘性和转换成本。
但需客观看待高估值的风险。公司当前仍处于亏损状态,市值239.5亿港元对应的估值定价更多基于长期成长空间和赛道稀缺性,而非当期盈利能力。这一估值定价的隐含前提是公司收入能够持续高速增长并最终实现规模化盈利,任何增速放缓的信号都可能触发估值回调。
“次新股+保险科技”双标签 资金博弈属性较强
从交易层面看,白鸽在线同时具备“次新股”和“保险科技”双重热门标签,叠加流通盘相对有限,股价弹性较大。
投资者需要警惕几方面风险。第一,作为上市不足半年的次新股,公司业绩和商业模式的持续验证尚需时间,短期股价大幅偏离发行价后,估值消化的压力客观存在;第二,全流通股份正式转为H股后,如果后续出现股东减持,将对股价形成实际供给压力;第三,保险科技行业监管政策的边际变化也可能影响板块整体估值。
作为国内第三方场景险龙头,白鸽在线凭借赛道稀缺性和高速成长属性,上市后市值快速突破200亿港元,在2026年度港股百强评选中具备一定冲击潜力。但考虑到公司上市时间较短、盈利尚未兑现、估值偏高,其最终排名将取决于后续业绩释放节奏和估值消化程度。
港股100强评选活动自2012年举办以来,始终以科学的评价标准评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,拟将于2026年11月26日在香港会展中心举行颁奖盛典。更多评选信息及报名方式,请关注港股100强官方网站。