【IPO追踪】过聆讯!彤程新材(603650.SH)A股年内飙升70%,成色如何

据港交所9月16日披露,彤程新材(603650.SH)通过港交所主板上市聆讯,海通国际为独家保荐人。
根据资料,彤程新材的历史可追溯至1999年8月,此后于2018年6月登陆上交所主板。今年以来,其A股大涨近70%,截至2026年9月17日发稿时间,其市值约为454亿元人民币。
彤程新材是一家综合性新材料供应商,主要从事新型材料的研发、生产、营销、销售及分销。公司业务分为三大板块:轮胎用橡胶助剂及其他化工产品、电子材料、可完全生物降解材料。其中电子材料为近年核心增长引擎,涵盖半导体材料:半导体光刻胶、CMP抛光垫、高纯溶剂及EBR;显示面板材料:显示面板光刻胶、有机绝缘膜及发光材料。
根据弗若斯特沙利文报告,公司于2025财年在全球及中国轮胎用酚醛树脂橡胶助剂市场的销售收入均排名第一,市场份额分别为41.4%及45.9%。在电子材料领域,公司于2025财年在中国半导体光刻胶市场及中国薄膜电晶体(TFT)阵列光刻胶市场的销售收入排名中均位居本土供应商首位,市场份额分别为5.8%及26.2%。
业绩方面,2023年至2025年,彤程新材的收入分别为29.37亿元(人民币,下同)、32.63亿元、34.21亿元;年内利润分别为4.04亿元、5.34亿元、5.77亿元。
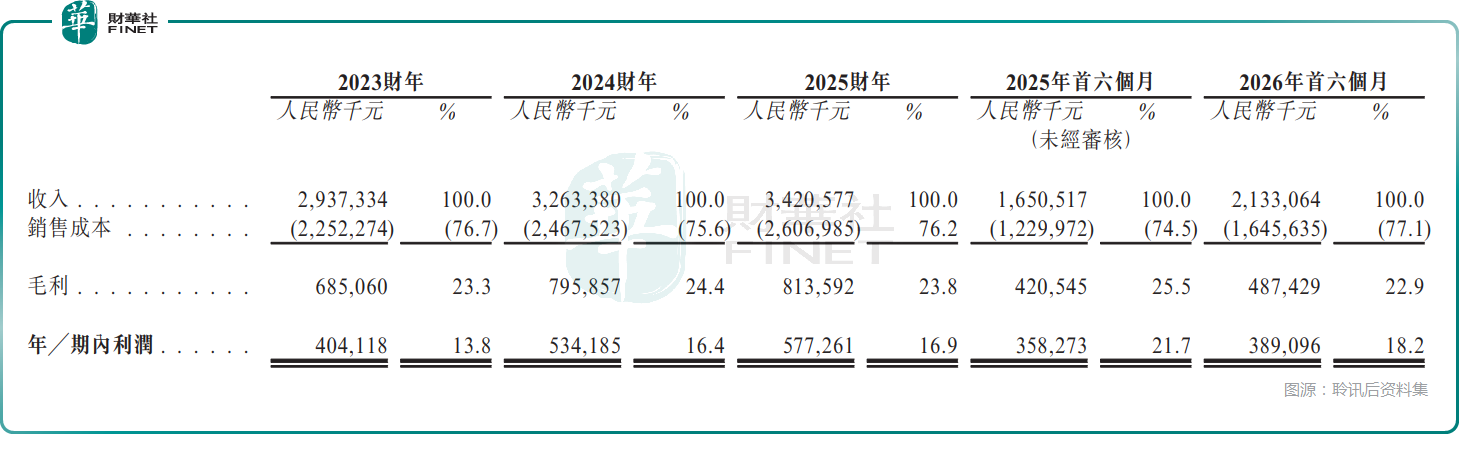
到了2026年上半年,公司收入21.33亿元,同比增长29.2%;实现净利润3.89亿元,同比增长8.6%。毛利率方面,2023年至2025年分别为23.3%、24.4%、23.8%,2026年上半年为22.9%。
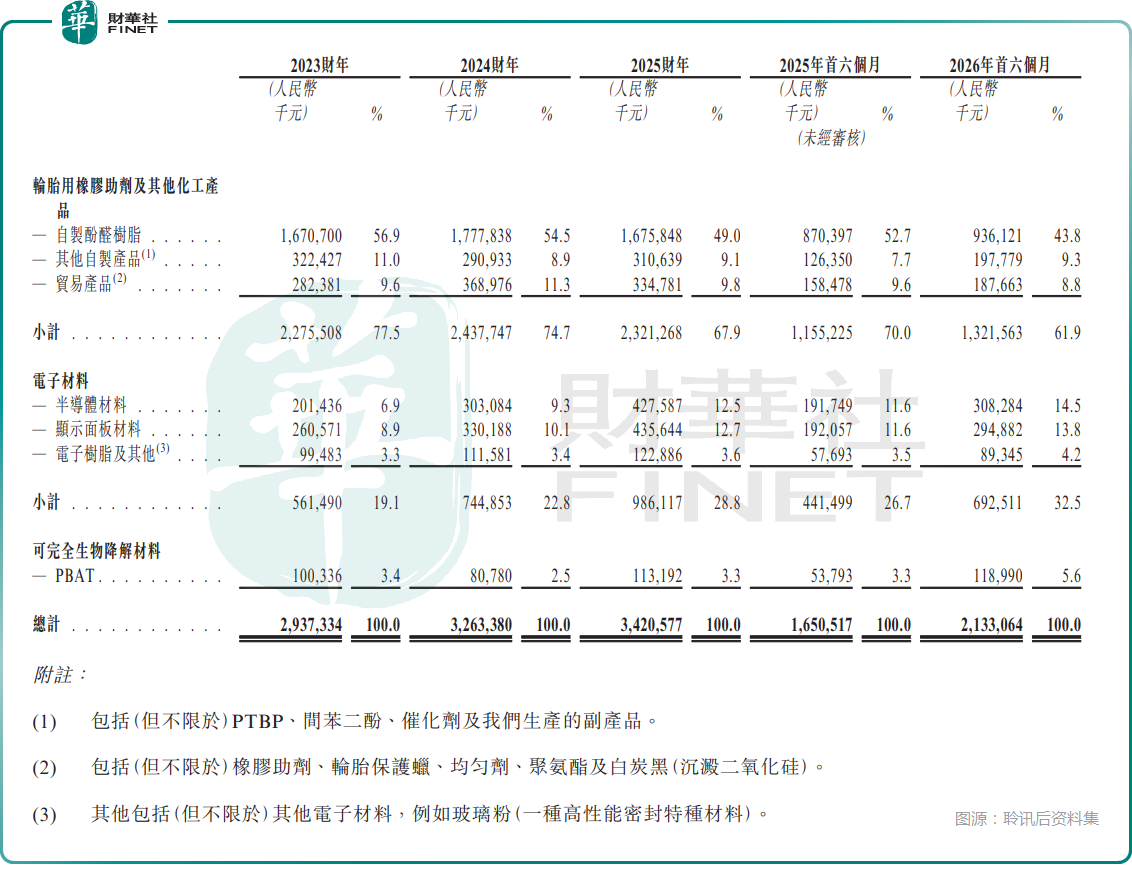
业务结构持续优化是一大亮点。2026年上半年,电子材料业务收入6.93亿元,同比增长56.9%,占总收入比重提升至32.5%,首次突破30%。其中半导体材料收入近3.08亿元,同比增长60.8%;显示面板材料收入超2.95亿元,同比增长53.5%。
机构普遍看好电子材料业务的放量节奏。8月28日,国海证券同日发布研报称,随着先进制程演进,单片晶圆光刻层数增多,全球光刻胶市场有望迎来快速增长期。预计公司2026-2028年营业收入分别为40.32、49.25、60.26亿元,归母净利润分别为7.26、9.26、11.41亿元,对应的PE分别为54、43和35倍,首次覆盖,给予“买入”评级。
长江证券也在同日发布研报称,彤程新材是电子化学品龙头,光刻胶、抛光垫等产品持续取得突破。预计公司2026-2028年归属净利润分别为7.5、9.3、11.2亿元,维持“买入”评级。
不过,彤程新材的A股估值并不便宜。根据Wind的数据,截至发稿时间,其PE(TTM)约为71倍,显著高于行业平均值。
综合来看,彤程新材核心主业基本面稳健,但同时存在多项需要关注的业务与经营风险;H股发行核心看点在于半导体、显示等高壁垒材料赛道的进展能否获得港股市场估值认可。后续招股时间表、发行价区间及基石投资者名单值得市场持续关注。
关于彤程新材的更多详情解读,可查阅财华社过往报道《【IPO前哨】彤程新材(603650.SH)再闯港股,盈利稳健下的扩张与资本考题》。