【百强透视】斩获订单超2亿,五一视界(06651.HK)居然高开低走?

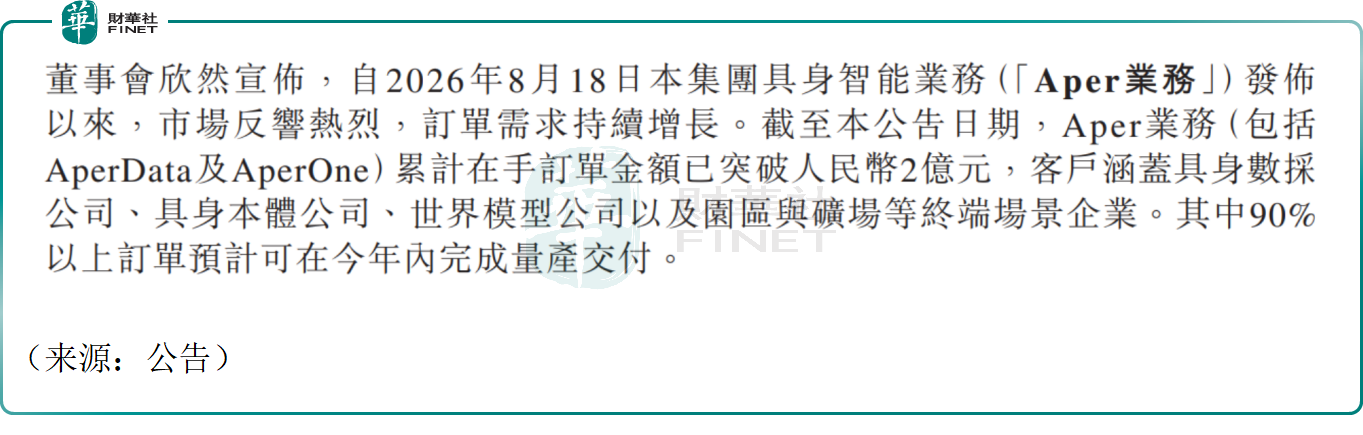
9月16日,五一视界(06651.HK)发布自愿性业务公告,公司8月18日正式推出的具身智能Aper业务(AperData及AperOne),上线不足一个月,累计在手订单金额突破2亿元,其中90%以上订单预计于2026年内完成量产交付。
消息催化下,公司股价走高,9月17日早盘公司一度涨超4%,但很快涨幅收窄,截至发稿,公司竟下跌1.79%,报54.8港元,市值229.9亿港元。
公告显示,本次Aper业务客户覆盖多元,包含具身数采企业、机器人本体厂商、世界模型公司,以及园区、矿场等线下场景终端客户。
AperData作为具身智能数据平台,直击行业痛点——当前人形机器人、具身AI普遍面临高质量物理仿真训练数据供给不足的瓶颈,该产品依托公司原有数字孪生、空间仿真技术积累,可实现99%轨迹物理一致性,同等成本下数据生产效率较传统真机遥操作提升10倍以上,打通Sim-to-Real仿真到真机落地的数据闭环;AperOne面向场景端,提供具身智能应用平台,软硬件一体交付,适配工业、矿山等实体场景落地需求。
五一视界原本核心业务为数字孪生、智能驾驶仿真,是国内仿真赛道龙头。本次具身智能业务快速拿到订单,标志着公司从仿真软件服务商,向物理AI基础设施赛道延伸,完成第二增长曲线的商业化验证。叠加近期公司纳入港交所科技100指数成分股,指数资金被动配置预期,进一步强化市场对其AI业务价值的关注度。
然而,资本市场多空分歧,公司股价高开低走。
有看多的机构指出,公司订单落地速度超预期。新品发布仅一个月斩获2亿元在手订单,且绝大多数订单年内交付,意味着业务收入可快速体现在2026年财报,证明产品不是概念,具备真实客户付费意愿。
公司多年数字孪生、物理仿真积累,是切入具身智能数据赛道的核心壁垒,相比纯AI软件企业,五一视界在物理世界仿真、空间重建上具备差异化优势。人形机器人、具身智能行业持续扩张,行业普遍面临数据短缺难题,具身数据基础设施属于上游刚需赛道,市场空间广阔。公司长期发展值得重视。
不过,也有谨慎的机构指出,公司整体仍处于亏损阶段,新增具身业务订单体量尚不足以立刻扭转整体盈利状态,新业务毛利率水平、回款周期仍有待观察。此外,赛道竞争逐步加剧,多家科技企业布局具身合成数据、仿真平台,后续存在价格竞争压力。
值得一提的是,作为港股物理AI赛道代表性企业,五一视界能否获得港股100强研究中心认可,入围第十三届港股100强候选名单,同样值得市场持续跟踪,本次具身智能业务订单兑现,或将成为影响其参评排名的重要加分项。目前,第十三届港股100强评选活动已正式启动,将于2026年11月26日在香港会展中心举行颁奖盛典。更多评选信息及报名方式,请关注港股100强官方网站(www.top100hk.com)。