【IPO前哨】广晟大宝山铜业递表港交所:70%毛利率能撑多久?

9月22日,广东省广晟大宝山铜业股份有限公司(下称“广晟大宝山铜业”)首次向港交所主板递交上市申请,独家保荐人为中信证券(香港)有限公司。
公司是华南领先的多金属矿业公司,主要从事铜、硫和其他多金属矿产资源的勘查、采矿、矿石加工、综合利用和销售。公司背靠国资,目前由广东广晟控股持股60%、中稀有色(600259.SH)持股40%。需说明的是,公司自身并非A股上市公司,其40%股权由A股上市的中稀有色持有。
一座矿撑起的“南国矿业明珠”
广晟大宝山铜业唯一的矿业资产为大宝山矿,位于广东省韶关市曲江区沙溪镇,是一座大型露天多金属矿山,1966年正式投产。2017年,公司完成战略转型升级,从单一铁矿产品开采企业转型为聚焦铜、硫及多种伴生金属开发的综合性矿业企业,业务覆盖勘查、采矿、矿石加工、综合利用和销售全价值链。
产能方面,大宝山矿核定采矿生产规模达330万吨/年,配套建有360万吨/年处理能力的专业化铜硫选矿厂,核心产品涵盖铜精矿、硫精矿及磁硫精矿,并规模化产出石料等附属产品。根据弗若斯特沙利文的资料,2025年公司铜精矿产量位列华南地区第一;硫精矿产量(按硫含量35%折算)为123.82万吨,位居全国第三,市场份额6.2%。
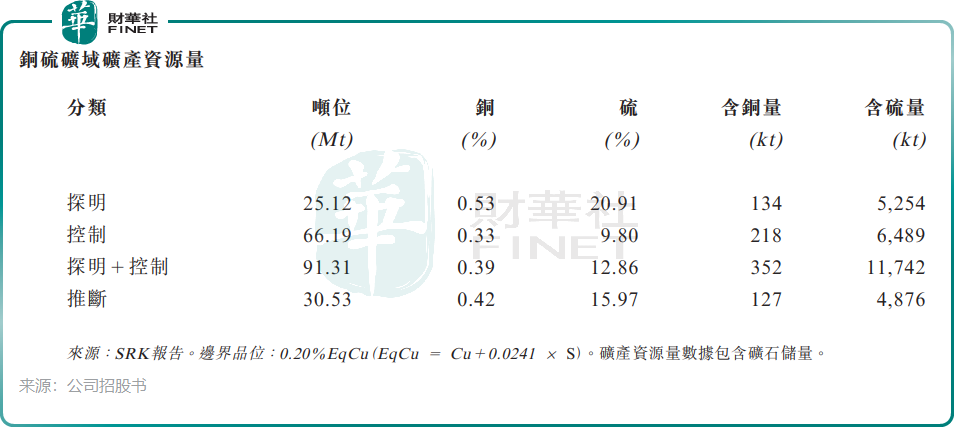
资源储备是矿业公司估值的基础。根据SRK编制报告,截至2026年8月31日,公司铜硫类探明及控制矿产资源量为9,131万吨,铜平均品位0.39%、硫平均品位12.86%;证实及概略矿石储量合计6,391.2万吨,铜平均品位0.43%、硫平均品位14.50%,含铜金属量约27.6万吨、硫923.7万吨。根据合资格人士报告,估计剩余矿山服务年限为13年(自2026年9月起计),矿山服务年限平均剥采比为4.15。
此外,矿区查明的钼资源禀赋较为突出,各探采矿区累计探明钼金属量超18.51万吨。公司称,大宝山矿地处南岭成矿带核心区位,是国家规划矿区和广东省重点勘查区,采矿许可证范围内多金属矿产资源的潜在经济总价值超人民币1,000亿元。
区位与物流方面,矿区配套17公里专用标准铁路,直接接驳京广铁路马坝编组站;距京港澳高速沙溪出口约3公里,至广州约210公里;30公里范围内可依托北江乌石港实现水运,形成铁路、公路、水运多式联运体系。
毛利率攀至70%,纯利持续狂奔
近两年受益于铜、硫等产品价格大幅上涨,广晟大宝山铜业的经营业绩表现抢眼。
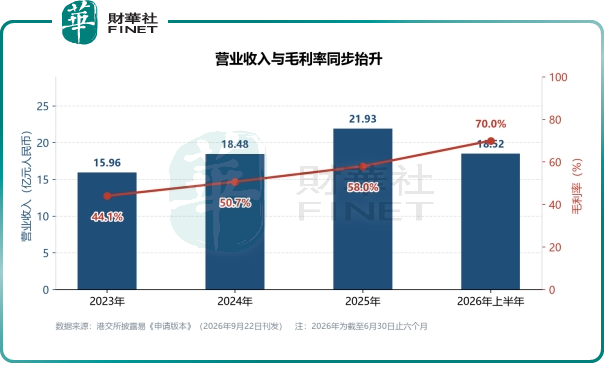
公司收入从2023年的15.96亿元(人民币,下同)增至2024年的18.48亿元、2025年的21.93亿元,三年复合增长率17.2%。2026年上半年,公司收入达18.52亿元,同比增长78.3%,半年收入已超过2024年全年水平。
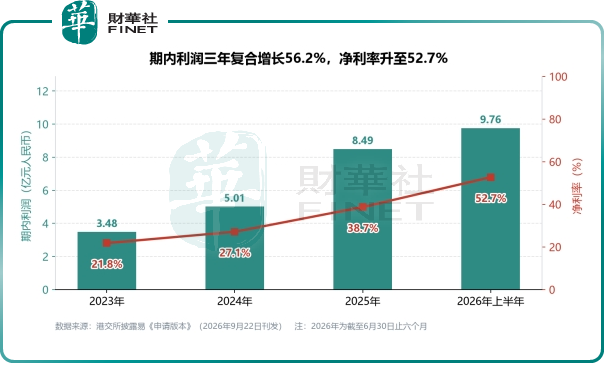
利润端的弹性更为突出。公司年内利润由2023年的3.48亿元增至2024年的5.01亿元、2025年的8.49亿元,三年复合增长率56.2%;2026年上半年期内利润9.76亿元,同比增长160.3%。净利率从2023年的21.8%依次升至2024年的27.1%、2025年的38.7%及2026年上半年的52.7%。
利润增速显著快于收入,关键在于成本端的“刚性”。销售成本2023年至2025年几乎持平,在9亿元左右,2026年上半年同比增幅远低于同期收入增幅。由此,整体毛利率由2023年的44.1%升至2024年的50.7%、2025年的58.0%,2026年上半年进一步升至70.0%。
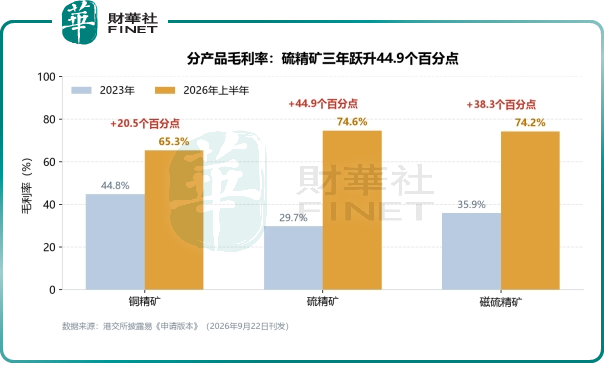
价格是这轮毛利率跃升的核心变量。分产品看,硫精矿毛利率从2023年的29.7%大幅升至2026年上半年的74.6%,是整体盈利水平抬升的最大贡献项;铜精矿毛利率由44.8%升至65.3%,磁硫精矿由35.9%升至74.2%。收入结构上,硫精矿收入占比由2023年的27.3%提升至2026年上半年的42.7%,首次在半年维度上超越铜精矿,成为公司第一大收入来源。
现金流与资产结构同步改善。公司经营活动所得现金流量净额由2023年的4.40亿元增至2025年的8.71亿元,2026年上半年为10.53亿元。截至2026年6月30日,公司现金及现金等价物为9.13亿元,且并无任何计息银行借款;资产负债比率持续下降,2026年6月30日降至2.1%,同期流动比率提升至2.84,扭转了2023年、2024年录得流动负债净额(分别为9.96亿元、5.91亿元)的局面。
分红方面,公司在冲刺港股IPO前进行了“突击分红”,2023年至2025年宣派股息分别为1.399亿元、1.446亿元、1.988亿元。
公司的客户集中度不低:五大客户合计贡献收入占比在2023年至2026年上半年分别为56.9%、50.9%、47.5%及58.5%,最大客户占比分别为23.7%、19.7%、17.1%及17.8%。控股股东广东广晟控股集团亦是其客户之一,2026年上半年贡献收入1.37亿元,占总收入7.4%,构成关联交易。
13年服务年限后的增长从哪来?
毛利率创下70%的阶段高位,市场自然会追问:这是一条可持续的盈利曲线,还是价格周期给出的“一次性礼包”。
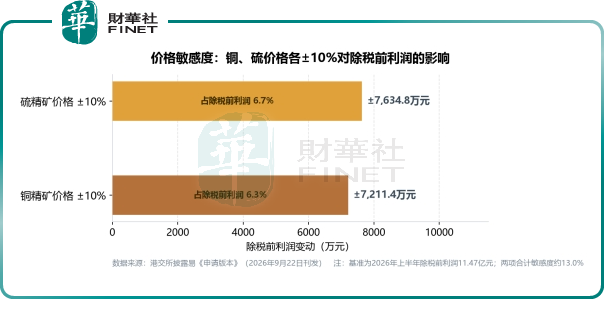
招股书披露的敏感性分析给出了量化答案:2026年上半年,铜精矿价格每变动10%,公司除税前利润将同向变动约7,211.4万元;硫精矿价格每变动10%,除税前利润变动约7,634.8万元。若铜精矿和硫精矿价格自高位回落,公司的杠杆也会放大下行。
弗若斯特沙利文对价格的判断偏中性:硫精矿价格2026年预计维持1,171.6元/吨的周期高位,但2027年起随着国际硫磺供应恢复及供需状况改善,预计温和回落;铜价则在AI基础设施、新能源汽车、可再生能源、电网扩建及数据中心建设的需求拉动下,预计未来五年维持较高水平,并于2030年达到约110,552.9元/吨。中国铜精矿进口依赖度2025年已达约81%,而国内探明铜储量仅占全球约4.2%,供给端结构性紧张。
对单一矿区的依赖,是公司估值上的另一道折扣。大宝山矿是其唯一矿业资产,绝大部分收入及现金流均来源于此,矿山剩余服务年限约13年。
为此,广晟大宝山给出的应对是“外延+内生”两条腿:一是推进大宝山多金属矿采选改扩建工程,将年处理能力从330万吨提升至660万吨;二是实施2027—2031年五年地质勘查专项规划,预算约3.11亿元,计划完成钻探16.5万米,预期新增铜金属量15万吨、钼金属量10万吨、铅金属量2万吨、锌金属量2万吨、银180吨及硫270万吨;三是通过外部矿权收购,获取大型铜等多金属矿优质矿权。本次募资净额亦主要投向上述方向。
需要提示的是,招股书同时列示了多项风险,包括经营业绩易受经济周期与大宗商品价格(尤其是铜、硫)波动影响、绝大部分收入及现金流依赖单一矿区、矿产资源量及矿石储量估计基于多项假设而可能不准确,以及露天开采面临的生产安全风险与地质不确定性等。
小结
整体而言,广晟大宝山铜业呈现的是典型的“资源+价格弹性”组合:华南第一的铜精矿产量、全国第三的硫精矿产量、13年服务年限的储量基础,叠加国资平台的省内资源整合预期(广晟控股是广东省内唯一将矿业作为核心业务的省属国有企业),构成其港股故事的基本盘;而70%的毛利率能维持多久,最终取决于硫精矿价格周期回落的速度,以及660万吨扩产、外部矿权收购的落地节奏。