【千亿药企龙头深度拆解】六大创新药企财务复盘与估值体系剖析

我们已在上篇完成翰森制药(03692.HK)、恒瑞医药(01276.HK)、信达生物(01801.HK)、石药集团(01093.HK)、百济神州(06160.HK)和科伦博泰(06990.HK)六家千亿市值港股药企的赛道业态、竞争格局、管线技术定性分析。
本篇作为系列收官下篇,将落地到量化维度,对其2026年上半年财务进行全景复盘,并划分估值梯队与进行优劣势总结。
药明康德(02359.HK)和药明生物(02269.HK)属于独立CXO赛道,不纳入本次创新药对比,后续将开设专属CXO专栏深度解析。
2026年上半年财务全景复盘:分层明显
为方便统一货币进行比对,对百济神州(688235.SH)采用按照中国会计准则编制的财务数据。
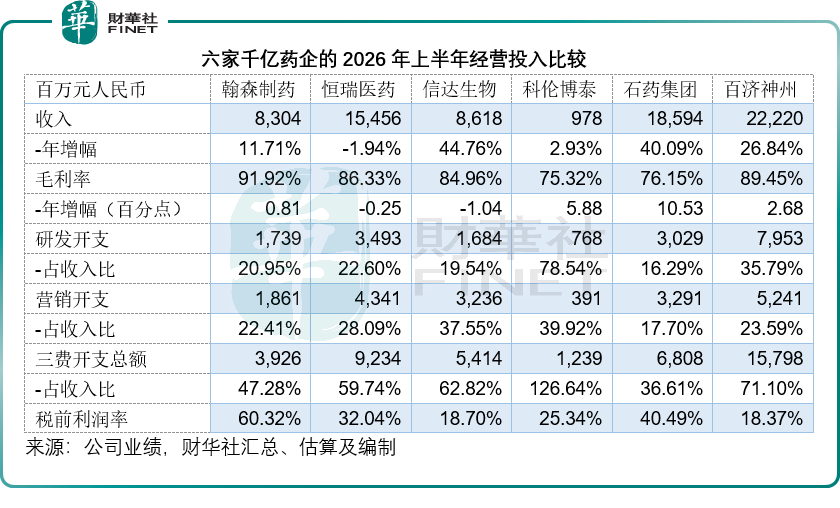
1)营收增长能力:三档梯队分化显著
高增长梯队:信达生物44.76%、石药集团40.09%、百济神州26.84%。信达生物依托多产品集中放量;石药集团受益于大额BD首付款加持;百济神州凭借海外高端市场持续渗透,保持稳健增长。
稳健增长梯队:翰森制药11.71%,整体增速平稳,契合蓝筹底仓的稳健属性。
阶段性承压梯队:恒瑞医药-1.94%、科伦博泰2.93%。恒瑞医药处于存量业务优化、新增长曲线培育的转型阶段;科伦博泰处于商业化初期,增长波动较大,主要因为上年同期的基数中,一次性合作收入的基数较大,其整体增长动能尚未完全释放。
2)盈利质量与毛利率
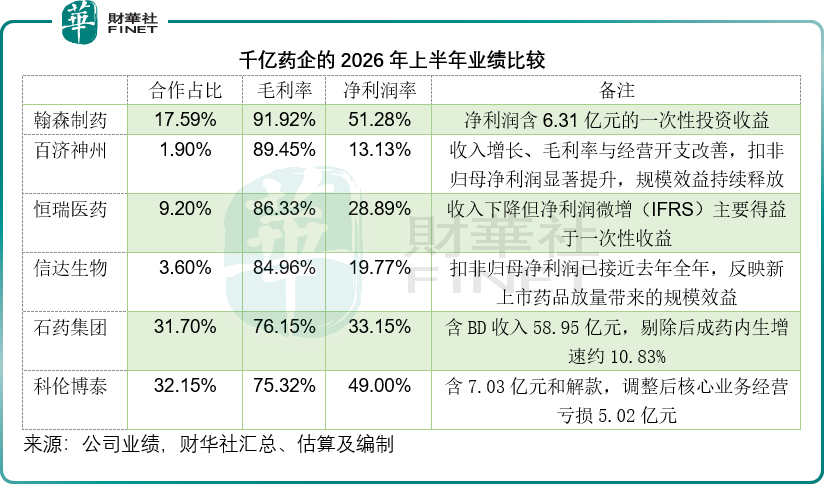
翰森制药、百济神州、恒瑞医药依托高端创新管线,维持较高毛利水平,盈利基础扎实;石药集团、科伦博泰因包含制造业业务、处于商业化初期,毛利水平相对偏低。需要注意的是,科伦博泰账面盈利多来自一次性收益,主业持续经营处于亏损状态,盈利持续性相对较弱。
3)研发、费用与现金流综合基本面
翰森制药、恒瑞医药、信达生物等的研发投入占比大约在20%的水平,投入相对均衡稳健。而百济神州和科伦博泰的研发投入占比明显较高,尤其科伦博泰的研发开支占收入比高达78.54%,主要因为仍处商业化早期,营收体量小、产品矩阵尚未完全释放,并非研发效率偏低,属于Biotech向Biopharma过渡的典型阶段性特征。
信达生物和科伦博泰的营销开支占收入比均接近40%,或反映其处于商业化扩张阶段的特点,需要高额营销投入支撑新品放量与市场渗透。
另外,我们留意到这六家药企都维持非常稳健的经营净现金流入(信达生物尚未公布2026年上半年的经营现金流,但从过往的数据来看,颇为稳健)。
估值比较
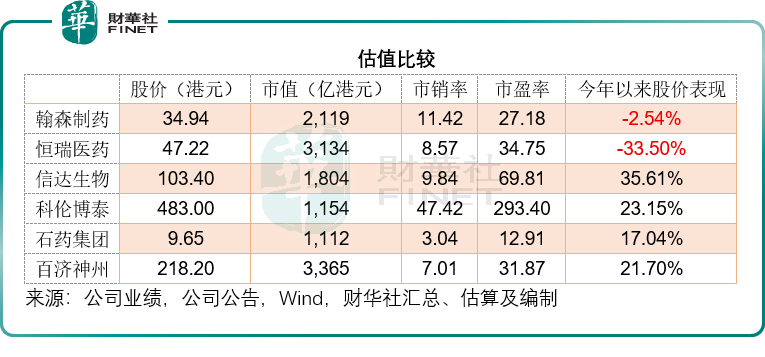
科伦博泰的市盈率和市销率估值显著更高,更多由远期预期驱动。公司目前处于商业化早期阶段,营收与利润基数相对有限,尚未形成稳定的主业盈利规模。市场对公司的定价,或更多参考其ADC技术平台价值、管线储备以及默沙东全球合作的远期落地潜力,相对弱化当期业绩表现。整体来看,公司高估值更多来源于赛道成长性与创新预期,是创新药企早期发展阶段较为常见的估值特征。
石药集团整体估值偏低,与其稳健均衡的业务结构高度相关。公司业务覆盖原料药、仿制药、创新药等多个板块,兼具制造业属性,经营现金流扎实、整体抗风险能力较强。但由于业务布局相对多元分散,缺少极致稀缺、具备强爆发性的前沿创新管线,难以获得创新赛道的成长溢价,市场更多给予传统仿创药企的稳健估值,因此长期处于估值偏低、性价比相对突出的状态。
百济神州估值相对居中。公司具备稀缺的全球化产业布局与血液瘤赛道优势,能够有效规避国内赛道内卷,具备一定的估值溢价基础,因此估值水平整体高于偏传统稳健的石药集团。但与此同时,单品收入集中、重资产运营带来的费用压力、短期盈利释放节奏偏慢等现状,也在一定程度上限制了估值上行空间。
恒瑞医药年内股价有所下挫、估值阶段性承压。该公司长期积累的管线底蕴、技术壁垒与行业地位依旧扎实,但当下主流赛道同质化竞争加剧,叠加医保常态化降价对利润端的持续影响,新增长曲线仍处在培育兑现阶段,短期营收增速有所承压。市场对公司短期业绩兑现节奏的预期有所收敛,也带动股价与估值阶段性走弱。
信达生物相对偏高的市盈率,一定程度反映市场对其短期利润增长的乐观预期。相较于同业多数企业的稳健蓄力状态,信达生物产品梯队持续完善,逐步摆脱单品依赖,新品放量叠加持续落地的BD合作,短期业绩增长弹性相对突出。市场愿意为其相对更强的短期成长确定性支付一定溢价,偏高的PE水平,或更多是市场对其短期利润高增长预期的直观体现。
行业整体优劣势共性总结与产业趋势匹配
整体优势层面,六家企业均为国内医药创新核心标杆,普遍具备充足的管线储备、成熟的商业化体系或全球化布局能力,保持较大的研发投入力度,核心赛道布局高度契合医药工业“十五五”规划产业导向,规划明确提出推动医药产业从跟随改良向源头创新升级,重点扶持ADC、新型抗体、核酸药物等前沿赛道,持续提升药企研发投入强度与首创新药全球占比,六家企业的研发布局与技术迭代方向,匹配国内医药产业提质升级、全球化竞争的长期发展趋势。同时,多数企业现金流安全垫厚实,抗周期、抗政策波动能力较强,是港股医药板块的核心优质资产。
从共性短板来看,行业整体仍存在较为明显的阶段性问题。国内主流创新赛道同质化竞争持续加剧,医保常态化以价换量持续压缩企业利润空间;多数成长型、创新型药企仍需依靠高额营销与研发投入维持增长,费用端压力长期存在;部分企业存在单品收入依赖、短期业绩兑现节奏偏慢等问题,导致行业估值分化持续加剧,稳健型企业难获成长溢价,高成长企业则伴随更高的业绩兑现不确定性。
结语
从赛道业态、竞争格局、管线技术的定性拆解,到2026年上半年财务基本面、估值定价逻辑的定量验证,完成了六家港股千亿创新药企的复盘。在医药工业“十五五”规划落地推进的产业大背景下,国内创新药行业正式告别粗放式增长,迈入重真实创新、重业绩兑现、重全球竞争力的高质量分化阶段,企业的技术壁垒、商业化能力、现金流质量,将成为中长期估值分化的核心依据。
成熟仿创龙头凭借稳健现金流与均衡经营底盘筑牢基本盘,估值偏性价比修复逻辑;全球化创新药企依托海外布局与高弹性成长赛道享受成长溢价,但同时承担较高的商业化与运营费用压力;前沿创新企业估值更多锚定远期技术价值与管线落地预期,短期业绩波动与赛道内卷带来阶段性博弈属性。行业整体优劣并存,政策提质升级的红利持续释放,但同质化竞争、医保常态化降价、研发商业化周期偏长等行业共性问题,仍将持续影响企业经营节奏与市场估值。
值得关注的是,第十三届港股100强评选已正式开启,本次评选针对性设立医药专项榜单和生物科技专项榜单,聚焦港股医药与前沿生物科技优质核心资产,依托多维度权威评测体系,深度筛选契合十五五产业升级趋势、具备创新实力与成长潜力的龙头标的,权威评选结果也将为港股医药赛道投资,提供专业、客观的价值参考与资产筛选依据。