【百强透视】利润翻倍!玖龙纸业(02689.HK)成长空间打开?

9月23日盘后,国内造纸龙头玖龙纸业(02689.HK)披露截至2026年6月30日止完整财年业绩,其营收、利润双双大幅增长,国内业务成为增长核心驱动力,高端纸种迎来销量爆发。
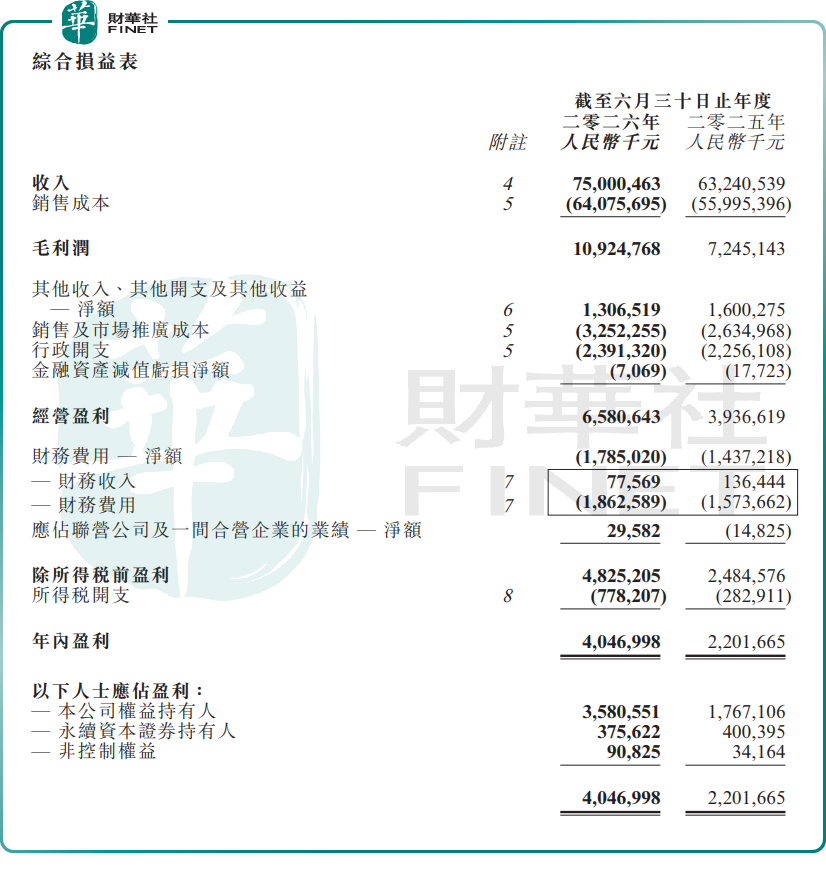
财报显示,2026财年,玖龙纸业实现收入约750亿元(单位人民币,下同),同比增长18.6%;毛利率提升至14.6%,同比增加3.1个百分点;归母净利润35.81亿元,同比大幅提升102.6%。
作为国内包装纸龙头,玖龙纸业主营牛卡纸、瓦楞芯纸、白卡纸等包装用纸,广泛服务于电商、消费、外贸包装产业链。2026财年,公司总销量达到2450万吨,同比增加14.0%,销量增量主要来自国内市场,中国业务销量同比增加约260万吨,规模效应进一步释放。
分纸种来看,各主力产品出货普遍实现正增长。其中白卡纸增长最为亮眼,全年销量同比大增95.1%;牛卡纸、高强瓦楞芯纸、涂布灰底白板纸销量分别提升7.0%、9.0%、2.5%。白卡纸的爆发式增长,体现公司产品结构向高端化持续升级,新基地产能逐步释放带动高端品类供给能力增强。
从市场结构上看,玖龙纸业收入依旧高度依托国内市场。2026财年,来自中国消费相关业务收入占总收入比重达到87.9%,剩余12.1%收入来自海外各国销售,国内消费、包装需求是集团经营的基本盘。
业绩高增背后,一方面是国内产能投放带动整体出货规模扩张,高端白卡纸新产能顺利落地打开增量空间;另一方面浆纸一体化布局持续发挥成本优势,产品售价的改善幅度跑赢原材料成本上涨,推动盈利水平显著修复。
不过,行业周期属性依旧不容忽视。包装造纸行业受宏观消费、外贸出口、废纸及木浆原料价格影响较大,纸价、原材料价格的波动会直接扰动企业盈利水平。虽然本财年国内业务表现强劲,但后续需要持续观察下游消费复苏成色、终端包装需求以及原料成本变化情况。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。玖龙纸业作为港股造纸板块龙头企业,财年收入规模庞大,本年度利润实现翻倍增长,浆纸一体化构筑行业壁垒,具备较强参评实力;但造纸属于强周期行业,原材料及下游需求波动会带来业绩不确定性,或将对综合评分形成一定影响。