阿里云自研硅光晶圆,如何重塑「港股光通信」估值锚?

9月22日,云栖大会技术主论坛,阿里云发布磐久AL64分布式SNPO光互连超节点:单机64卡、可扩展至1024卡,中间由51.2T的SNPO光互连交换机串联,配64个800G光口。
比这台超节点更值得资本市场留意的,是展台上静置的两样核心硬件——一片全栈自研硅光晶圆,以及基于自研芯片打造的6.4TNPO光模块。
过去,国内光模块行业习惯了“海外采购电芯片/光芯片+国内精密组装+卖给云厂商”的成熟模式。但现在,中国最大的算力买家不仅自己下场做模块,还把手直接伸向了产业链最核心、利润最丰厚的上游硅光芯片。
这一动作,恰好撞上了港股一个极其年轻的群体。过去一年借着A+H上市潮,港股在短时间内集结了一批光通信概念股。市场在AI狂欢中习惯将它们统称为“算力核心资产”。
然而,阿里云这片自研硅光晶圆更像是一面“照妖镜”:当最硬核的技术变革由大客户亲自发起,港股这批快速聚齐的光通信标的,究竟谁能在新牌桌上分一杯羹,谁又只是借着概念在裸泳?
规则重写:买家下场造芯、光互联告别“组装时代”
光模块技术演进的节拍比市场预期的要快得多。从光博会到云栖大会,阿里云给出的产业化时间表已经完全落到实处:
量产规模部署:阿里云全栈自研的100G/Lane硅光互联芯片已实现量产并率先完成规模部署,数据中心内部400G、800G光互联模块已达百万级;
先进制程迭代:基于全国产硅光工艺线,单波200G芯片量产启动(调制带宽超65GHz),1.6T自研光模块预计年内量产,3.2T/6.4TNPO方案全面进入验证;
系统架构独立:云栖大会展台细节显示,阿里交换机的主芯片液冷与光模块液冷已被做成两套独立系统——光模块不再是可插拔的附属件,而是升格为与交换芯片并列的核心独立热源;
生态联盟闭环:曦智科技在同日首发符合阿里与ODCC规范的3.2T/6.4TSNPO硅光芯片,双向带宽超55GHz。
这标志着光互联行业底层逻辑的正在重塑:
产业分工重构、中游代工溢价被压缩:硅光的核心商业吸引力在于用半导体CMOS工艺批量制造光学器件。当云厂商自己掌握了芯片定义与工艺线,光模块的毛利分配机制随之剧变。单纯依靠采购标准器件拼装、缺乏上游核心芯片设计能力的传统光模块环节,其议价地位将不可避免地面临被客户边缘化的压力。
NPO路线洗牌物料清单(BOM):在NPO/LPO演进下,原先成本占比高、功耗巨大的DSP芯片被弱化甚至剔除,系统压力全面转移至交换芯片SerDes、模拟电芯片(TIA/Driver)以及硅光PIC(光子集成电路)。行业测算显示,进入3.2T阶段,硅光PIC的价值量相较800G将提升2.5至4倍。谁手里握着核心光子设计与协议生态,谁才能截留利润。
“近端铜、远端光”成为物理共识:磐久超节点的设计印证了“铜光共Socket”的趋势——Scale-up域内短距连接由低功耗铜缆把守,长距与扩展域则交由单模硅光/多模光互连。全光替代的过度神话破灭,光通信必须在自己的核心阵地里证明不可替代的技术壁垒。
把阿里的技术节奏放在标尺端,再来审视港股所谓的光通信板块,会发现其成色之割裂,远超市场认知。
港股的光通信家底:19家标的,四种成色
港股此前并未形成成熟的光通信板块。若严格按业务分部收入筛选,港股全市场2700余家上市公司中,真正深度嵌入光通信链条的仅约19家。
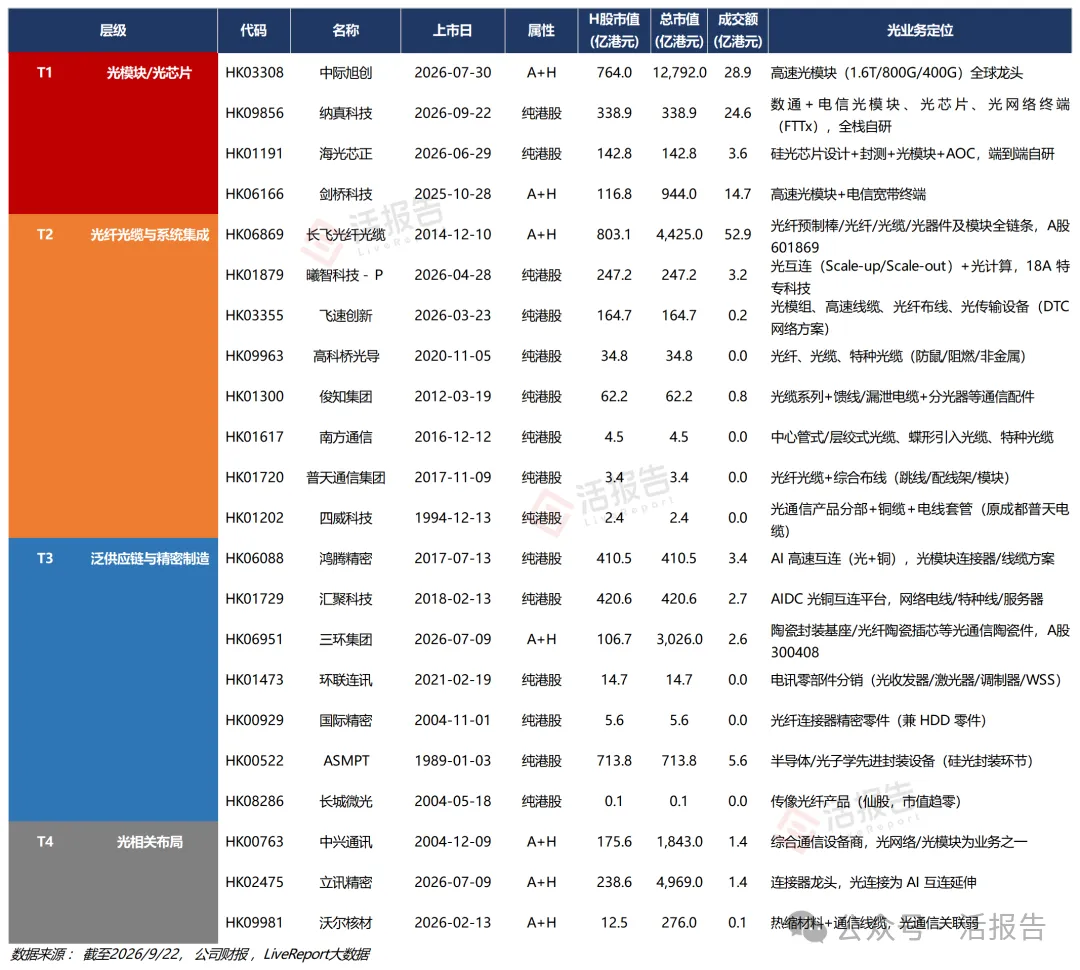
但市场也没完全按业务的“含光量”来定价:
最典型的是俊知集团,业务虽含光缆,但2026年上半年阻燃软电缆(49.7%)与馈线(29.7%)占了营业额的近八成,真正的光缆业务仅占15.2%,底色更偏向传统特种电缆厂。同样,普天通信光互联组件仅占0.35%,主要仍是低毛利的传统数据通信线缆。
在供应链层(T3/T4),立讯精密、汇聚科技、鸿腾精密和三环集团等,虽然具备高速线缆或陶瓷插芯生产能力,但光通信在其庞大的业务矩阵中占比偏低(立讯7.4%、汇聚11.6%)。它们是光互联行业的关键辅件供应商或新布局者,却并不是直接吃满AI光互联行业红利的核心纯标的。
真正具备纯正光通信业务属性的,全港股不过数家;而能够接住阿里云所代表的“下一代光互联”技术演进的,更是凤毛麟角。
处于产业链核心层的光模块及光芯片企业,全部上市于2025年10月之后,包括中际旭创、海光芯正、剑桥科技、纳真科技。它们由近一年来的A+H上市潮迅速催生,尚未在港股经历过一轮完整的技术破灭与重构周期。
能力断层:中报照出的三大生存阵营
在2026年中期报告中,虽然全球算力军备竞赛带动了板块的集体增长,但拆开盈利质量,技术代差划出了残酷的分水岭:
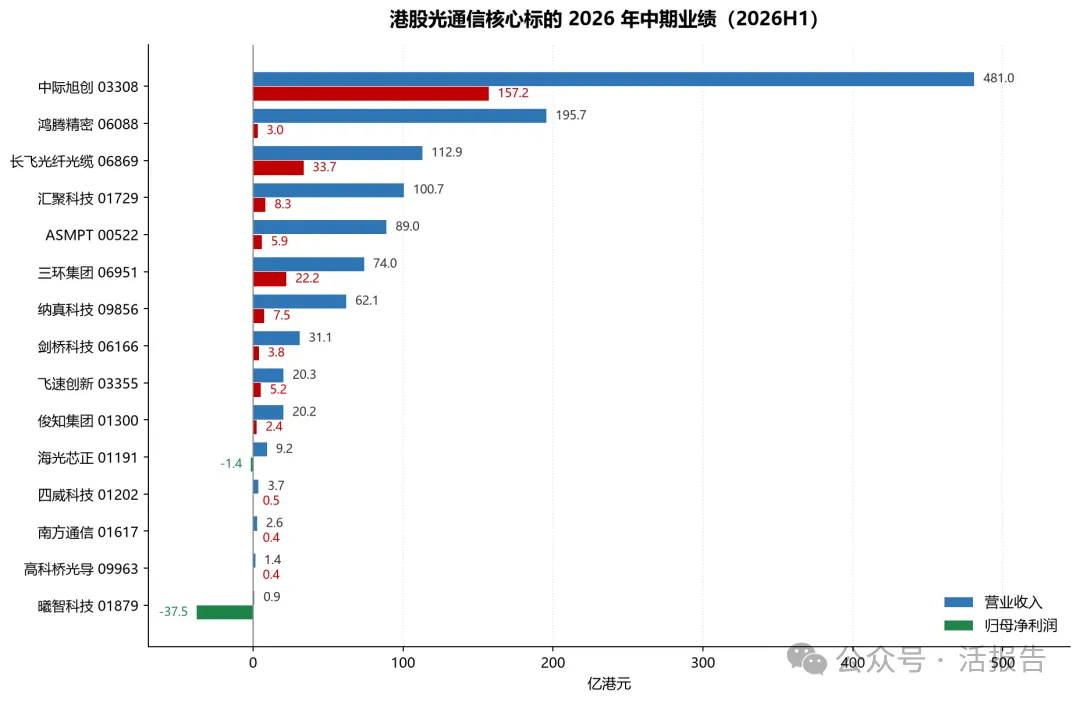
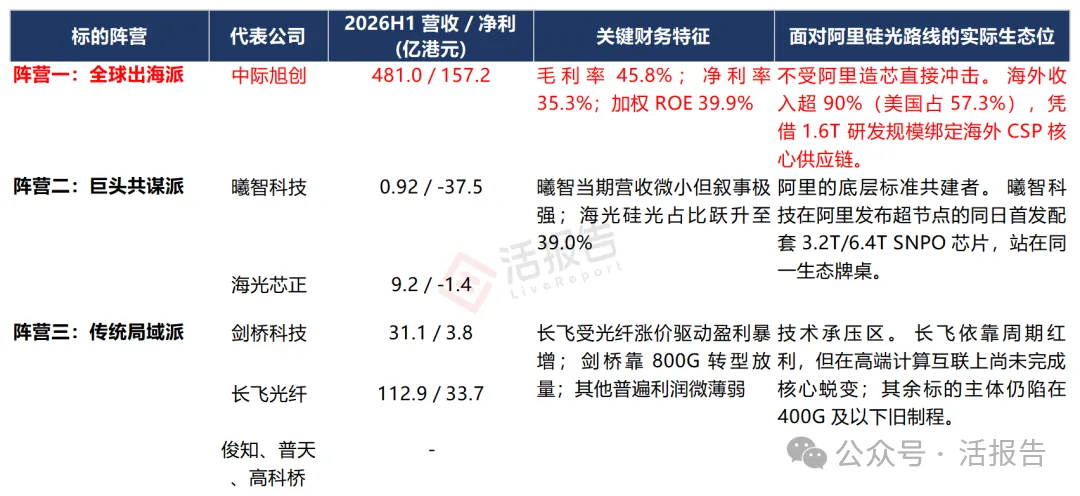
上述数据清晰地解释了市场的核心分歧:
为什么中际旭创完全不惧“阿里造芯”?因为它的战场在北美,吃的是全球巨头算力底座的红利,规模效应与良率构筑了全球护城河。
为什么持续亏损的曦智科技能被资本推上数百亿估值?尽管其2026H1营收仅0.92亿港元,但它是港股唯一在物理层面与阿里NPO/SNPO规范无缝咬合的硅光芯片公司。
其余多数公司的困局在哪?阿里云展示的1.6T量产和NPO架构,意味着国内大厂对核心光互联的考核标准已经抬升到了系统级和硅光级。无法越过1.6T门槛的中小厂商,未来只能在存量市场中承受毛利率的持续挤压。
定价裂变:打新幻觉与南向资金迷思
底层技术能力与客户结构的脱节,直接映射到港股光通信标的扑朔迷离的二级市场定价中。
1、一级基石控盘,制造了流动性溢价
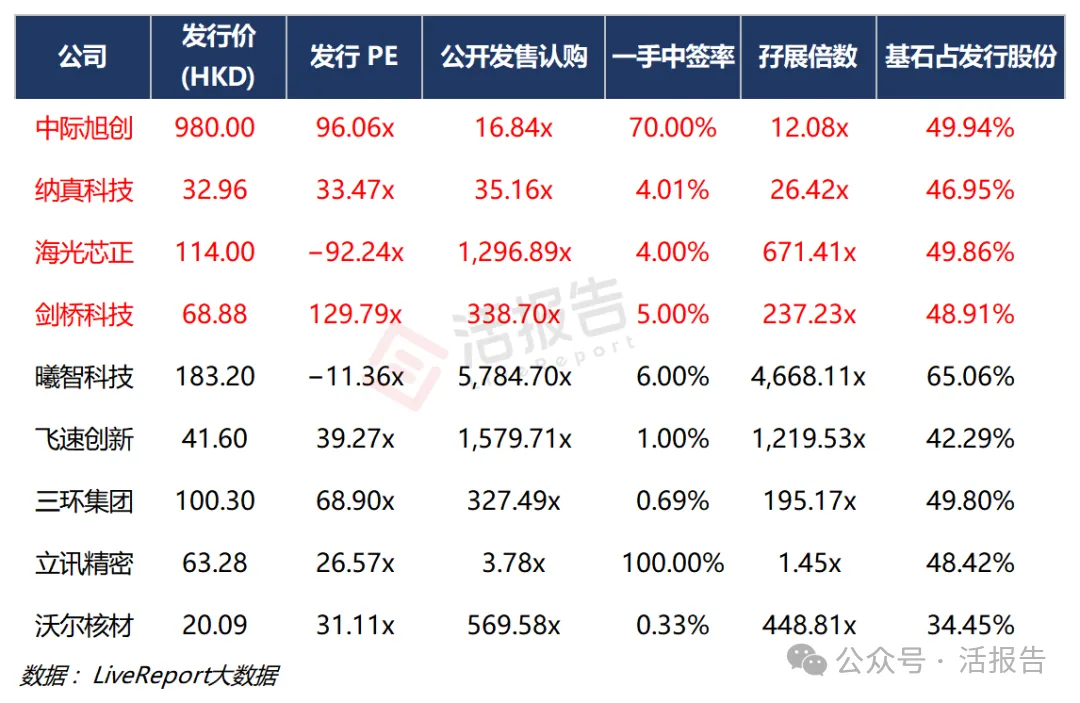
在发行端,许多人看到中际旭创一手中签率高达70%(超购16.8倍),误以为是“散户不买单”;看到立讯精密一手中签率100%(超购3.8倍),觉得平平无奇。
然而,真实的市场逻辑发生在聚光灯之外——上游筹码早被巨头合谋锁定:
中际旭创35家基石投资人(高瓴、贝莱德、淡马锡等)在上市前就锁死了49.94%的股份(对应267.2亿港元),流通盘被极度压缩;
阿里巴巴本身不仅在技术端定义规则,在资本端也是最激进的基石:它出现在曦智科技(基石锁定高达65.06%)和三环集团(基石锁定49.80%)的股东名单中。
当产业链的大客户同时成为上市公司的基石股东与协议缔结者,这种特殊的从属与捆绑,使得相关标的上市初期的二级市场定价带有强烈的“流动性真空溢价”。
2、南向资金并未掌握真正的“定价权”
一个颠覆散户常识的指标是:南向资金持股比例越高的公司,往往折价越深。
据LiveReport大数据统计(截至9/22日):
剑桥科技南向资金持股比例高达63.87%,其H股对A股折价仍深达-51.67%;
长飞光纤南向持股49.51%,折价高达-64.18%;
反观唯一实现溢价的中际旭创(H/A溢价率约12%),南向持股比例仅有8.41%。
在港股光通信这个微型赛道中,南向资金在许多标的上,更像是在深度折价时提供流动性的“被动接盘方”,并不具备主导估值修复的定价权。没有硬核的技术演进能力和外资共识,光靠“南下抄底”根本无法抹平估值洼地。
结论:光通信的估值锚将发生迁移
读懂了阿里云这片自研硅光晶圆背后的产业意图,港股光通信乃至整条光互联赛道的投资脉络便一目了然:
估值锚一:必须剔除“挂名伪概念”
对于那些光缆业务仅占两成、本质上依赖传统电线电缆与电信工程的标的,无论AI情绪多高涨,都不应给予数据中心高速率光通信的成长乘数。
估值锚二:必须告别“单纯组装逻辑”
云厂商自研硅光芯片与NPO架构的推进,必然对国内缺乏核心芯片壁垒的光模块组装环节产生挤压。未来板块内部的超额收益,要么属于像中际旭创这样彻底出海、融入全球算力垄断生态的全球代工巨头;要么属于像曦智科技这样在物理层与巨头标准紧紧锁定的新物种。
估值锚三:必须警惕基石解禁后的“地心引力”
高额的基石锁定一度创造了技术狂欢下的股价繁荣。但随着半年乃至一年的解禁期临近,这些公司必须用真正的1.6T交付订单和NPO芯片采购合同来证明自己。
技术的车轮正在加速,利益分配的切刀已经落下。看港股光通信,不能再盯着“算力大爆发”这类宏大叙事一概而论。在这场云厂商主导的洗牌中,唯有看清谁是在替巨头打工,谁在与巨头结盟,谁又只是概念落潮后的陪跑者。
文章来源:活报告公众号