【IPO前哨】墨水屏龙头文石信息二度递表:超120万月活撑起的“全球第二”

财华社讯,据港交所披露易资料,国内墨水屏设备头部厂商广州文石信息科技股份有限公司(下称“文石信息”)已于2026年9月23日向港交所主板递交上市申请,独家保荐人为中信建投(国际)融资有限公司。
这并非文石信息首次递表。公司曾于2026年1月16日递交上市申请,该申请已于2026年7月16日届满六个月后失效,本次为第二次递表。
墨水屏上的“中国第一”:120万月活与4.2%的全球份额
文石信息将自身定义为知识专注型生产力工具行业的全球科技消费电子品牌,通过具备类纸读写、专注与便携功能的智能硬件设备,协助全球知识工作者高效获取文字信息。
公司的产品分为高速阅读器及生产力平板两个类别,均搭载自研开放式操作系统BOOX OS,另有独立读写应用StarNote。于往绩记录期间,产品销往中国、欧洲、美国及亚洲(除中国外)等70多个国家及地区,服务全球逾100个国家和地区的用户。
亮眼的行业地位,是招股书最核心的竞争筹码。根据弗若斯特沙利文的资料,按2025年零售价值计,公司在知识专注型生产力工具市场中位列中国最大、全球第二大品牌,全球市场份额为4.2%,而同一市场的最高份额为13.1%;公司亦是全球前五名市场参与者中排名最高的中国企业。
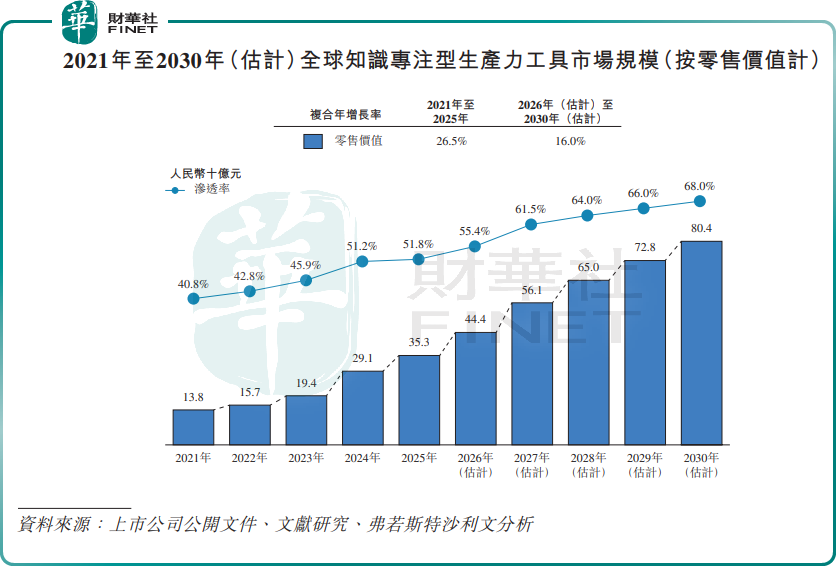
公司所处的赛道增长空间广阔,行业规模从2021年的138亿元(人民币,下同)增长至2025年的353亿元,复合年增长率约26.5%,预计2030年进一步增至804亿元,2026年至2030年复合增速16.0%;知识专注型生产力工具的渗透率由2025年的51.8%预计提升至2030年的68.0%。
用户运营层面同样展现出不错的用户粘性。截至2026年6月30日,公司硬件产品搭载的BOOX OS月度活跃用户已超过120万,StarNote累计下载量约200万次。新品是获客的重要通道:2023年、2024年、2025年及2026年上半年,新硬件产品分别贡献各期总收入的36.9%、26.3%、33.2%及10.5%。
生产模式上,公司采用“自有基地+外部代工”混合生产模式。位于广州南沙的生产基地总建筑面积约9,609.3平方米,2025年产能为76.2万台,实际产量67.02万台,利用率88.0%;2026年上半年利用率回升至91.7%。销售上,公司直销与经销并行,2026年上半年直销占收入48.8%、向经销商销售占41.5%。
公司股权结构相对集中。截至2026年9月18日,公司联合创始人、董事长、执行董事兼总经理淡玉婷直接及通过员工激励平台共创文石间接控制公司全部表决权的69.38%,朱增直接持有12.62%,翟永泰持有2.10%;三人于2024年3月20日订立一致行动人士协议,合共可行使公司84.10%的投票权。
公司的机构投资方包括联想(天津)、川奇光电、太仓景柏、创钰铭冠、创钰铭瑞及千舟投资;其中川奇光电为电子纸龙头元太科技工业的间接全资附属公司,2024年以4.9%股权入股。
增收不增利:芯片转售撑起的增量
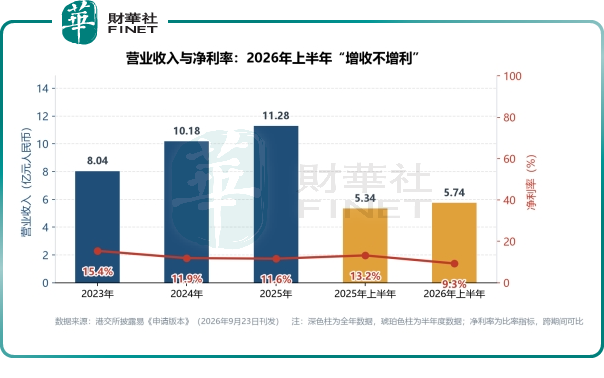
往绩记录期间,公司营收稳步向上,但增速放缓。收入由2023年的8.04亿元持续增长至2025年的11.28亿元;2026年上半年收入5.74亿元,同比增长7.4%。
利润端相反:年内利润分别为1.24亿元、1.21亿元、1.31亿元,2026年上半年期内利润5,327万元,同比减少23.96%。净利率从2023年的15.4%依次降至11.9%、11.6%,2026年上半年进一步降至9.3%。
收入结构变动,是业绩分化的核心诱因。于2026年上半年,高速阅读器收入1.04亿元,同比腰斩52.8%;销量由203,651台降至116,568台,同比大幅下降42.8%,平均售价则由每台1,087元降至895元。生产力平板收入3.84亿元、同比增长32.0%;销量由121,257台增至205,267台,同比增幅为69.3%,但平均售价由每台2,398元降至1,869元。
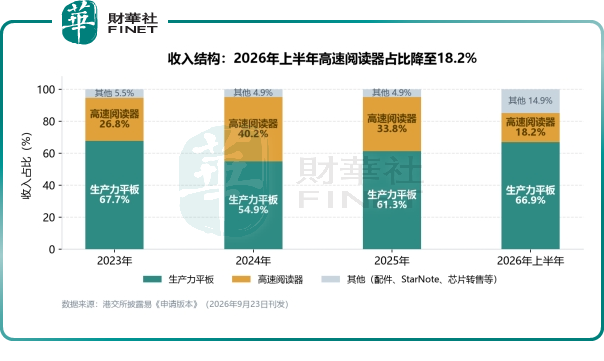
其他产品及服务收入8,554.1万元,同比增长286.0%。这一板块成为当期营收增长的关键变量。招股书披露,该板块收入激增主要来源于第三方芯片转售业务,该部分收入5574.5万元,占当期总营收9.7%,而2025年同期并无该项业务。如果剔除这笔芯片转售带来的一次性收益,2026年上半年公司实际营收约5.18亿元,同比下滑3.1%;两大核心硬件业务合计收入4.88亿元,同比下降4.7%。也就是说,报告期的营收增长并非来自硬件主业的内生扩张,而是依托前期战略备货形成的存货,抓住芯片市场涨价窗口实现的临时性财务收益。
毛利率同样承压。整体毛利率由2023年的33.5%升至2024年的36.9%、2025年的37.7%,2026年上半年回落至36.5%,低于2025年同期的37.9%。分品类看,高速阅读器毛利率由35.8%大幅降至26.2%,公司归因于产品组合转向毛利率较低的型号、对若干旧款降价促销,以及期内电子墨水屏采购成本上涨;生产力平板毛利率由38.5%微降至36.8%。
按客户所在地划分,文石信息的收入结构较为均衡,2026年上半年中国(含港澳台)收入2.61亿元,占45.4%;欧洲1.15亿元,占20.1%;美国1.02亿元,占17.7%;来自亚洲(不含中国)的收入占比由去年同期的15.0%降至13.2%。
存货高企、借款激增:文石信息IPO的数重考验
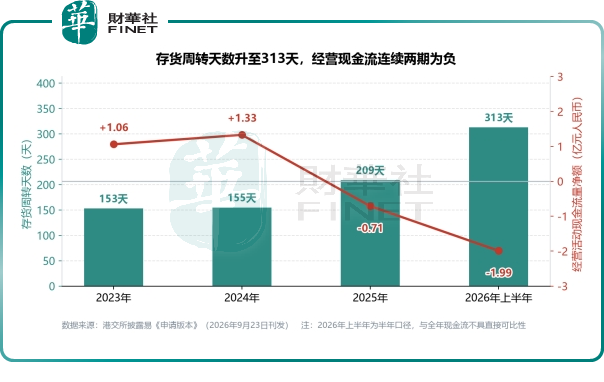
经营现金流是这份财报里最值得警惕的信号。公司经营活动现金流量净额2023年、2024年分别为1.06亿元、1.33亿元,2025年转为净流出7,098.7万元,2026年上半年净流出扩大至1.99亿元。
招股书解释,主因存货及其周转天数增加,以及存货周转天数与贸易应付款项周转天数之间的错配。存货由2023年末的2.42亿元增至2026年6月30日的7.49亿元,周转天数由2023年的153天一路拉长至2026年上半年的313天;同期贸易应付款项及应付票据周转天数仅47天、41天、42天、51天。
存货规模快速膨胀直接推高债务水平。公司计息银行贷款在2023年末为零,2024年末仅200万元,2025年末激增至1.32亿元,2026年6月30日进一步升至3.29亿元,2026年7月31日达3.77亿元。
文石信息的资本负债比率快速攀升,由2023年的1.4%升至2024年的215.0%、2025年的214.7%及2026年6月30日的253.1%。截至2026年7月31日,公司现金及现金等价物为1.36亿元,未动用信贷额度2.391亿元。
供应链的集中度是第二大风险。2026年上半年,公司向五大供应商的采购额占总采购成本的55.9%,公司较为依赖向元太科技工业及其联属公司采购电子墨水屏,该等采购于2023年至2026年上半年分别占总采购成本的29.1%、28.1%、21.7%及12.9%。弗若斯特沙利文资料指出,电子墨水产品关键上游原材料供应高度集中、可靠替代品有限,而元太科技工业在全球电子纸显示器所用电子墨水材料市场中占据主导地位,按收入计2025年市场份额接近90%。
对于本次IPO募集资金净额,公司规划投向五大方向:技术研发与产品迭代、市场销售推广、并购投资布局、生产基地与供应链升级,以及补充营运资金。
综合来看,文石信息手握全球第二的行业地位、4.2%的全球市场份额以及120万活跃用户,身处持续双位数增长的优质赛道,构筑起公司发展的基本盘。但2026年上半年硬件主业规模收缩、存货周转天数高达313天、计息借款短时间内从近乎零飙升至3.77亿元,将是这家二次递表企业,在估值定价阶段需要向投资者充分阐释的三大核心问题。