【IPO追踪】天承科技(688603.SH)拟登陆港股:为高端PCB化学品龙头

近日,A股科创板上市公司天承科技(688603.SH)发布公告,宣布正在筹划发行境外上市股份(H股)并在香港联合交易所挂牌上市。公司表示,此举旨在深入实施全球化战略,打造国际化资本运作平台,拓宽多元融资渠道,进一步增强综合竞争力和提升国际影响力。
值得关注的是,公告同时明确,本次H股发行上市尚需提交公司董事会和股东会审议,并经中国证监会、香港联交所及香港证券及期货事务监察委员会等相关机构备案或审核批准,相关细节尚未确定,最终能否实施具有较大不确定性。
突破外资技术封锁,头部PCB厂商纷纷押注
天承科技主要从事印制线路板、先进封装(包括封装载板)和集成电路所需的专用功能性湿电子化学品的研发、生产和销售。功能性湿电子化学品是PCB制造中直接影响精细线路成型、通孔可靠性及焊接质量的关键原材料,孔金属化与电镀工艺合计贡献约60%的价值量。
公司在这一高壁垒领域已建立起差异化优势。据中信证券研报,孔金属化的水平沉铜领域国产化率仅15%至20%,高端市场仍由外资主导。天承科技董事长童茂军表示,公司是国内少数从外资垄断中突围的企业,在AI服务器所需的高可靠性水平沉铜和水平电镀技术上,全球目前仅有安美特和天承科技掌握。
客户矩阵方面,天承科技的客户覆盖胜宏科技、深南电路、广合科技、方正科技、景旺电子等国内高端PCB厂商;此外,其半导体电镀产品已覆盖Bumping、RDL、TSV及TGV等先进封装工艺。
在更前沿的玻璃基板领域,公司TGV电镀添加剂已实现批量出货并逐步放量,成为部分头部客户的核心供应商,正配合客户量产计划推进产业化进程。这一布局契合了当前AI算力芯片从有机基板向玻璃基板过渡的产业趋势,为公司中长期增长储备了新的技术支点。
业绩高增背后的结构升级
受益于AI算力、新一代通信、新能源汽车下游行业高景气拉动,天承科技业绩迎来快速增长。
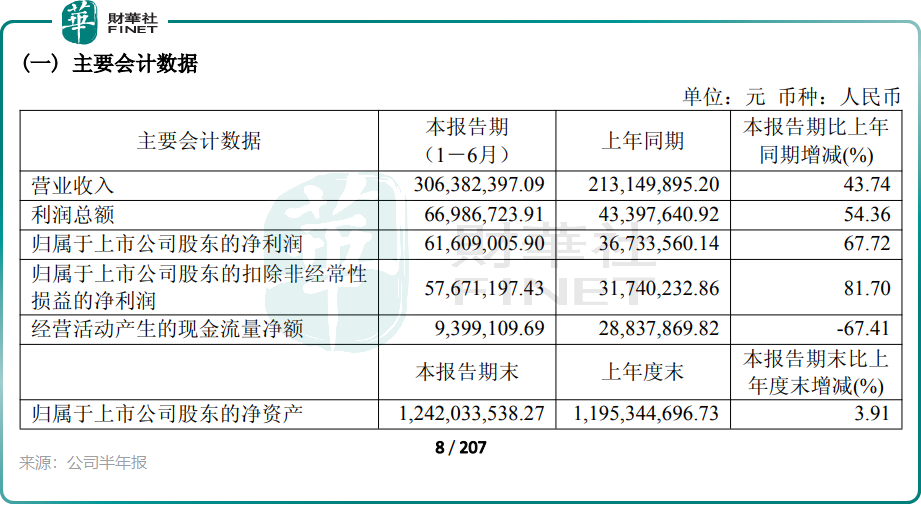
2026年上半年,公司实现营收3.06亿元(人民币,下同),同比增长43.74%;归母净利润6161万元,同比增长67.72%;扣非净利润5767万元,同比增长81.70%。利润增速显著高于收入增速,主要来自高附加值载板及半导体封装产品占比的提升。
沉铜电镀专用化学品依然是公司的绝对主业,上半年贡献了总营收的88.34%,达到2.71亿元。研发方面,公司上半年投入1601万元,研发率5.23%,在研项目覆盖晶圆级封装互联、TGV玻璃通孔金属化等前沿方向。
尽管技术实力突出,天承科技的海外业务仍处于早期阶段。2026年上半年海外收入仅1932万元,占总营收的6.3%。
东南亚PCB大厂大多已是天承科技国内客户,客户要求本地化配套供货,倒逼公司海外建厂。
目前公司的产能扩张规划正在推进中,公司近期透露,公司正积极推进产能建设以应对下游需求量的扩张,其中泰国预计建设3万吨产能的生产基地,珠海工厂与泰国工厂完成投产后,产能预计较当前翻3倍。
公司今年8月在投资者交流中透露,已获得十余家泰国高端PCB工厂的订单,以及数家马来西亚、越南等地区的客户订单。
产能消化与原材料波动不容忽视
在产能大幅扩张的同时,风险同样值得关注。2026年6月底,天承科技曾发布股票交易风险提示公告,坦承所处行业国内市场竞争正日益激烈,公司在与国际巨头竞争的同时也面临新竞争者的威胁。
公告明确指出,珠海基地及泰国基地建成后将新增6万吨产能,若下游需求增速放缓、行业竞争加剧或市场开拓未达预期,公司将面临产能利用率下降、固定资产折旧增加以及毛利率承压的风险。
原材料价格压力同样构成潜在挑战。公司表示近期上游部分原材料面临一定涨价压力,若价格持续处于高位或进一步大幅上涨,且未能及时通过产品提价向下游传导或通过技术创新消化成本,将对毛利率和盈利能力产生直接影响。
从行业空间看,据中信证券测算,全球PCB功能性湿电子化学品市场规模将从2025年的35.4亿美元增长至2029年的44.6亿美元,其中水平沉铜和电镀专用化学品市场规模将分别达到7.0亿美元和9.3亿美元,2025至2029年复合增长率均为7%。行业景气度仍在,但竞争格局的演变将决定谁能真正吃到增量红利。
对于天承科技而言,港股上市既是全球化战略的资本支点,也是一次面向国际投资者的价值检验。海外收入能否从6.3%的起点实质性放量,泰国基地能否按计划投产并高效运转,将是检验其全球化成色的关键指标。