2026年第3季收官:高息、高价、高波动下,聪明资金重新站队

2026年第3季,尤其9月份,全球资产市场正经历一场不同于今年上半年的变化。欧美央行在抗通胀与稳增长之间选择了偏紧立场,市场对进一步加息的定价明显升温。
宏观背景:加息风暴席卷全球
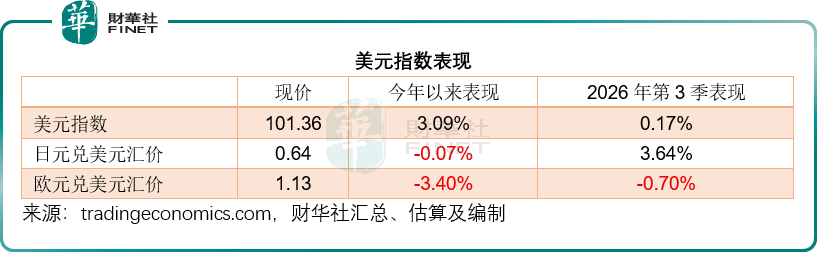
市场正在迅速定价美联储未来一年合计75个基点左右的加息,而部分交易在对冲进一步加息至近100个基点的尾部风险;同时,中期选举前一个月美联储按兵不动的历史规律,也使这一定价存在回摆风险。美元指数从年初的98.32一路攀升至当前的101.36点,年内累计涨幅达3.09%,但第3季仅微涨0.17%,发达经济体的同步加息与巨额赤字所引发的忧虑,似乎并没有如预期那样推动美元走强。
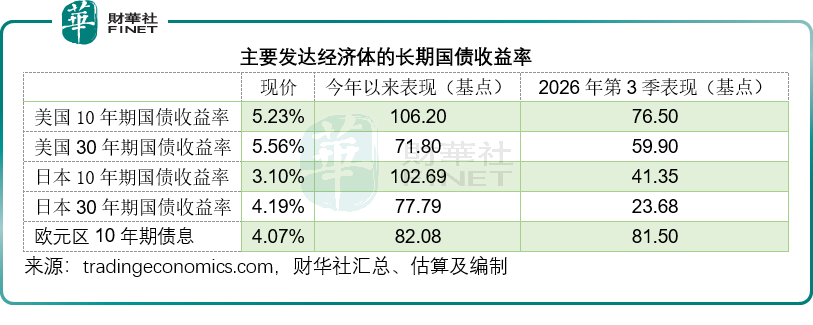
与美元走强相伴的,是发达经济体长期国债收益率的快速上行,这标志着全球无风险利率中枢的实质性抬升。美国10年期国债收益率从年初的4.17%飙升至5.23%,大幅上行106.20个基点,其中第3季上升了76.50个基点;30年期收益率也从年初的4.85%升至当前的5.56%。与此同时,日本10年期国债收益率从年初2.07%升至当前的3.10%(+102.69基点),欧元区10年期收益率从年初3.25%升至4.07%(+82.08基点)。长端利率的大幅上行,不仅增加了全球融资成本,也对各类风险资产的估值构成了系统性压制。
在这一金融紧缩周期中,地缘政治的紧张局势成为加剧市场波动的催化剂。中东冲突的持续发酵,特别是霍尔木兹海峡航运中断风险的上升,为全球能源供应链蒙上了厚重的阴影;而俄乌冲突进入长期消耗阶段,则进一步固化了全球地缘政治的割裂格局。
尽管全球经济在劳动力市场软化和通胀粘性超预期的背景下,依然展现出一定的韧性,但增速放缓已是不争的事实。面对长端收益率快速上行,市场曾讨论“缩长发短”的政策思路,即通过增加短期国债发行、减少长期国债供给来抑制长端收益率上行。贝森特主导的美国财政部选择以长债回购操作试图缓和债市压力,但在加息周期中显得杯水车薪,反而凸显了财政与货币政策之间的深刻矛盾。
资金流向大迁徙:哪类资产笑到最后?
在加息与地缘危机的双重夹击下,2026年第3季的全球资金流向呈现分化。
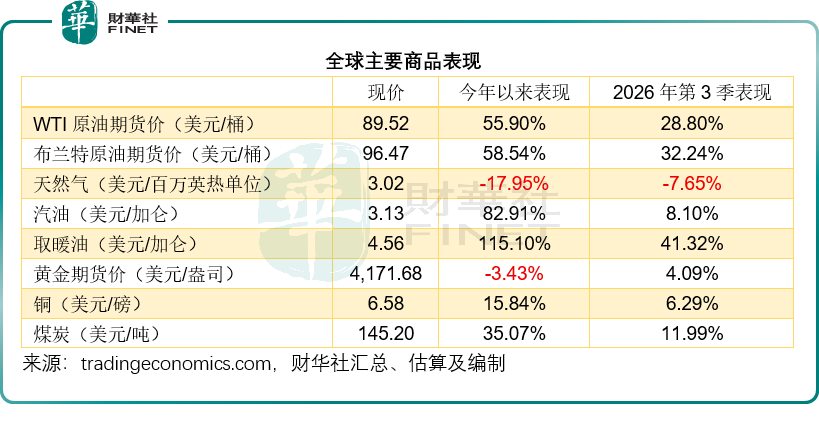
能源板块在第3季成为最耀眼的明星。受中东冲突和霍尔木兹海峡中断风险推动,供应风险溢价飙升。WTI原油期货价从年初的每桶57.42美元飙升至89.52美元,年内涨幅高达55.90%,其中第3季单季涨幅达28.80%;布伦特原油同样表现强劲,从60.85美元/桶升至96.47美元/桶,年内涨幅58.54%,第3季涨32.24%。
尽管美国宣布通过“出借”方式向市场提供最多4000万桶战略原油储备,试图平抑油价,但SPR库存已降至1982年10月以来最低,实际平抑能力明显未见效果。在供应中断担忧面前,油价依然维持强势震荡。
成品油市场则呈分化。汽油价格从年初的1.71美元/加仑升至3.13美元/加仑(+82.91%),第3季仅涨8.10%;而取暖油则上演狂飙行情,从年初的2.12美元/加仑飙升至4.56美元/加仑,年内涨幅高达115.10%,第3季单季已大涨41.32%。取暖油的暴涨或是冬季备货需求、中东供应中断担忧以及炼油产能紧张多重因素叠加的结果。相比之下,天然气价格则从年初的3.69美元/百万英热单位跌至3.02美元(-17.95%),第3季下跌7.65%,显示出能源品种间的结构性分化。
煤炭价格则从年初的107.50美元/吨升至145.20美元/吨(+35.07%),能源安全焦虑或为推动其上涨的核心逻辑。
金价今年表现不佳,但第3季反弹:作为传统的避险资产,黄金在2026年的表现却略显黯淡,黄金期货价格从年初的4,319.80美元/盎司回落至当前的4,171.68美元/盎司,年内下跌3.43%,这主要是因为加息预期强烈,且长期债息持续攀升,高企的实际收益率极大地压制了无息资产的吸引力。然而在第3季,随着油价上涨推动通胀预期升温,以及地缘避险需求的回升,金价迎来了4.09%的反弹。世界黄金协会预计,下半年金价大概率将在4,100美元附近维持高位波动。
除了能源,部分工业品也展现出结构性机会。铜价从年初的5.68美元/磅升至6.58美元/磅(+15.84%),这主要得益于AI数据中心建设及新能源转型带来的强劲需求支撑。
全球股市:AI链降温,港股A股持续承压
全球股市在第3季的表现,比上半年更加分化。
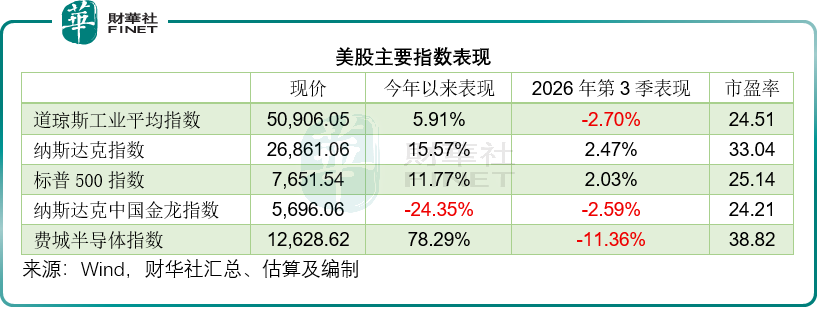
美股内部出现明显轮动。AI产业链主要上市企业权重较高的两大指数表现大致一致,纳斯达克指数年内上涨15.57%,第3季上涨2.47%;标普500指数年内上涨11.77%,第3季上涨2.03%;契合AI产业链在第3季波动加剧的行情,因市场开始担心AI安全性以及巨额资本开支的回报问题。费城半导体指数年内上涨78.29%,但第3季跌11.36%,反映AI硬件、半导体设备、存储等前期涨幅较大的板块在第3季遭遇获利回吐。
以传统蓝筹股为主的道琼斯工业平均指数仍继续跑输大市,年内仅累涨5.91%,第3季则下跌2.70%。
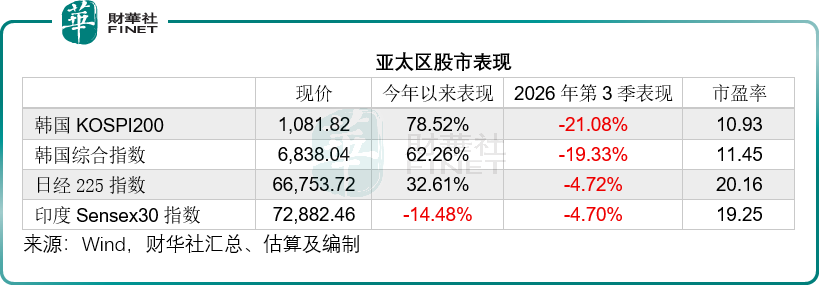
与此同时,日韩股市今年以来仍保持极大的涨幅,韩国KOSPI200和韩国综合指数今年以来累计涨幅分别达到78.52%和62.26%,而日经225指数则累涨32.61%,但两地股市在第3季均出现较大幅度的回落,韩国两大指数第3季的跌幅约20%,而日经则跌4.72%,与费城半导体指数的走势相似,主要因为日韩的大盘股中不少AI产业上游供应商,与费城半导体指数的波动逻辑一致。
中资股依然是全球表现最差的市场,反映中概股表现的纳斯达克中国金龙指数第3季的跌势虽不如日韩股市,但今年以来的累计跌幅仍达到24.35%,显著跑输美股大盘表现。
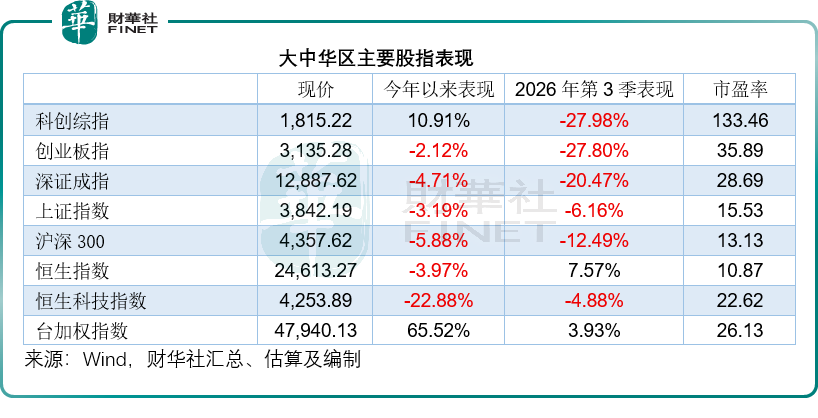
A股和港股同样偏弱,而且有不少AI产业链上游公司的A股第3季跌势更甚。
科创综指年内上涨10.91%,但第3季下跌27.98%;创业板指年内下跌2.12%,第3季下跌27.80%;深证成指年内下跌4.71%,第3季下跌20.47%;上证指数年内下跌3.19%,第3季下跌6.16%;沪深300年内下跌5.88%,第3季下跌12.49%。成长股和高估值板块在第3季承压更明显,显示在外部利率高企、内部盈利修复节奏尚待验证的环境下,资金对长久期资产仍较谨慎。
港股方面,恒生指数年内下跌3.97%,但第3季上涨7.57%;恒生科技指数年内下跌22.88%,第3季下跌4.88%。港股整体并非全面上涨,科技股仍受估值和流动性约束,但部分低估值、高分红和资产重估型板块表现突出。
今年以来,港股中沉寂较久的综合企业板块表现较强,太古系、长和(00001.HK)、中信股份(00267.HK)、周大福创建(00659.HK)等公司获得资金关注。其中,太古A(00019.HK)年内累计涨幅达到71.16%,长和年内上涨约34.11%,周大福创建年内上涨约19.64%,复星国际(00656.HK)和中信股份年内涨幅也在10%以上。这类公司通常拥有多元资产、稳定现金流或潜在估值修复空间,在高利率环境中更容易被看重。
金融板块同样表现不俗。徽商银行(03698.HK)和东亚银行(00023.HK)今年以来累计涨幅在50%以上,东亚银行最近60个交易日的累计涨幅更达到51.21%。国泰君安国际(01788.HK)近三个月的累计涨幅或也接近50%。此外,富卫集团(01828.HK)、中信银行(00998.HK)、大新金融(00440.HK)及国有四大行等也有20%以上的累计涨幅。
医疗保健板块中,金斯瑞生物科技(01548.HK)最近表现突出,近60个交易日的累计涨幅高达238.06%,药明系在港股的表现也相对较强,或反映创新药、CXO赛道订单与基本面边际改善,带动板块估值修复。
资金似乎不愿锁定长端风险
复盘第3季行情,最耐人寻味的不是哪类资产涨得最多,而是资金似乎不再轻易下注。
长端债息仍持续走高,或说明大资金尚未在被视为无风险的长久期主权债形成稳定买盘。若全球聪明资金集体涌入长债避险,长端收益率应会回落。当前市场持续抬升期限溢价,本质或是补偿通胀不确定性、财政供给压力和海外买盘不足等风险。
AI产业链龙头持续出现调整,或意味着资金对远期成长故事的容忍度在下降。AI产业长期发展逻辑未被颠覆,但高利率环境下,资金不再为纯粹的赛道预期买单,转而聚焦实打实的订单落地、现金流兑现与盈利能力。无业绩支撑、依靠估值扩张的高估值标的,更容易受到高利率环境冲击。
大类资产的分化,或反映市场无统一避险主线。原油受地缘支撑但波动剧烈,黄金有避险属性但受利率压制,工业金属局部走强但无需求支撑,各类资产均存在明显多空制约。在此背景下,全球资金或倾向于选择分散配置:依托货币基金、短债锁定无风险高息,依托高股息股票获取稳健收益,依托黄金、能源对冲尾部风险,以轻量化、分散化的仓位应对市场高波动。
后市展望:高利率仍是地心引力,但市场或在寻找新平衡
展望2026年第4季及中短期市场,长端利率走势仍是全球资产定价的核心锚点。当前美国30年期国债收益率维持在5.5%附近,10年期国债收益率维持在5.2%以上,将持续压制全球权益估值、企业融资成本、房地产定价与信用利差。高利率或暂时不会引发系统性经济崩塌,但会持续压缩长久期、高估值、弱现金流资产的溢价空间,令市场结构性分化格局进一步加剧。
权益市场方面,资金可能继续从AI、半导体等成长赛道中轮动,并开始转向低估值、高股息、资产质量相对优质的防御性板块,港股中的综合企业、金融和部分医疗保健板块之所以表现较强,正是因为它们在一定程度上满足了这种偏好,若后续国内经济盈利修复持续落地,低估值价值赛道有望迎来进一步估值修复。
债市方面,需要观察长端买盘何时重新出现。如果通胀预期回落、财政供给压力缓解,或者养老金、保险资金、海外官方资金重新开始配置长债,长端利率有望逐步见顶。但在此之前,长债息率高企仍是需要时刻关注的风险。
汇率方面,美元指数仍受美利差支撑,但日元、欧元的走势将更依赖各自央行政策变化。日本国债收益率上行可能继续影响全球套利交易和资金流向。
地缘风险仍是不可忽视的变量。中东局势、能源供给、航运通道和贸易限制都可能突然改变资产价格路径。油价若继续受地缘推动,可能再次抬升通胀预期,从而延缓全球央行宽松节奏;若地缘缓和,风险资产则可能获得阶段性修复。
美国中期选举也是未来需要关注的事件。选举前后,财政政策、贸易政策、监管环境和市场风险偏好都可能出现变化。历史经验显示,选举年并不必然导致市场下跌,但政策不确定性上升往往会加大资产波动。
综合来看,未来很大可能抱持当前高波动的特征。资金不会轻易放弃高息现金和短债,也不会完全离开股市,但会更挑剔地选择盈利确定性和估值安全边际。对AI产业链的买盘不会消失,但会从主题炒作转向业绩验证;港股不会全面反转,但低估值和高分红板块在理论上仍可获得一定的支持;长端债市未必会立刻逆转,但一旦买盘重新出现,收益率上行压力有望边际缓解。
结语
2026年第3季的全球资产市场,没有提供简单的答案。油价上涨并不等于商品牛市,债息上行并不一定必然推动资金涌入债市,AI股回调也不等于科技周期终结。市场真正发生的变化,是资金从单一叙事中抽身,重新在现金流、估值、股息、久期和地缘风险等维度中做选择。
展望未来,AI革命、能源转型、地缘重构是不可逆转的结构性趋势,将在中长期持续塑造全球资产的收益风险特征。而短期的剧烈波动,恰恰为那些具备战略眼光和纪律性的长期资金,提供在低位布局优质资产的难得窗口。