全球IPO市场透视:融资盛宴与破发寒流并存的第3季

2026年第3季,全球资本市场在加息、通胀、地缘、AI四重变量的夹击下走出剧烈分化。
过去几年依赖低利率扩张的新经济企业,正面临更严格的现金流检验。
然而,在港交所一再修正上市门槛的推动下,港股市场却呈现另一番光景:一方面,新股融资额创下近年新高,再融资活动同样异常活跃;另一方面,新股破发率攀升,一级市场的巨额融资与二级市场的冷淡表现形成鲜明反差。
当AI基础设施投资面临融资成本飙升的考验,当港交所一再降低上市门槛以争夺全球发行人,我们又该如何应对?
宏观底色:利率中枢上移,风险资产估值被重压
美联储在2026年9月再度加息25个基点,将联邦基金利率上调至3.75%—4.00%,并暗示年内仍可能加息。10年期美债收益率一度高见5.30%,为2007年以来高位;30年期美债收益率突破5.63%,创2002年以来新高。日本10年期国债收益率上行至3.091%,韩国、澳大利亚、法国长债收益率同期也出现明显上行。
长债息率持续攀升,背后有三股力量叠加:
第一,发达经济体财政赤字扩张,国债供给持续放大。政府需要以更高利率吸引买家,长端利率被推高。
第二,中东冲突推升能源价格,通胀预期难以快速回落。油价上涨意味着企业成本上升、居民实际购买力受压,央行下调利率的空间已不多,若能源价格和贸易限制推高通胀,发达经济体或需进一步加息,而利率期货已反映这一预期,长端利率也受到支持。
第三,AI资本开支扩张本身也在推高自然利率。AI企业大量融资、扩产,推升资本回报率预期,与财政赤字形成共振。
这三股力量共同作用的结果是:风险资产的贴现率上升,估值中枢下移。对新股市场而言,这意味着发行定价更难、上市后表现更弱、投资者要求更高的风险补偿。
二级市场:AI上游波动加剧,港股传统蓝筹逆势反弹
2026年第3季,全球二级市场呈现明显的结构性分化。
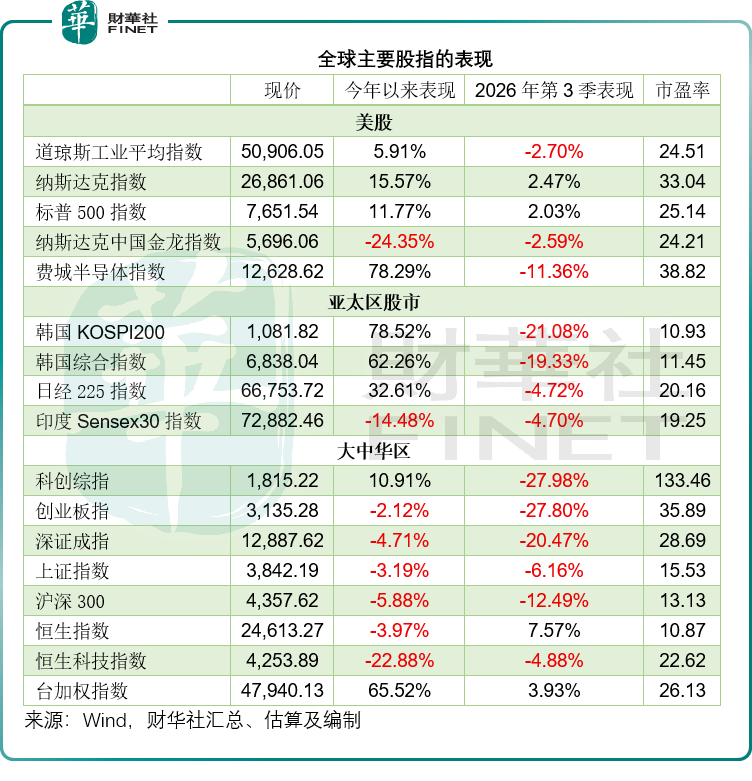
美股方面,道琼斯工业平均指数第3季下跌2.70%,纳斯达克指数上涨2.47%,标普500指数上涨2.03%。表面看仍有涨幅,但和前几个季度相比,涨幅明显收窄。纳斯达克指数市盈率已达33.04倍,标普500为25.14倍,估值处于高位。
真正剧烈调整的是AI上游。费城半导体指数第3季下跌11.36%,抹去今年以来超过一成的涨幅,或意味着经历了上半年的狂飙后,相关概念股出现估值压缩和获利回吐,资金对AI上游的拥挤交易或开始松动。
扎堆AI基建上游的日韩股市放大了这一影响。韩国KOSPI200指数第3季下跌21.08%,韩国综合指数下跌19.33%;日经225指数第3季下跌4.72%。日韩股市中半导体权重高,当全球资金重新评估AI上游估值时,这些市场成为去杠杆的第一现场。
A股同样承压。科创综指第3季下跌27.98%,创业板指下跌27.80%,深证成指下跌20.47%,上证指数下跌6.16%,沪深300下跌12.49%。高估值成长板块跌幅远大于低估值权重板块,或意味着资金在利率上行环境中,优先撤离久期长、估值高的资产。
但恒生指数第3季逆势上涨7.57%。恒生科技指数同期仍下跌4.88%,年初至今下跌22.88%。恒指与恒生科技的分化,说明港股内部也在进行“传统经济”与“科技成长”的再定价。
恒指市盈率仅10.87倍,处于全球主要市场低位。传统金融股、医药股、能源股、综合企业股在第3季有不错表现。当全球资金从高估值AI板块撤出时,低估值、高分红、现金流稳定的港股传统板块,反而成为避风港。
一级市场:港股IPO与再融资双创新高
在二级市场分化的背景下,全球新股市场却出现融资额冲高。
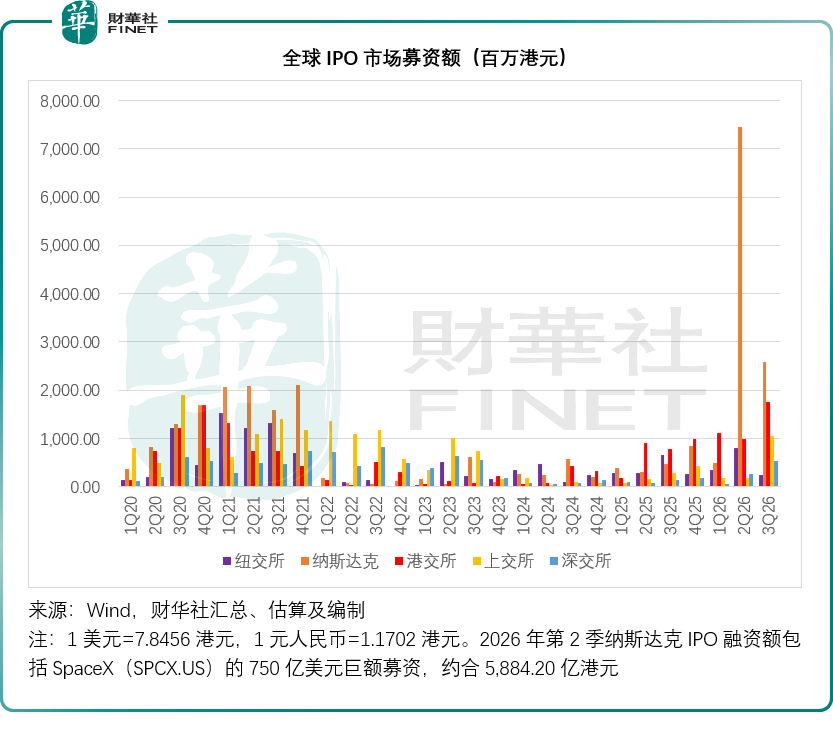
港股表现最突出。2026年第1季至第3季,港交所IPO募资额分别为1,103.92亿港元,第2季995.73亿港元,第3季1,756.01亿港元,前3季度合计约3,855.66亿港元。第3季单季募资额,是2018年第4季以来的最高。
大型项目集中在A股赴港上市的中资龙头。高速光互连龙头中际旭创(03308.HK)募资550.45亿港元,电子元器件龙头立讯精密(02475.HK)募资242.66亿港元,快时尚独角兽希音(00625.HK)募资135.96亿港元。这三笔交易就占了港股第3季IPO募资的约53%。
美股方面,纳斯达克第3季IPO募资(剔除SPAC,下同)约330.10亿美元,约合2,589.83亿港元;纽交所募资31.67亿美元,约合248.47亿港元。2026年第3季募资规模最大的是纳斯达克交易所上市的Bending Spoons(BSP.US),一家专门收购数字业务,进行深度转型与持续优化的意大利公司,募资15.87亿美元;其次为企业数字基础设施平台CSQUARE(CSQR.US)和休闲快闪三明治餐厅Jersey Mike's Subs,分别募资12.07亿美元和10.87亿美元。
A股方面(包括沪、深、北),2026年第3季募资规模最大的是存储芯片供应商长鑫科技(688825.SH),总募资额666.07亿元人民币,也是期内全球新股募资规模最大的交易;其次为从港股华润电力(00836.HK)分拆出来的华润新能源(001248.SZ),募资245亿元人民币。另外燧原科技-U(688801.SH)、宇树科技-W(688836.SH)等备受关注的科技企业也完成了资本市场首秀,分别募资61.19亿元人民币和60.99亿元人民币。
再融资市场同样活跃。
美股增发方面,募资规模最大的是今年咸鱼翻身的英特尔(INTC.US),募资200亿美元。
港股第3季再融资1,977.21亿港元,前三季合计3,264.59亿港元。第3季港股市场再融资规模最大的是阿里巴巴(09988.HK),以112.70港元配售7.1亿股,募资800亿港元;其次为智谱(02513.HK),先后于7月和9月以每股1588港元和714港元的价格配售1978万股和2197万股,分别募资314.11亿港元和156.83亿港元,合共470.94亿港元。智谱竞争对手Minimax(00100.HK)也在第3季进行了增发募资,以268.00港元的价格配售3560万股,募资95.41亿港元。
A股配售中,募资规模最大的是医用制品供应商威高血净(603014.SH)、晶圆代工厂华虹宏力(688347.SH)和民营造船厂松发股份(603268.SH),分别募资85.11亿元人民币、82.68亿元人民币和70亿元人民币。
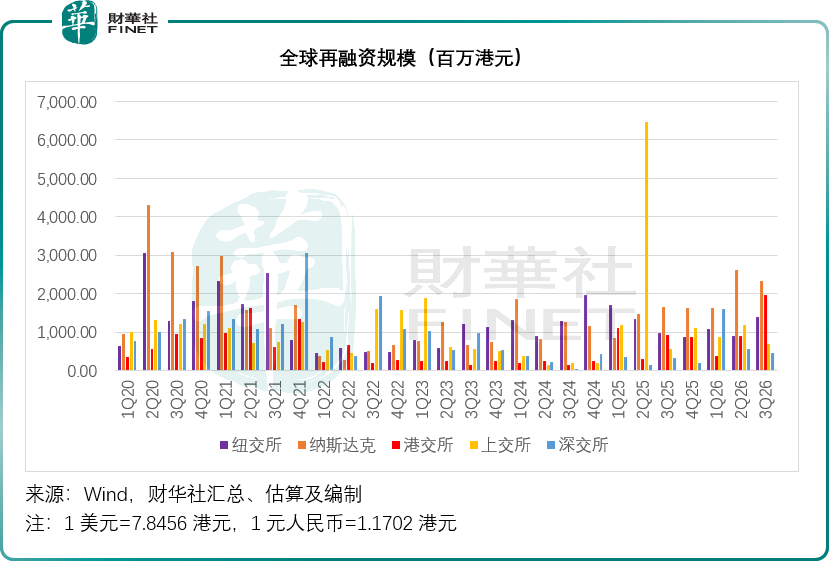
融资额创新高,不代表市场健康。它或反映了发行人在利率窗口关闭前抢跑,也意味着A+H通道、特专科技制度等制度红利仍在释放。但融资端的热度,最终要由投资端的回报来检验。
港股新股:稀释效应显现,破发率急升
在全球复杂的资金环境下,港股一级市场的繁荣,很快在二级市场付出了代价。
我们统计Wind的数据发现,2026年第3季,港股市场有31只新股上市,上市首日破发的有14只,首日破发率约45.16%。第3季上市以来破发的有19只,破发率61.29%。
前三个季度的数据显示,港股共有116只新股,上市首日破发的有26只,首日破发率22.41%;但截至9月30日,破发数量增至61只,破发率52.69%。
这意味着,港股新股在上市初期还能靠情绪支撑,但时间稍长,价格就向真实估值回归。每两只新股中,就有一只以上跌破发行价。
热门股同样未能幸免。中际旭创、立讯精密、希音、江波龙(09976.HK)等备受关注的新股均出现破发。9月底,彤程新材(09607.HK)、景旺电子(03228.HK)、罗博特科(03757.HK)同日挂牌,虽然较A股大幅折价发行,但开盘集体破发,除了景旺电子现价仍较发售价溢价外,其余两只新股均在发行价以下。折价不再是安全垫。
我们认为,港股新股破发率上升的原因或包括以下几项:
第一,新股供给过量。前三季度116只新股,较上年同期大幅增加。加上大量企业上市后频发配股增发,如智谱,增量资金没有同步增长,新股稀释了存量流动性。
第二,AI和硬科技估值透支。部分新股在定价阶段就包含了过于乐观的增长预期,上市后业绩稍不及预期,估值就迅速下修。
第三,资金成本高企。在外围加息环境下,投资者要求更高的回报率,对新股的耐心下降,持有周期缩短。
第四,市场情绪谨慎。全球风险偏好下行,投资者对新股的容错率大幅降低,一旦业绩不及预期,股价大概率快速下跌。
但新股并非全线溃败。港股市场中也有表现不俗的新股。
截至2026年9月30日,今年上市的新股表现最好的是南酸枣等果类零售公司齐云山食品(02797.HK),现价102.90港元,较发行价8.00港元高出11.86倍,市值103亿港元。其同行供应青梅类休闲食品的溜溜梅(06658.HK)表现也十分抢眼,发行价43.58港元,现价已飙至170.00港元,累计涨幅达290.09%,市值134亿港元。决策AI技术公司深演智能(02723.HK)上市以来累计涨幅高达11.55倍,市值飙升至632亿港元。上市后两度配股再融资的大模型公司智谱(02513.HK)依然获投资者追捧,虽然已回落了不少,现价626.50港元仍较其IPO发售价116.20港元高出439.16%,但已低于其7月初和9月中的两次上市后配售价分别1,588.00港元和714.00港元,一方面是因为全球资金对AI大模型的追捧有缓和下来的迹象,另一方面也反映出这些高估值公司再融资对其估值的损害。
未来风险展望:AI估值泡沫与流动性收紧,持续压制新股市场
站在2026年第四季及中长期维度,全球新股市场尤其是港股一级市场,仍将面临多重不确定性风险,核心压力集中于加息周期延续、通胀韧性、AI产业估值争议、流动性收紧四大维度。
首先,全球高利率格局难以快速逆转,资金收紧将成为长期常态。长债利率高位运行,持续抬升股权资产的融资成本并影响估值中枢,未盈利企业、轻资产科技企业的估值承压尤为明显,未来新股上市定价将可能持续下移,打新收益进一步压缩,破发或将成为港股新股市场常态。
其次,AI产业估值泡沫风险持续累积,赛道崩盘隐忧凸显。2026年全球AI产业资本运作热度极高,随着Anthropic完成超大额融资、甲骨文(ORCL.US)大规模发债加码AI基础设施,全球AI企业持续烧钱扩张。但当前AI产业面临业绩兑现滞后、商业化落地不及预期、资本开支过剩等问题,AI基础设施产能过剩、估值虚高的风险持续累积。一旦行业融资潮退、业绩暴雷,或将引发AI赛道系统性估值崩盘,进而冲击全球科技新股发行,港股AI新股、科技次新股将首当其冲。
通胀高企、地缘扰动持续扰动市场情绪,风险资产波动加剧。油价高位震荡、全球供应链重构,使得通胀难以快速回落,制约货币政策宽松空间,风险市场的不确定性持续上升,一级市场新股发行节奏、定价水平、上市后表现都将持续受到压制。
港交所降门槛改革:红利还是隐患?
面对全球资本市场激烈的上市资源竞争,港交所近年持续推进上市机制改革,多次下调上市门槛、优化上市规则,全力吸引优质企业赴港上市,成为港股一级市场扩容的核心驱动力。在当前资金紧绌、融资成本高企、新股破发常态化的背景下,这一系列改革的利弊争议愈发凸显。
梳理港交所近年核心降门槛举措,主要集中在四大维度:
其一,优化同股不同权架构上市标准,将纯市值路径门槛由400亿港元降至200亿港元,市值+收入路径门槛由100亿港元市值、10亿港元年收入,降至60亿港元市值、6亿港元年收入;同时放宽高市值企业投票权限制,上市时市值达400亿港元以上,不同投票权比例上限由10:1提升至20:1,配套约束条件为创始人持股比例不低于5%、持股价值不低于40亿港元。此外,港交所还将“业务模式创新”纳入“创新产业”认定范围,此前只有“科技创新”公司才能享受同股不同权的上市便利。
其二,放宽中概股第二上市门槛,合规纪录良好的海外上市中概股,第二上市市值门槛由100亿港元降至60亿港元,长期合规企业门槛仍为30亿港元,大幅畅通中概股回流渠道。此外,港交所扩大了豁免使用《美国公认会计原则》的范围,涵盖美股上市母公司的附属公司及在美国有大量业务的公司,并简化了从第二上市转为主要上市的程序。
其三,优化特专科技企业18C章规则,分阶段下调商业化、Pre商业化科技企业上市市值门槛,降低未盈利科创企业上市难度,覆盖更多前沿科技赛道。
其四,简化上市流程。优化企业上市后配售、配股规则,降低企业持续融资门槛,提升资本市场资本运作效率。
从短期正向影响来看,降门槛改革有利于盘活港股一级市场,吸引中概龙头、新消费、硬科技等各类优质标的加入港股市场,大幅提升港股的全球融资竞争力,重塑港股科技板块生态,推动IPO、再融资规模持续走高,巩固香港全球金融中心地位。同时,多元化的上市标的丰富了港股市场业态,为投资者提供了更多细分赛道投资选择。
但在资金收紧、流动性不足的市场环境下,过度放宽门槛的负面隐患正在快速暴露。对于二级市场而言,企业上市门槛降低导致新股供给大幅扩容,存量资金被持续分流,市场流动性持续稀释,加剧新股破发、次新股走弱的行情,压制整体市场估值修复空间;宽松的再融资规则,让上市企业频繁配股抽血,进一步加剧市场供需失衡,损害二级市场投资者利益。对于一级市场而言,低门槛导致上市标的质量分化加剧,部分盈利能力弱、成长性不足、现金流承压的企业登陆港股,拉低新股整体质地,加剧市场投机氛围与估值乱象。对于普通投资者而言,新股不再是低风险套利标的,高破发率、高波动、高分化的格局,大幅提升打新与持股难度,投资风险显著上升。
展望:新股市场从融资竞赛转向质量竞赛
2026年第四季到2027年,全球新股市场或将围绕四个变量运行:加息周期、资金收紧、通胀黏性、AI信用风险。
如果美联储继续加息,长债收益率维持高位,新股估值将继续承压,破发率可能进一步上升。如果Anthropic IPO成功、甲骨文信用事件没有扩散,AI板块可能阶段性企稳,新股市场情绪会有所修复。如果AI信用事件扩散,全球风险偏好下降,新股发行窗口可能突然收窄。
对港股而言,融资额创新高是事实,但破发率上升也是事实。港交所降门槛是竞争之举,但不能替代质量建设。没有增量资金和质量监管,降低门槛只会让更多新股破发,最终损害市场声誉。
投资者应降低打新收益预期,从“见新就打”转向“精选打新”;关注有真实盈利、现金流、稀缺性的标的;控制仓位,拉长持有周期;在二级市场关注低估值、高分红、受益于利率环境的板块。
全球新股市场正在从“融资竞赛”转向“质量竞赛”。能穿越周期的,不会是那些追逐短期热度的发行人,而是真正具备核心竞争力、在资本市场获得合理定价的企业。