【IPO追踪】电解液龙头天赐材料过聆讯:业绩V型反转,A+H两地上市在即

财华社10月5日讯,国庆假期后港股第二个交易日,IPO市场迎来重磅标的。10月5日,广州天赐高新材料股份有限公司(002709.SZ)通过港交所主板上市聆讯,摩根大通、中信证券、广发证券担任联席保荐人。
募资净额拟用于全球业务发展、研发投入及补充营运资金。这是继宁德时代、比亚迪之后,又一家锂电产业链龙头企业冲刺A+H两地上市。
一、全球电解液龙头的25年崛起之路
天赐材料的故事,始于一位化工老兵的创业。公司创始人、董事长徐金富深耕精细化工领域超过35年,25年前创立天赐材料,从日化材料起家,逐步切入锂离子电池材料赛道,最终成长为全球锂离子电池电解液领域的领导者。
目前,天赐材料是一家以科技创新驱动的全球领先新能源和先进材料公司,主要专注于向全球企业客户提供锂离子电池材料、日化材料及特种化学品综合解决方案。公司核心产品锂电池电解液广泛应用于动力电池、储能电池等领域,客户覆盖宁德时代、比亚迪、LG新能源、松下等全球主流电池厂商。
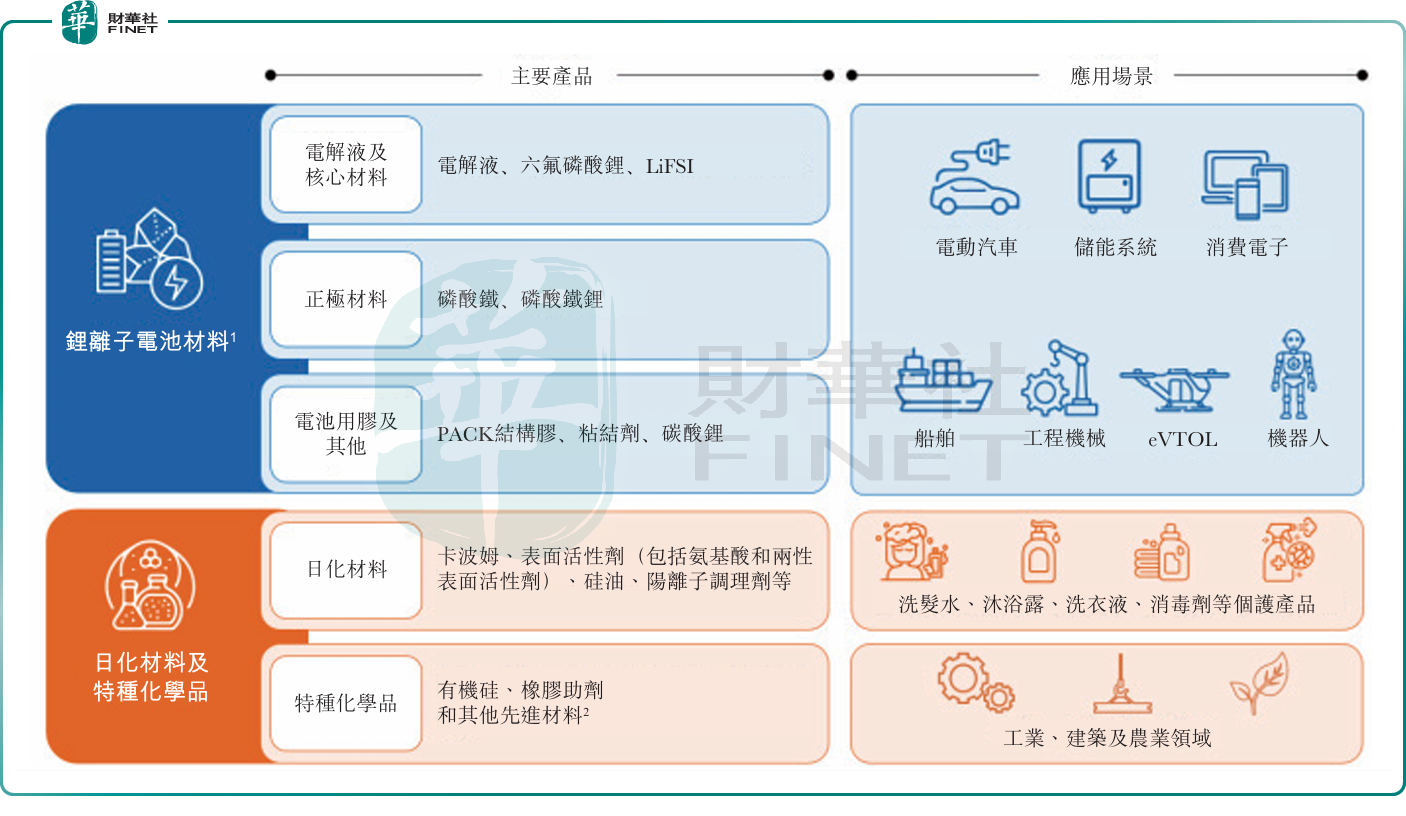
从行业地位看,天赐材料是全球最大的锂电池电解液生产商之一。根据行业研究机构数据,公司电解液出货量连续多年位居全球前列,在国内市场占有率超过30%。公司同时布局六氟磷酸锂、LiFSI(双氟磺酰亚胺锂)、电解液添加剂等上游核心材料,形成了“电解液+核心原材料”的垂直一体化产业链,成本优势显著。
二、业绩V型反转:2026H1净利暴增逾900%
天赐材料的财务表现,堪称锂电池行业周期的“晴雨表”。聆讯后资料集显示,2023年至2025年,公司收入分别为154.05亿元、125.18亿元、166.50亿元;年内利润分别为18.42亿元、4.78亿元、13.44亿元;毛利率分别为25.90%、18.90%、22.20%。
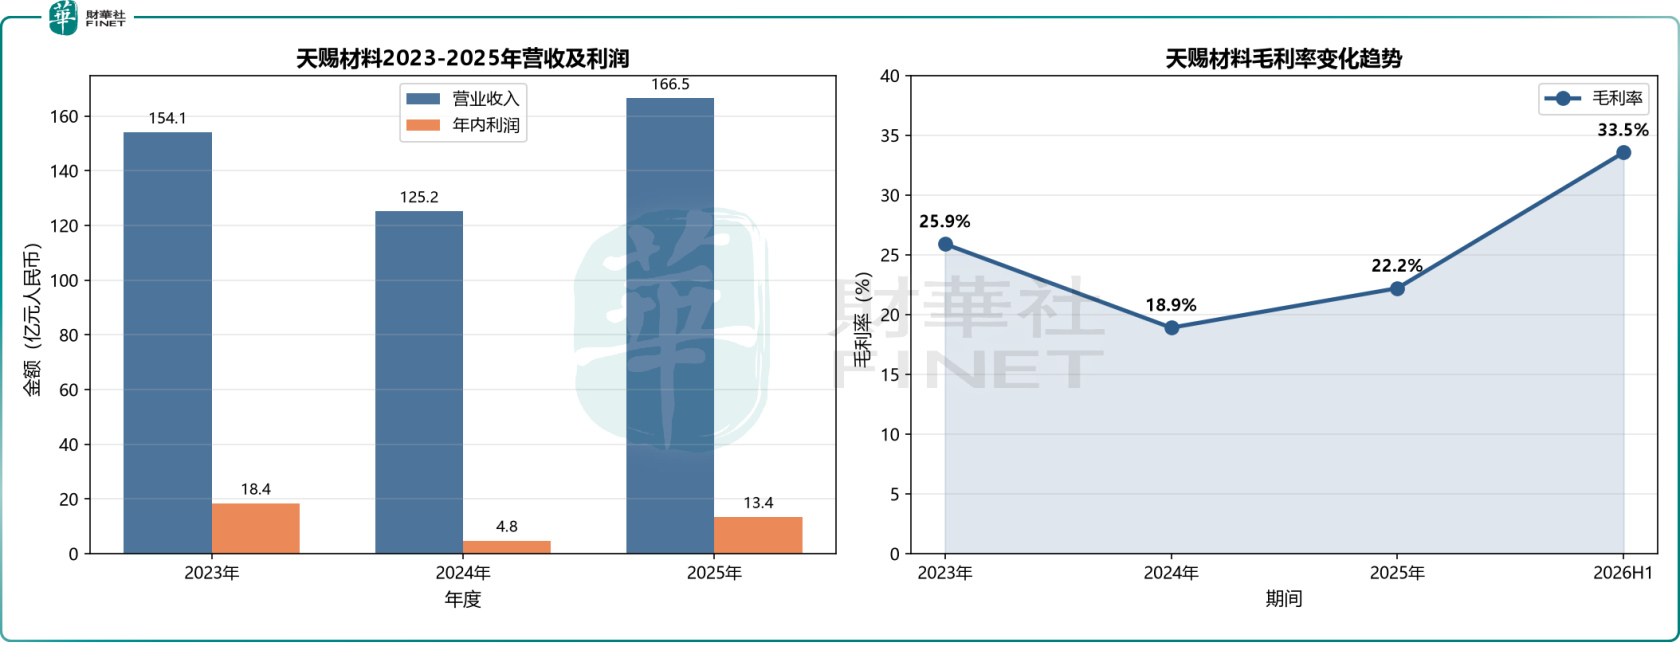
这组数据清晰勾勒出行业周期的轨迹:2023年锂电池行业尚处高位,公司盈利丰厚;2024年电解液价格大幅下跌,行业进入低谷,公司净利润同比下滑74%,毛利率降至18.90%的低点;2025年行业触底反弹,公司营收同比增长33%,净利润同比增长181%,毛利率回升至22.20%。
进入2026年,天赐材料的业绩更是迎来爆发式增长。2026年上半年,公司实现营收147.10亿元,同比增长109.28%;归母净利润28.47亿元,同比暴增974%;毛利率大幅提升至33.55%。根据A股财报数据,仅2026年一季度,公司归母净利润就达16.54亿元,同比增长1005.75%,已超过2025年全年水平。
业绩爆发的背后,是多重利好的共振。一方面,六氟磷酸锂等电解液核心原材料价格自2025年下半年以来持续上涨,带动电解液价格回升,公司作为行业龙头充分受益于量价齐升;另一方面,全球新能源汽车渗透率持续提升,叠加AI数据中心带动储能电池需求爆发,电解液市场需求强劲。公司判断,随着AI数据中心需求提升,储能电池有望在未来2至3年保持高于动力电池的需求增速。
值得注意的是,截至2026年6月30日,公司现金及现金等价物余额为18.10亿元,财务状况稳健。此次H股募资将进一步增强公司的资金实力,为全球扩张和技术研发提供支撑。
三、全球化布局:从摩洛哥到上游资源
此次H股上市,天赐材料的核心战略是全球化。根据聆讯后资料集,本次募资净额拟用于全球业务发展,支持摩洛哥等海外项目及上游资源投资;投入研发;剩余部分补充营运资金。
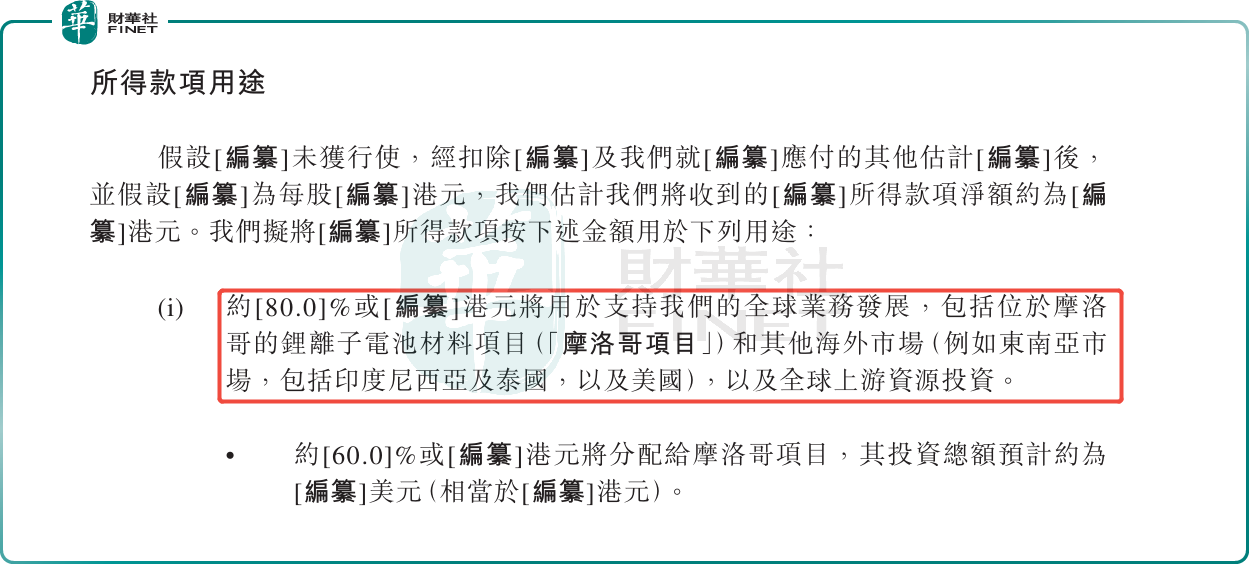
摩洛哥项目是天赐材料全球化布局的关键落子。摩洛哥地处北非,毗邻欧洲市场,拥有丰富的磷酸盐资源和较低的能源成本,是欧洲新能源汽车供应链的重要枢纽。天赐材料在摩洛哥建设电解液生产基地,旨在就近服务欧洲客户,规避贸易壁垒,降低物流成本。这也是中国锂电材料企业“走出去”的典型案例。
在技术研发方面,天赐材料持续加大投入。公司在LiFSI、新型电解液添加剂、固态电池电解质等前沿领域均有布局。其中,LiFSI作为新一代锂盐,具有更高的电导率和热稳定性,是高镍三元电池和快充电池的关键材料,市场需求快速增长。公司LiFSI产能位居行业前列,有望成为新的增长极。
四、A+H上市的机遇与挑战
天赐材料冲刺H股上市,是中国锂电产业链企业加速国际化的一个缩影。近年来,宁德时代、比亚迪、中创新航、天齐锂业等锂电产业链企业纷纷登陆港股,A+H两地上市已成为行业龙头的标配。港股市场的国际化属性,有助于公司提升全球品牌影响力,吸引国际投资者,拓展海外融资渠道。
从审批进程看,天赐材料的H股上市之路推进顺利。公司于2026年3月27日向港交所递表,8月19日获得中国证监会境外发行上市备案通知书,10月5日聆讯后资料集正式呈交。从递表到过聆讯仅用约半年时间,显示监管层对优质锂电企业的支持态度。
不过,天赐材料的H股上市也面临一些挑战。首先,港股市场对周期性行业的估值普遍低于A股,公司H股发行价可能存在折价。其次,锂电池行业具有较强的周期性,2026年上半年的高增长能否持续,取决于下游需求和原材料价格走势。此外,海外产能建设面临地缘政治、劳工政策、文化差异等风险,摩洛哥项目的投产进度和盈利能力仍需观察。
从行业竞争格局看,电解液行业集中度持续提升,天赐材料与比亚迪(自产自用)、新宙邦、瑞泰新材等企业竞争激烈。行业龙头通过规模效应和垂直一体化构建成本壁垒,中小企业生存空间被压缩。天赐材料需要持续保持技术领先和成本优势,才能在全球竞争中巩固龙头地位。
总体来看,天赐材料通过港交所聆讯,标志着这家全球电解液龙头的A+H两地上市进入最后冲刺阶段。2026年上半年业绩的爆发式增长,为公司的港股上市增添了底气。在全球新能源转型和AI储能需求爆发的大背景下,天赐材料的全球化布局和垂直一体化战略有望持续释放价值。后续招股定价和上市表现,值得市场密切关注。