【IPO追踪】铂科新材遭证监会补材料,安全生产事故与高耗能认定成关注焦点

财华社10月5日讯,中国证监会9月30日发布的补充材料要求公示显示,铂科新材(300811.SZ)被要求就境外发行上市相关事项补充材料。铂科新材于2026年7月8日向港交所主板递交H股IPO申请,中信证券为独家保荐人。
据招股书介绍,铂科新材是一家全球领先的合金软磁粉末制品提供商,产品组合主要包括合金软磁粉芯、AI芯片电感以及合金软磁粉末。公司产品广泛应用于新能源发电、新能源汽车、储能、AI算力等领域。
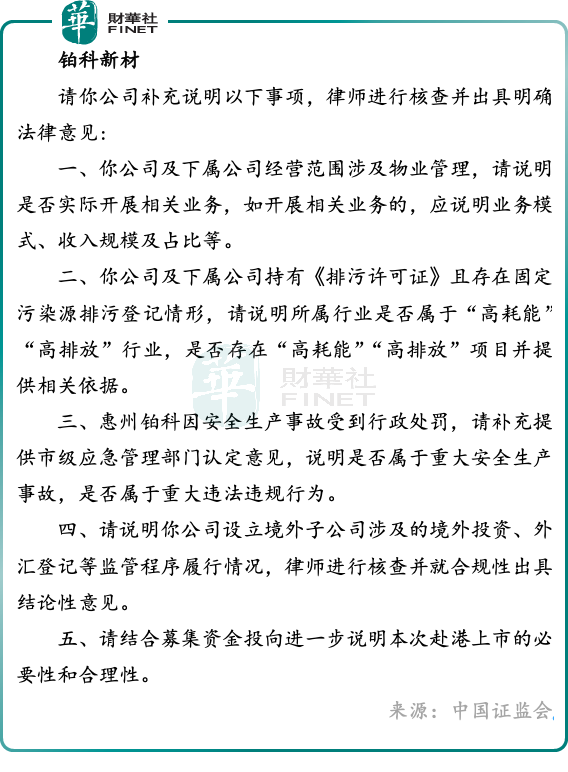
此次证监会补充材料要求涉及物业管理业务、高耗能高排放行业认定、惠州铂科安全生产事故行政处罚、境外子公司合规性、募资必要性等事项。其中,惠州子公司曾发生安全生产事故并受到行政处罚,以及公司是否属于高耗能高排放行业,成为监管关注重点。
招股书显示,AI芯片电感主要用于AI算力基础设施应用的芯片级供电,而合金软磁粉芯则广泛应用于电能变换场景。按照灼识咨询的口径,以2025年收入计,公司在全球合金软磁粉芯市场排名第一,市占率为27.1%;在全球AI芯片电感市场排名第五,市占率为7.6%。
在递表阶段,财华社已对铂科新材财务进行拆解,并认为铂科新材并不属于“带伤递表”,整体业绩尚可,但也存在一定波动性。2023年至2025年,公司收入分别为11.59亿元(单位:人民币,下同)、16.63亿元和18.02亿元,年内利润分别为2.56亿元、3.74亿元和4.26亿元;同期毛利率由39.6%升至40.7%,再升至42%,净利率则由22.1%提升至23.6%。仅看历史报表,公司兼具收入扩张与盈利能力改善,财务底子在近期递表企业中并不弱。
但增速方面却另有隐忧之处。2024年收入同比增长43.5%,年内利润同比增长46.24%,增速相当亮眼;到了2025年,收入同比增速回落至8.4%,年内利润同比增速也降至约14%;2026年上半年营收大涨37.46%,但净利润增速却不及营收增速,上半年净利润增速仅录得17.95%,显示出盈利弹性有所收窄。这一增速变化趋势,与公司产品结构及下游应用领域的景气度切换密切相关。
此次赴港上市拟募资扩建磁粉芯产能。后续能否顺利完成补材并推进H股发行,仍需观察。